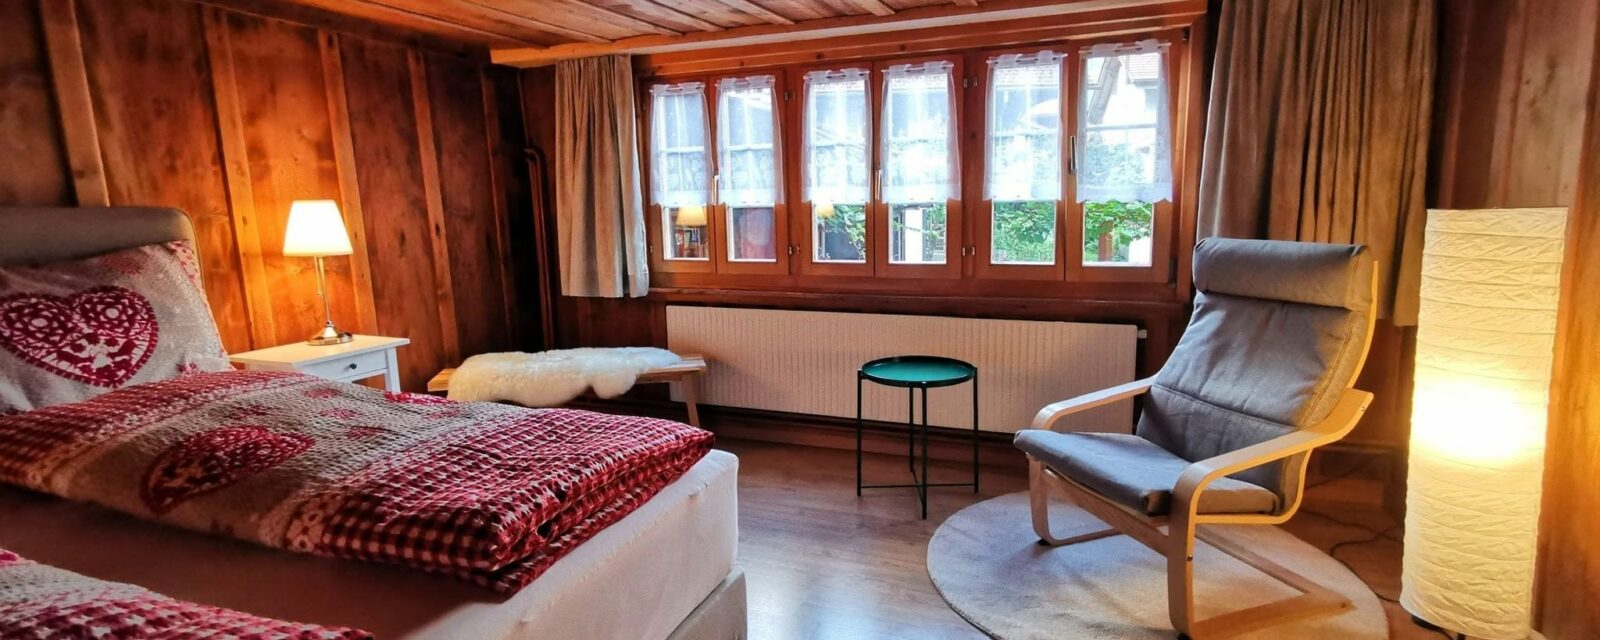
O moim życiu w Szwajcarii
Mam na imię Markus Leitner, mam 46 lat i pochodzę z Vorarlbergu w Austrii. Do Szwajcarii przyjechałem piętnaście lat temu na kilka sezonów, ale dziś mieszkam na stałe w Einsiedeln w kantonie Schwyz i mam pozwolenie C. Pracuję na pełny etat jako doświadczony Schreiner w niewielkiej firmie wykonującej kuchnie, szafy, drzwi i zabudowy na wymiar. Byłem żonaty dziewięć lat; rozwiedliśmy się trzy lata temu i nie mamy dzieci. Oboje pracowaliśmy, dlatego nie ustalono stałych alimentów, lecz rozwód oznaczał podział majątku oraz kapitału drugiego filaru zgromadzonego podczas małżeństwa. Wynajmuję 2,5-pokojowe mieszkanie, jeżdżę używanym Volkswagenem Passatem i odbudowuję własne zabezpieczenie emerytalne. Największą zmianą nie jest samotność, tylko świadomość, że czynsz, podatki, zdrowie i wszystkie sytuacje awaryjne muszę finansować z jednego dochodu.
Koszty życia (miesięcznie)
| Kategoria | Kwota | Udział |
|---|---|---|
| Czynsz za mieszkanie 2,5-pokojowe Około 67 m² w Einsiedeln: osobna sypialnia, salon z kuchnią i mały balkon. | 1 470 CHF | |
| Rezerwa na podatki Modelowa zaliczka przy pozwoleniu C i zwykłym rozliczeniu podatkowym. | 650 CHF | |
| Żywność Gotowanie w domu, plan tygodniowy i ograniczenie marnowania. | 430 CHF | |
| Podstawowe ubezpieczenie zdrowotne Helsana Telmed, franczyza 2 500 CHF, bez wypadku objętego przez pracodawcę. | 420 CHF | |
| Nebenkosten – ogrzewanie i woda Zaliczka rozliczana przez wynajmującego; prąd jest płacony osobno. | 180 CHF | |
| Paliwo Lokalne przejazdy, góry i część podróży do Austrii; dłuższe wizyty mają osobny fundusz. | 150 CHF | |
| Fundusz wakacyjny Odkładany przez cały rok na jeden większy i kilka krótszych wyjazdów. | 150 CHF | |
| Wyjazdy do rodziny w Austrii Paliwo, prezenty i koszty regularnych wizyt. | 120 CHF | |
| Rezerwa medyczna i dentysta Bieżące rachunki, leki, stomatologia i fizjoterapia; pełna rezerwa franczyzowa jest oddzielna. | 100 CHF | |
| Restauracje i kawa Zaplanowany limit zamiast spontanicznego jedzenia poza domem. | 100 CHF | |
| Sport i lokalny wypoczynek Góry, basen, drobny sprzęt i aktywności ze znajomymi. | 100 CHF | |
| Miejsce parkingowe Parking przy mieszkaniu dla używanego samochodu bez leasingu. | 90 CHF | |
| Ubezpieczenie samochodu OC i częściowe casco dla używanego Passata bez finansowania leasingowego. | 1 000 CHF/rok ≈ 83 CHF/mies. | |
| Serwis i naprawy samochodu Regularny fundusz na przegląd, części eksploatacyjne i awarie. | 960 CHF/rok ≈ 80 CHF/mies. | |
| Ubrania i obuwie Odzież prywatna; ubranie robocze i ochronne zapewnia pracodawca. | 80 CHF | |
| Nieprzewidziane drobne wydatki Prezenty, opłaty administracyjne i niewielkie zakupy domowe. | 80 CHF | |
| Posiłki podczas pracy Kawa, przekąski i okazjonalny obiad w dni montażowe. | 70 CHF | |
| Chemia domowa i higiena Środki czystości, kosmetyki i materiały zużywalne. | 70 CHF | |
| Prąd Średnia roczna jednoosobowego gospodarstwa. | 60 CHF | |
| Hobby i prywatne projekty stolarskie Materiały, okucia i drobne narzędzia nieużywane służbowo. | 60 CHF | |
| Fitness i profilaktyka pleców Prosty klub oraz ćwiczenia wspierające zdrowie zawodowe. | 55 CHF | |
| Internet domowy Bez płatnego pakietu telewizyjnego. | 45 CHF | |
| Podatek drogowy Kwota modelowa; rzeczywisty rachunek zależy od parametrów auta i zasad kantonu Schwyz. | 360 CHF/rok ≈ 30 CHF/mies. | |
| Telefon komórkowy Abonament bez raty za urządzenie. | 30 CHF | |
| Serafe Roczna opłata gospodarstwa domowego. | 335 CHF/rok ≈ 28 CHF/mies. | |
| OC prywatne i ubezpieczenie mienia Odpowiedzialność najemcy i podstawowe mienie. | 25 CHF | |
| Opony samochodowe Rezerwa na sezonową obsługę i przyszłą wymianę. | 240 CHF/rok ≈ 20 CHF/mies. | |
| Ubezpieczenie ochrony prawnej Wybrane po rozwodzie po przejrzeniu zakresu i wyłączeń. | 20 CHF | |
| Winieta autostradowa Koszt roczny wprowadzony bez ręcznego dzielenia. | 40 CHF/rok ≈ 3 CHF/mies. | |
| Suma miesięcznie | 4 800 CHF | 100% |
Zarobki (miesięcznie)
Markus Leitner – Schreiner / starszy stolarz montażowy
- Brutto
- 6 700 CHF
- Netto
- 5 641 CHF
- 13. pensja
- Tak
- Pensum
- 100%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja podstawowa doświadczonego stolarza | 6 500 CHF | 78 000 CHF | Samodzielna produkcja, pomiary, CNC, montaż i rozwiązywanie problemów u klienta. |
| Uśredniony dodatek za samodzielne montaże | 200 CHF | 2 400 CHF | Modelowa średnia za odpowiedzialność i wybrane trudniejsze realizacje. |
| Suma brutto | 6 700 CHF | 80 400 CHF | |
| 13. pensja | — | 6 500 CHF | Wypłacana raz w roku od podstawy i kierowana głównie do emerytury oraz rezerw. |
| Roczna suma brutto | — | 86 900 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO / ALV | 6,4% | − 429 CHF | Modelowe łączne potrącenie społeczne. |
| NBU – wypadki pozazawodowe | 1,0% | − 67 CHF | Uproszczona stawka; rzeczywista zależy od polisy pracodawcy. |
| BVG/LPP – drugi filar | 8,0% | − 536 CHF | Modelowy udział 46-letniego pracownika; faktyczna kwota zależy od planu kasy i wynagrodzenia koordynowanego. |
| Ubezpieczenie dzienne w razie choroby | 0,4% | − 27 CHF | Modelowy udział pracownika w ochronie dochodu. |
| Suma odliczeń | 15,8% | − 1 059 CHF | |
| Wynagrodzenie netto | 5 641 CHF |
Podsumowanie budżetu
- Łączne netto
- 5 641 CHF
- Koszty życia (miesięcznie)
- −4 800 CHF
- Oszczędności 15% dochodu netto
- 842 CHF
Finansowy reset po rozwodzie
Nowe gospodarstwo
- Mieszkanie
- 2,5 pokoju / 67 m²
- Miesięczny koszt domu
- 1 800 CHF
- Kaucja i wyposażenie
- Pokryte z dawnej rezerwy
Rozliczenie małżeństwa
- Dzieci
- Brak
- Stałe alimenty
- Brak
- Drugi filar
- Podział części małżeńskiej
Odbudowa
- Zwykła nadwyżka
- Około 840 CHF
- Średnio z 13. pensją
- Około 1 300 CHF
- Priorytet
- Rezerwa + filar 3a
Ubezpieczenie zdrowotne

- Model
- Telemedycyna (Telmed)
- Franszyza
- 2 500 CHF
- Składka
- 420 CHF/mies.
Model telemedyczny działa dla mnie dobrze, ponieważ rzadko potrzebuję konsultacji i pilnuję pierwszego kontaktu zgodnie z zasadami. Wysoka franczyza obniża składkę, ale wymaga osobnej rezerwy; bez niej nie poleciłbym tego wariantu. Aplikacja i dokumenty są czytelne, choć składkę nadal uważam za dużą pozycję jednoosobowego budżetu.
Suma składek 420 CHF/mies.
Mój samochód
Volkswagen Passat Variant 2.0 TDI
- Rok produkcji
- 2016
- Paliwo
- Diesel
- Silnik
- 2 l (1968 cm³)
- Moc
- 150 KM (110 kW)
- Skrzynia biegów
- Manualna
- Napęd
- Napęd na przód
Moje uwagi o kosztach auta w Szwajcarii
• Kombi służy do wyjazdów w góry, wizyt w Austrii i prywatnych projektów; narzędzia na służbowe montaże wozi firma.
• Samochód został kupiony bez leasingu po sprzedaży droższego auta używanego podczas małżeństwa.
• Winieta 40 CHF rocznie, podatek i ubezpieczenie są wpisane jako koszty roczne.
• Markus tworzy co miesiąc rezerwę na serwis oraz opony.
• Do Zurychu często wybiera pociąg, a krótkie trasy w Einsiedeln pokonuje pieszo.
Praca Markusa jako doświadczonego stolarza
Produkcja na wymiar, pomiary, CNC i montaże
- Pensum
- 100%
- Brutto
- 6 700 CHF
- 13. pensja
- Tak
- Doświadczenie
- Ponad 25 lat
Stała umowa i około 42 godzin tygodniowo.
Podstawa oraz uśredniony dodatek montażowy.
Wypłacana raz w roku od pensji podstawowej.
W tym 15 lat pracy w Szwajcarii.
Moja opinia o Schreinerei am Etzel: Fach daje mi stabilność i nadal przynosi satysfakcję, zwłaszcza przy trudnych pomiarach oraz końcowym montażu. Minusem jest fizyczne obciążenie, dlatego chcę stopniowo przechodzić do przygotowania produkcji i koordynacji.
Podstawowe ubezpieczenie w modelu Telmed
Wysoka franczyza zabezpieczona osobnym funduszem
- Model
- Telmed
- Franczyza
- 2 500 CHF
- Składka
- 420 CHF/mies.
- Rezerwa
- Oddzielna
Pierwszy kontakt przed zwykłą wizytą.
Wybrana przy rzadkim korzystaniu z leczenia.
Kwota modelowa dla profilu i miejsca.
Markus nie finansuje udziału własnego z bieżącego czynszu.
Moja opinia o Helsana: Obsługa jest przewidywalna, a model odpowiada mojemu sposobowi korzystania z opieki. Nie traktuję wysokiej franczyzy jako automatycznej oszczędności — wymaga gotówki i nie może być powodem odkładania potrzebnego leczenia.
Konto codzienne i osobne subkonta
Podatki, samochód i emerytura nie mieszają się z pieniędzmi na życie
- Konto główne
- Jednoosobowe
- Podatki
- 650 CHF/mies.
- Koszty roczne
- Subkonto
- Oszczędności
- Po kosztach
Po rozwodzie zamknięto dawny wspólny rachunek.
Automatyczny przelew po wynagrodzeniu.
Auto, Serafe, wakacje i większe rachunki.
Regularna nadwyżka jest dzielona według celów.
Moja opinia o Schwyzer Kantonalbank: Największą korzyścią jest przejrzystość, nie konkretny produkt. Pieniądze przeznaczone na podatki i roczne rachunki przestały wyglądać jak wolne saldo. Po rozwodzie taki podział bardzo ułatwił odbudowę kontroli.

Prosty telefon bez finansowania urządzenia
Po rozwodzie Markus zredukował nieużywane pakiety
- Abonament
- 30 CHF/mies.
- Austria
- Roaming sprawdzany
- Internet domowy
- 45 CHF/mies.
- Płatna TV
- Brak
Modelowa cena bez raty za telefon.
Warunki są kontrolowane przed dłuższą wizytą.
Oddzielne łącze bez telewizji.
Anulowana po przeglądzie abonamentów.
Moja opinia o Wingo: Potrzebuję niezawodnego kontaktu, a nie rozbudowanego pakietu i nowego telefonu co dwa lata. Po usunięciu nieużywanych usług rachunki spadły bez odczuwalnej utraty jakości codziennego życia.
Używany Passat Variant bez leasingu
Praktyczne kombi zamiast droższego auta statusowego
- Silnik
- 2.0 TDI
- Rocznik
- 2016
- Leasing
- Brak
- Zastosowanie
- Austria + góry
110 kW, skrzynia manualna i napęd przedni.
Historia serwisowa sprawdzona przed zakupem.
Samochód kupiony ze środków własnych.
Służbowe montaże korzystają z auta pracodawcy.
Moja opinia o Volkswagen: Auto jest wystarczająco duże i niezawodne, ale nie wiąże mnie wysoką ratą. Pełny koszt nadal obejmuje paliwo, podatek, ubezpieczenie, opony i naprawy, dlatego co miesiąc odkładam odpowiednią kwotę.
Offers we use
Links to the providers behind the numbers above. Nothing is loaded from them until you choose to open it.
-
Pozwolenie C dla obywateli UE/EFTA
sem.admin.ch
Oficjalne wyjaśnienie, kiedy obywatel Austrii może otrzymać pozwolenie na osiedlenie po regularnym pobycie.
-
Drugi filar i rozwód
ch.ch
Oficjalne informacje o kapitale zawodowej emerytury zgromadzonym podczas małżeństwa i jego podziale przy rozwodzie.
-
Filar 3a
ch.ch
Oficjalne informacje o prywatnym zabezpieczeniu emerytalnym i limicie wpłat dla osób zatrudnionych.
-
Bank kantonalny Schwyz
szkb.ch
Oficjalna strona banku używanego w profilu do codziennych płatności oraz oddzielnych rezerw.
Dodatkowe informacje
- Kanton
- Schwyz
- Miasto
- Einsiedeln, Schwyz
- Typ rodziny
- 👤 Singiel
- Wiek dorosłych
- 46
- Dzieci
- 0
- Pozwolenie na pobyt
- Pozwolenie C (osiedleńcze)
- Mieszkanie
- Wynajem
- Powierzchnia
- 67 m²
- Umowa o pracę
- Na czas nieokreślony
- Języki
- NiemieckiOjczystyAngielskiB1
- Kraj pochodzenia
- Austria
Pytania i odpowiedzi
Jak z planu na trzy lata zrobiło się piętnaście lat życia w Szwajcarii?
Kiedy przyjechałem, naprawdę zakładałem, że będzie to ograniczony etap. Miałem prosty pokój, dwie walizki i bardzo konkretny cel oszczędnościowy. Nie kupowałem dobrych mebli, nie zapisywałem się do lokalnych organizacji i wiele decyzji odkładałem na „po powrocie”. Z czasem praca przestała być jedynym powodem pozostania. Poznałem ludzi, zmieniłem firmę na lepszą, zacząłem prowadzić samodzielne montaże i poznałem kobietę, która później została moją żoną. Nagle tymczasowość miała wspólne mieszkanie, przyjaciół, ulubione trasy i obowiązki. Po rozwodzie pierwszy raz od dawna mogłem wyjechać bez uzgadniania tego z drugą osobą, ale wtedy odkryłem, że nie mam już w Austrii gotowego życia czekającego na mój powrót. Mam tam rodzinę i korzenie, lecz moja zawodowa codzienność, lekarz, ubezpieczenia, znajomi i większość dorosłych wspomnień są tutaj. Piętnaście lat nie wydarzyło się przez jedną wielką decyzję. Powstało z wielu małych decyzji, z których każda wydawała się rozsądna na następny rok. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Dlaczego wybrałeś Szwajcarię, skoro w Austrii również miałeś pracę?
Nie uciekałem przed bezrobociem. W Austrii pracowałem jako stolarz, ale w niewielkiej firmie zakres obowiązków rósł, a płaca i perspektywy pozostawały podobne. Znajomy z branży opowiadał, że szwajcarskie zakłady szukają ludzi potrafiących nie tylko obsługiwać maszynę, lecz także samodzielnie mierzyć, dopasowywać i montować. Wysłałem kilka aplikacji bez wielkich oczekiwań. Podczas rozmowy nie pytano mnie wyłącznie o dyplom; dostałem rysunek, omawialiśmy kolejność pracy, materiał i problemy na montażu. Oferta była finansowo lepsza, ale przekonała mnie również możliwość wykonywania bardziej złożonych zamówień. Bliskość Austrii zmniejszała ryzyko: w razie niepowodzenia mogłem wrócić samochodem, a nie organizować kosztowny lot. Pierwszy kontrakt potraktowałem jak zawodowy test. Dopiero później zrozumiałem, że wyjazd wpłynie na całe życie prywatne. Dzisiaj radziłbym nie budować decyzji wyłącznie na różnicy brutto. Dla fachowca równie ważne są rodzaj zleceń, odpowiedzialność, wyposażenie warsztatu, bezpieczeństwo oraz to, czy doświadczenie prowadzi do realnego rozwoju. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Jak wyglądały twoje pierwsze miesiące w Szwajcarii?
Pierwsze miesiące były finansowo proste, lecz społecznie dość puste. Wynajmowałem umeblowany pokój i prawie cały dzień spędzałem w pracy. Po zmianie robiłem szybkie zakupy, dzwoniłem do rodziny i analizowałem każdą cenę w euro. Nie miałem samochodu ani wielu rzeczy, więc początkowo odkładałem dużą część wypłaty. Jednocześnie popełniałem typowy błąd osoby przekonanej, że pobyt jest tymczasowy: nie inwestowałem w relacje ani wygodę. W warsztacie rozumiałem Hochdeutsch, ale szybki dialekt między kolegami wymagał koncentracji. Nie udawałem, że wszystko jest jasne, zwłaszcza przy wymiarach i zasadach bezpieczeństwa. Najwięcej nauczyłem się podczas montaży, bo tam trzeba rozmawiać z klientem, innymi wykonawcami i kierownikiem budowy. Administracja była uporządkowana, lecz każda instytucja oczekiwała dokumentów w terminie. Po kilku miesiącach kupiłem używany rower, zacząłem chodzić na lokalne wycieczki i przyjąłem zaproszenie kolegów zamiast wracać co weekend do Austrii. Dopiero wtedy przestałem funkcjonować jak pracownik delegowany do hotelu i zacząłem poznawać miejsce, w którym rzeczywiście mieszkałem. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Kiedy po raz pierwszy pomyślałeś, że zostaniesz na stałe?
Nie było jednego dnia, w którym powiedziałem sobie: teraz jestem emigrantem na zawsze. Pierwszym sygnałem było podpisanie dłuższej umowy najmu i kupienie porządnego stołu zamiast kolejnego rozwiązania tymczasowego. Później poznałem przyszłą żonę i zacząłem planować urlop, budżet oraz pracę jako część wspólnego życia. W firmie powierzono mi samodzielne pomiary i kontakt z klientami, więc moja pozycja nie przypominała już krótkiego zastępstwa. Ważny był również moment uzyskania pozwolenia C. Dokument nie zmienił mnie emocjonalnie, ale potwierdził, że pobyt nie zależy od jednego kontraktu. Paradoksalnie najpełniej zrozumiałem trwałość po rozwodzie. Mogłem wrócić do Austrii, a jednak szukałem mieszkania w kantonie Schwyz, bo tutaj miałem pracę, lekarza, znajomych i nawyki. Powrót nie byłby cofnięciem czasu, tylko kolejną przeprowadzką do kraju, który także zmienił się przez piętnaście lat. Stałość nie oznacza, że wykluczam przyszłe zmiany. Oznacza, że decyzje emerytalne, mieszkaniowe i zawodowe podejmuję z założeniem, iż Szwajcaria jest moim obecnym domem, nie poczekalnią. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści.
Jakie znaczenie ma dla ciebie pozwolenie C po piętnastu latach pobytu?
Jako obywatel Austrii najpierw otrzymałem pozwolenie B na podstawie zatrudnienia. Po pięciu latach regularnego i nieprzerwanego pobytu, przy spełnieniu warunków, mogłem uzyskać pozwolenie C. Po piętnastu latach traktuję je jako stabilną podstawę życia, ale nie mylę ze szwajcarskim obywatelstwem. Ma praktyczne znaczenie: moje prawo pobytu nie jest przywiązane do konkretnego pracodawcy, a podatki rozliczam w zwykłym trybie zamiast standardowego miesięcznego podatku źródłowego. Wymaga to dyscypliny, ponieważ brak potrącenia na pasku nie znaczy, że podatek zniknął. Co miesiąc odkładam 650 CHF na oddzielne konto i po otrzymaniu decyzji porównuję rezerwę z należnością. Pozwolenie daje spokój przy zmianie pracy oraz po rozwodzie, gdy zniknęła rodzinna struktura, z którą wcześniej łączyłem swoje życie. Nadal mam obowiązki administracyjne, pilnuję dokumentów i zgłaszam adres. Nie buduję też poczucia przynależności wyłącznie na karcie pobytu. Dokument potwierdza status prawny, ale zakorzenienie wynika z codziennych relacji, języka, pracy i odpowiedzialności za własne życie. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Dlaczego po rozwodzie wybrałeś właśnie Einsiedeln?
Potrzebowałem zmiany otoczenia, ale nie chciałem niszczyć całej zawodowej i społecznej sieci. Einsiedeln był wystarczająco blisko pracy oraz znajomych, a jednocześnie nie przypominał miejsc, z którymi łączyłem wspólne małżeńskie życie. Podoba mi się skala miejscowości: mam sklepy, kolej, restauracje i potrzebne usługi, lecz po kilkunastu minutach mogę znaleźć się na szlaku. Zimą śnieg rzeczywiście zmienia rytm codzienności, co dla Austriaka jest raczej zaletą niż problemem. Po rozwodzie bałem się, że ciche mieszkanie w małej miejscowości pogłębi samotność. Okazało się, że spokój pomaga, jeśli człowiek świadomie utrzymuje kontakty i nie zamyka się w domu. Do Zurychu mogę dojechać, ale nie płacę za życie w centrum, którego na co dzień nie potrzebuję. Ważny był także balkon i możliwość trzymania sprzętu turystycznego. Nie wybrałem najtańszego adresu, tylko miejsce, w którym potrafiłem wyobrazić sobie zwykły poniedziałek, nie jedynie ładny weekend. Po trzech latach czuję, że przeprowadzka nie była ucieczką. Dała mi neutralną przestrzeń do zbudowania nowych nawyków. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Jak wygląda twój zwykły dzień pracy jako stolarza?
Zaczynam od sprawdzenia planu warsztatu i tego, czy elementy potrzebne na montaż są kompletne. Przy produkcji mebli na wymiar jedna brakująca listwa potrafi zatrzymać kilka osób u klienta. W zależności od dnia pracuję przy rozkroju, okleinowaniu, CNC, ręcznym dopasowaniu albo jadę na pomiar i montaż. Dokumentacja cyfrowa jest ważna, ale nadal sprawdzam kierunek usłojenia, jakość powierzchni, wilgotność i zachowanie konkretnego materiału. Przed transportem zabezpieczamy elementy oraz planujemy kolejność wniesienia, bo piękna szafa nic nie znaczy, jeśli uszkodzi się ją na klatce schodowej. Na montażu sprawdzam ściany, poziomy i instalacje. Rzadko wszystko odpowiada idealnemu rysunkowi, więc trzeba znaleźć rozwiązanie, które jest technicznie poprawne i estetyczne. Rozmawiam również z klientem, elektrykiem albo kierownikiem budowy. Pod koniec dnia dokumentuję zmiany, braki i czas. Najbardziej lubię widoczny rezultat: rano mam zestaw części, a wieczorem klient widzi funkcjonalną kuchnię albo zabudowę. Ta namacalność nadal daje mi satysfakcję mimo wielu lat w zawodzie. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne.
Czy współczesny stolarz nadal pracuje głównie ręcznie?
Ręczne umiejętności pozostają potrzebne, ale obraz stolarza z samym strugiem i piłą jest niepełny. W warsztacie korzystamy z pilarek formatowych, okleiniarek, centrów CNC, odciągów i programów przygotowujących produkcję. Maszyna zapewnia powtarzalność, lecz nie podejmuje wszystkich decyzji. Ktoś musi prawidłowo przygotować dane, wybrać narzędzie, ustalić bazę, rozpoznać wadę materiału i ocenić jakość powierzchni. Podczas montażu technologia nie wyprostuje krzywej ściany ani nie wyjaśni klientowi, dlaczego gniazdko koliduje z planowaną zabudową. Doświadczenie łączy więc cyfrowy proces z praktycznym rozwiązywaniem problemów. Lubię nowe maszyny, ponieważ ograniczają ciężką i powtarzalną pracę, ale nie chcę być operatorem, który bez ekranu nie potrafi dopasować elementu. Młodszym kolegom powtarzam, że dokładność programu nie naprawi błędnego pomiaru. Z drugiej strony starszy fachowiec nie może odrzucać technologii tylko dlatego, że kiedyś robiło się wszystko ręcznie. Najbardziej wartościowy pracownik rozumie materiał, maszynę, dokumentację i człowieka, który będzie korzystał z gotowego wnętrza. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Dlaczego najbardziej lubisz montaże u klientów?
Montaż zamyka cały proces i pokazuje, czy wcześniejsze decyzje były dobre. W warsztacie można ocenić pojedynczy front, krawędź albo korpus, lecz dopiero w pomieszczeniu widać proporcje, światło i relację z resztą wnętrza. Lubię odpowiedzialność za ostateczne dopasowanie. Trzeba zaplanować transport, ochronić podłogę, uzgodnić pracę z innymi ekipami i pozostawić po sobie porządek. Często pojawia się niespodzianka: ściana odchyla się, instalacja jest przesunięta, a klient zmienił urządzenie. Nie można wtedy powiedzieć, że plan był poprawny i odjechać. Szukam rozwiązania, konsultuję zmianę i jasno mówię o konsekwencjach. Montaż wymaga też komunikacji. Dobra technicznie praca może zostać źle odebrana, jeśli fachowiec spóźnia się bez informacji albo traktuje dom klienta jak halę produkcyjną. Największa satysfakcja przychodzi, gdy po kilku dniach wszystko działa, linie się zgadzają, a klient widzi nie stertę części, tylko gotową przestrzeń. To również moment odpowiedzialności: podpis odbioru nie powinien zasłaniać drobnego problemu, który wiem, że wróci po kilku miesiącach. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Jak radzisz sobie z błędami i trudnymi rozmowami z klientem?
Najgorszą reakcją jest ukrywanie błędu do momentu, gdy nie można go już naprawić bez dużych kosztów. Jeśli element został źle wykonany albo pomiar budzi wątpliwość, zgłaszam to kierownikowi i proponuję możliwe rozwiązania. Klient nie potrzebuje długiej historii o tym, kto zawinił; potrzebuje rzetelnej informacji, wpływu na termin oraz pewności, że ktoś odpowiada za naprawę. Nie obiecuję nierealnej daty tylko po to, by zakończyć niewygodną rozmowę. W branży mebli na wymiar emocje bywają duże, bo klient długo oszczędzał, remont jest opóźniony i kilka ekip wzajemnie na siebie czeka. Staram się oddzielić zrozumiałą frustrację od osobistego ataku. Dokumentacja zdjęciowa, potwierdzone wymiary i zapis zmian pomagają ustalić fakty. Sam również popełniłem błędy i pamiętam, że profesjonalizm nie polega na bezbłędności przez całe życie. Polega na szybkim wykryciu, ograniczeniu skutków i uczciwej korekcie. Po zakończeniu zlecenia analizujemy przyczynę, aby następny projekt nie powtórzył tego samego problemu. Tak buduje się zaufanie i reputację małej firmy. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta.
Czy wynagrodzenie 6 700 CHF brutto jest wysokie dla doświadczonego stolarza?
To dobre wynagrodzenie dla fachowca, który potrafi samodzielnie prowadzić zlecenie, obsługiwać maszyny, mierzyć i rozwiązywać problemy na montażu. Nie jest jednak kwotą, która automatycznie tworzy luksusowe życie. Moje modelowe brutto obejmuje 6 500 CHF podstawy i około 200 CHF przeciętnego dodatku za samodzielne montaże oraz odpowiedzialność. Po składkach społecznych, ubezpieczeniu od wypadków, drugim filarze i ubezpieczeniu dziennego wynagrodzenia zostaje około 5 641 CHF. Podatek płacę oddzielnie, dlatego miesięcznie rezerwuję 650 CHF. Sam czynsz, Nebenkosten, parking i prąd kosztują około 1 800 CHF. Dochodzą zdrowie, samochód i wszystkie koszty jednej osoby prowadzącej samodzielne gospodarstwo. Pensja daje mi spokój i pozwala oszczędzać, lecz patrzę na nią jako rezultat trzydziestu lat nauki zawodu i odpowiedzialności, nie łatwe pieniądze. Młodsza osoba bez samodzielności może zarabiać mniej. Ważne są także warunki: trzynasta pensja, urlop, kasa emerytalna, nadgodziny, narzędzia i czas dojazdu. Jedna liczba brutto nie opisuje wartości całej umowy. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści.
Co dokładnie schodzi z twojej pensji przed przelewem na konto?
Na pasku mam kilka potrąceń, które nowi pracownicy często wrzucają do jednego worka pod nazwą „podatek”. AHV, IV, EO i ALV tworzą modelowo 6,4% brutto. Dochodzi ubezpieczenie od wypadków pozazawodowych, ponieważ pracuję więcej niż osiem godzin tygodniowo. Istotną pozycją jest BVG, czyli drugi filar. Przy moim wieku i planie firmy modeluję udział pracownika na około 8% brutto, choć rzeczywisty mechanizm opiera się na wynagrodzeniu ubezpieczonym i regulaminie kasy. Niewielka kwota finansuje ubezpieczenie dzienne w razie choroby. Razem daje to około 1 058,60 CHF potrąceń i 5 641,40 CHF przelewu. Ponieważ mam pozwolenie C, na pasku nie ma zwykłego podatku źródłowego. Sam odkładam pieniądze na rozliczenie kantonalne, gminne i federalne. BVG nie jest straconym podatkiem, ale miesięcznie zmniejsza płynność, a po rozwodzie część kapitału zgromadzonego podczas małżeństwa została podzielona. Dlatego netto trzeba analizować wraz z podatkiem oraz emeryturą, nie wyłącznie jako kwotę przychodzącą na konto. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Czy fach stolarza jest w Szwajcarii bardziej doceniany niż w Austrii?
Nie chcę tworzyć prostego obrazu, że w Austrii rzemiosło jest lekceważone, a w Szwajcarii każdy fachowiec jest traktowany idealnie. W obu krajach są dobre i złe firmy. W moim doświadczeniu szwajcarscy klienci częściej akceptują, że praca na wymiar, dokładny montaż i odpowiedzialność kosztują, choć równocześnie mają bardzo wysokie oczekiwania. Firma inwestuje w maszyny, odciągi i narzędzia, bo przestój oraz reklamacja są droższe niż rozsądne wyposażenie. Doświadczony pracownik może zarabiać na poziomie pozwalającym samodzielnie utrzymać mieszkanie i odkładać, bez konieczności zmiany zawodu na biurowy. Doceniam też ścieżki rozwoju: przygotowanie produkcji, pomiary, programowanie CNC, kierowanie montażem czy szkolenie uczniów. Szacunek nie oznacza jednak braku presji. Klient płacący wysoką cenę wymaga jakości, punktualności i czystości. Fachowiec musi stale się uczyć, bo materiały, okucia i oprogramowanie zmieniają się. Najważniejsze jest dla mnie poczucie, że doświadczenie ma mierzalną wartość. Nie muszę udowadniać ambicji przez porzucenie warsztatu; mogę rozwijać się w obrębie zawodu. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
W jaki sposób rozwód zmienił twoje codzienne finanse?
Przed rozwodem patrzyłem głównie na łączny dochód i saldo wspólnego konta. Koszty internetu, prądu, samochodu czy wyposażenia rozkładały się na dwie osoby i rzadko zastanawiałem się, ile z nich jest naprawdę stałych. Po rozstaniu nie płaciłem połowy dawnego czynszu. Potrzebowałem osobnego mieszkania, kaucji, ubezpieczenia, telefonu, internetu i całego podstawowego wyposażenia. Jedna osoba zużywa mniej jedzenia, ale lodówka, router i ogrzewanie nadal funkcjonują. Przez pierwszy rok oszczędności prawie stanęły, mimo że moja pensja się nie zmieniła. Musiałem kupić łóżko, stół, naczynia, lampy i rzeczy tak zwyczajne, że wcześniej wydawały się częścią mieszkania, a nie majątkiem. Zmieniłem sposób prowadzenia kont: osobno trzymam podatki, koszty roczne, rezerwę awaryjną i oszczędności emerytalne. Przejrzałem abonamenty oraz ubezpieczenia. Rozwód nauczył mnie, że bezpieczeństwo gospodarstwa z dwiema pensjami może być częściowo iluzoryczne, jeśli żadna osoba nie wie, jak wygląda jej własny budżet. Dzisiaj znam koszt mojego życia i nie traktuję wspólnych dawniej pieniędzy jako punktu odniesienia. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Co było najdroższą częścią samego rozwodu?
Nie mieliśmy długiej wojny sądowej, więc honoraria prawników i opłaty nie były największym elementem. Najdroższe było stworzenie dwóch niezależnych gospodarstw oraz rozdzielenie majątku i przyszłych zabezpieczeń. Kaucja za nowe mieszkanie zamroziła kilka tysięcy franków. Do tego doszła przeprowadzka, podstawowe meble, kuchnia, pościel, narzędzia domowe i nowe umowy. Część rzeczy podzieliliśmy, część została w dawnym mieszkaniu, a część trzeba było odkupić. Koszt emocjonalny sprzyjał złym decyzjom: człowiek chce szybko urządzić przestrzeń, aby nie wyglądała jak przejściowy pokój. Ustaliłem więc limit i przez pierwszy rok kupowałem etapami, często używane rzeczy. Prawdziwie długoterminowym kosztem był podział kapitału drugiego filaru zgromadzonego podczas małżeństwa. Nie widać go na rachunku za rozwód, lecz wpływa na przyszłą emeryturę. Ponieważ nie mamy dzieci, nie ustalaliśmy opieki ani alimentów na dziecko, a oboje byliśmy zdolni do samodzielnego utrzymania, więc nie powstały stałe alimenty małżeńskie. To uprościło sprawę, ale nie sprawiło, że finansowo była lekka. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Jak wyglądał podział drugiego filaru po rozwodzie?
Podczas małżeństwa oboje pracowaliśmy, ale moje dochody i wpłaty do kasy emerytalnej były wyższe. W szwajcarskim rozwodzie znaczenie ma kapitał zawodowej emerytury zgromadzony w okresie małżeństwa, a nie całe oszczędności od początku kariery. Kasy oraz sąd ustaliły wartości na właściwe daty, a odpowiednia część została przeniesiona zgodnie z zatwierdzonym porozumieniem. Nie dostałem rachunku do zapłaty z bieżącego konta, dlatego łatwo byłoby udawać, że podział nic mnie nie kosztował. Po otrzymaniu aktualnego wyciągu zobaczyłem jednak niższy przewidywany kapitał na emeryturę. To był jeden z powodów, dla których zacząłem regularniej wpłacać do filaru 3a i analizować możliwość dobrowolnego uzupełnienia drugiego filaru w przyszłości. Nie oceniam tego jako kary dla lepiej zarabiającej osoby. Małżeństwo było wspólnym projektem, a zasady obejmują zabezpieczenie obojga. Najważniejsze było uzyskanie konkretnych dokumentów, a nie opieranie się na liczbach zapamiętanych z dawnego wyciągu. Każda sytuacja rozwodowa jest indywidualna, więc moja historia nie zastępuje porady prawnej ani kalkulacji kasy. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Czy po rozwodzie płacisz byłej żonie alimenty?
Nie. Nie mamy dzieci, oboje przez małżeństwo pozostawaliśmy aktywni zawodowo i po rozstaniu byliśmy w stanie samodzielnie się utrzymać. W porozumieniu nie ustanowiono stałych alimentów małżeńskich. To ważne doprecyzowanie, ponieważ profil rozwiedzionej osoby nie powinien automatycznie zakładać miesięcznego przelewu na byłego partnera. Nasze zobowiązania dotyczyły rozliczenia wspólnych rzeczy, kosztów przeprowadzki według ustaleń oraz podziału zabezpieczenia emerytalnego zgodnie z decyzją. Przez krótki okres opłacaliśmy jeszcze wspólne umowy, zanim zostały rozwiązane albo przepisane, lecz nie był to długoterminowy obowiązek. Brak alimentów nie oznacza, że rozwód nie wpływa na budżet. Utrata wspólnego gospodarstwa, dwa czynsze i samodzielne ponoszenie ryzyka są trwałą zmianą. Nie wykorzystuję też tego faktu do porównywania swojej sytuacji z osobami mającymi dzieci; ich logistyka i odpowiedzialność finansowa są zupełnie inne. Dla mnie ważne jest, że po zamknięciu rozliczeń każde z nas mogło budować własny budżet bez ciągłej zależności. Ułatwiło to również spokojniejszy kontakt po zakończeniu sprawy. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Jak urządziłeś nowe mieszkanie, nie wydając wszystkiego naraz?
Najpierw kupiłem rzeczy potrzebne do snu, gotowania i pracy administracyjnej: dobre łóżko, prosty stół, krzesło, lampy, naczynia oraz podstawowe zasłony. Jako stolarz miałem pokusę natychmiast zbudować idealne wnętrze, ale materiał i okucia również kosztują. Ustaliłem miesięczny limit i traktowałem mieszkanie jak projekt etapowy. Część mebli znalazłem używaną, regały wykonałem z pozostałości materiałowych za zgodą firmy, a droższe elementy kupowałem dopiero po kilku miesiącach. Nie chciałem finansować wyposażenia kredytem konsumenckim ani kartą. Najtrudniejsze było zaakceptowanie pustych miejsc. Po rozwodzie człowiek chce szybko stworzyć wrażenie pełnego domu, żeby udowodnić sobie, że zaczyna nowe życie. Z czasem zrozumiałem, że przypadkowo kupiona szafa nie rozwiąże samotności. Dzisiaj mieszkanie jest spójne i wygodne, ale powstawało prawie dwa lata. Każdy przedmiot ma funkcję, a nie tylko zakrywa emocjonalną pustkę. Etapowe urządzanie uchroniło fundusz bezpieczeństwa i pozwoliło mi sprawdzić, jak naprawdę korzystam z przestrzeni, zanim wykonałem zabudowy na wymiar. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Jak wygląda twój obecny miesięczny budżet?
Zwykłe netto po potrąceniach pracowniczych wynosi około 5 641 CHF. Modelowe miesięczne koszty, po przeliczeniu rachunków rocznych, wynoszą około 4 800 CHF. Mieszkanie z Nebenkosten, parkingiem i prądem kosztuje 1 800 CHF. Składka zdrowotna oraz rezerwa medyczna to 520 CHF. Jedzenie, posiłki w pracy i środki domowe pochłaniają około 570 CHF. Samochód razem z paliwem, ubezpieczeniem, podatkiem, serwisem, oponami i winietą kosztuje około 363 CHF miesięcznie. Następnie dochodzą telefon, internet, Serafe, prywatne ubezpieczenia, podatki, ubrania, sport, restauracje, wyjazdy do Austrii, wakacje oraz nieprzewidziane wydatki. Regularna nadwyżka jest bliższa 840 CHF niż deklarowanym czasem 1 500 CHF. Dopiero trzynasta pensja, rozłożona na cały rok, podnosi średnią zdolność oszczędzania do około 1 300 CHF. Nie zapisuję w budżecie oszczędności jako kosztu, ponieważ raport powinien policzyć je z różnicy między netto a wydatkami. Część nadwyżki kieruję później do filaru 3a i funduszu emerytalnego. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści.
Dlaczego wynajmujesz 2,5 pokoju, skoro mieszkasz sam?
Przez kilka tygodni po rozstaniu rozważałem kawalerkę, aby jak najszybciej obniżyć koszty. Ostatecznie wybrałem około 67 m² z osobną sypialnią, salonem z kuchnią i małym balkonem. Mieszkanie kosztuje modelowo 1 470 CHF czynszu oraz 180 CHF Nebenkosten. Po całym dniu w warsztacie potrzebuję miejsca, w którym mogę odpocząć bez patrzenia z łóżka na zlew i odzież roboczą. Czasami pracuję nad dokumentacją albo przygotowuję prywatny projekt, więc stół i oddzielna strefa dzienna są użyteczne. Mam też przestrzeń dla rodziny z Austrii, gdy ktoś odwiedza mnie na noc. Nie wybrałem luksusowego nowego budynku. Kuchnia jest prosta, łazienka starsza, a większość ulepszeń stanowią wykonane przeze mnie regały i dobre oświetlenie. Czynsz jest największym kosztem, ale dom po rozwodzie stał się częścią zdrowia psychicznego. Ograniczam inne stałe wydatki zamiast karać się mieszkaniem przypominającym tymczasowy pokój. Gdybym stracił pracę, mógłbym rozważyć przeprowadzkę, lecz przy obecnym dochodzie przestrzeń mieści się w budżecie. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Czy po piętnastu latach nadal uważasz Szwajcarię za drogą?
Tak, tylko inaczej o tym myślę. Na początku każdą kawę, usługę i obiad przeliczałem na euro, co powodowało ciągłe poczucie przepłacania. Dzisiaj odnoszę cenę do mojego dochodu, budżetu oraz wartości konkretnej usługi. Pięć franków za kawę może być rozsądne podczas spotkania, ale nie jako codzienny automatyzm kupowany bez zastanowienia. Największą różnicę nadal widzę w restauracjach, naprawach, usługach osobistych i kosztach mieszkania. Jednocześnie zarabiam w tym samym systemie cenowym i sam otrzymuję wynagrodzenie fachowca. Nie mogę oczekiwać wysokiej płacy za własny montaż, a później uważać, że praca mechanika czy dentysty powinna kosztować jak w kraju o niższych wynagrodzeniach. Przyzwyczajenie nie oznacza, że ceny przestały mieć znaczenie. Nadal porównuję ubezpieczenie, planuję zakupy i unikam niepotrzebnych abonamentów. Zmieniło się poczucie skali: wiem, które wydatki są normalne dla mojego życia, a które wynikają z wygody lub impulsu. Dzięki temu nie żyję w ciągłym oburzeniu, ale też nie usprawiedliwiam każdego zakupu zdaniem, że przecież w Szwajcarii wszystko jest drogie. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Jak wybrałeś ubezpieczenie zdrowotne i franczyzę?
Mam podstawową polisę Helsany w modelu telemedycznym z franczyzą 2 500 CHF i składką modelowo około 420 CHF miesięcznie. Wybrałem wysoką franczyzę, ponieważ ogólnie jestem zdrowy i mam oddzielną rezerwę wystarczającą na maksymalny przewidywalny koszt udziału własnego. Model telemedyczny wymaga pierwszego kontaktu zgodnie z zasadami ubezpieczyciela, więc nie zapisuję się samodzielnie do dowolnego specjalisty. Aplikacja i telefon są dla mnie wygodne, ale przed każdą wizytą upewniam się, że ścieżka jest prawidłowa. Po czterdziestce nie zakładam już, że zdrowie zawsze będzie bezkosztowe. Stolarstwo obciąża plecy, barki i słuch, dlatego poza składką odkładam około 100 CHF na dentystę, leki oraz rachunki niepokryte od razu. Co roku porównuję warianty, ale nie zmieniam modelu wyłącznie dla kilku franków, jeśli obsługa jest przewidywalna. Wysoka franczyza nie może powodować odkładania potrzebnego leczenia. Jeśli pojawi się planowany zabieg albo przewlekły problem, rozważę niższą franczyzę na kolejny dozwolony okres. Oszczędność działa tylko razem z gotową rezerwą. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Dlaczego nadal potrzebujesz samochodu?
Samochód nie jest konieczny do każdego zwykłego dnia w Einsiedeln, ale bardzo ułatwia montaże, górskie wyjazdy i regularne wizyty w Austrii. Narzędzia służbowe zapewnia firma i na większe zlecenia jedziemy samochodem firmowym, więc nie finansuję pracodawcy własnym autem. Prywatnie mam Volkswagena Passata Variant z 2016 roku, kupionego jako używany bez leasingu. Kombi pozwala przewieźć sprzęt sportowy, materiał do prywatnego projektu i bagaże, ale nie jest samochodem wybranym po to, by imponować klientom. Po rozwodzie sprzedałem droższe auto i kupiłem model o przewidywalnych kosztach. Miesięcznie odkładam nie tylko na paliwo, lecz także ubezpieczenie, podatek, serwis, opony i winietę. Jeśli liczyć wszystko, auto kosztuje około 363 CHF miesięcznie, mimo że nie ma raty. Krótkie trasy pokonuję pieszo, a do Zurychu często wybieram pociąg, bo parkowanie i ruch odbierają przewagę samochodu. Zachowuję go, ponieważ daje mi elastyczność poza głównymi połączeniami. Gdyby przestał być potrzebny do Austrii i aktywności, ponownie policzyłbym sens posiadania. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne.
Jak planujesz roczne koszty i naprawy samochodu?
Ubezpieczenie, podatek drogowy i winieta przychodzą jako większe rachunki, ale w budżecie traktuję je jak miesięczne koszty. Roczne ubezpieczenie modeluję na 1 000 CHF, podatek na 360 CHF, serwis i naprawy na 960 CHF, a opony na 240 CHF. Co miesiąc odpowiednia część trafia na subkonto samochodowe. Dzięki temu wymiana hamulców nie wygląda jak nagły wypadek finansowy, jeśli była normalnym zużyciem. Prowadzę historię serwisową, zapisuję przebieg, terminy i większe prace. Przy starszym aucie nie ma sensu udawać, że każdy rok będzie identyczny. Jeden może kosztować kilkaset franków, kolejny dwa tysiące. Fundusz wygładza tę różnicę. Mam OC i częściowe casco, nie pełne casco, ponieważ wartość pojazdu nie uzasadnia wysokiej składki. Przed dłuższym wyjazdem do Austrii sprawdzam opony, płyny i podstawowe elementy zamiast liczyć wyłącznie na assistance. Jeśli naprawa przekroczyłaby rozsądną część wartości auta, nie finansowałbym jej automatycznie z sentymentu. Samochód jest narzędziem, a decyzja o naprawie powinna uwzględniać bezpieczeństwo, przyszłe ryzyko i koszt alternatywy. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Czy robisz zakupy w Austrii, aby oszczędzać?
Kupuję część produktów w Austrii, gdy i tak jadę odwiedzić rodzinę. Najczęściej są to kosmetyki, chemia domowa, konkretne produkty spożywcze i rzeczy, które rzeczywiście są tańsze albo których po prostu lubię używać. Nie organizuję osobnej wielogodzinnej podróży po kilka promocji. Z Einsiedeln trzeba policzyć paliwo, czas, zużycie samochodu i możliwość kupienia większej ilości tylko dlatego, że cena wygląda atrakcyjnie. Przestrzegam też limitów i zasad celnych; taniej nie znaczy, że można bez ograniczeń przewozić wszystko. Najlepiej działa lista przygotowana przed wizytą. Wtedy zakupy są dodatkiem do spotkania z rodziną, a nie głównym celem weekendu. Na co dzień kupuję w lokalnych sklepach, gotuję w domu i zabieram jedzenie do pracy. Miesięczny budżet żywnościowy wynosi około 430 CHF, a posiłki podczas pracy kolejne 70 CHF. Jako singiel mógłbym żywić się taniej, ale nie chcę jeść monotonnie ani marnować jedzenia. Największą oszczędność daje plan tygodnia i wykorzystanie produktów, które już mam, nie graniczna wyprawa po każde tańsze opakowanie. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Co odkryłeś podczas przeglądu abonamentów po rozwodzie?
Przez lata drobne opłaty narastały prawie niezauważalnie. Mieliśmy rozszerzony pakiet telewizyjny, kilka serwisów streamingowych, magazyn, dodatkową przestrzeń w chmurze i dwa ubezpieczenia obejmujące częściowo podobne ryzyka. Każda pozycja osobno wydawała się mała, ale łącznie przekraczały 200 CHF miesięcznie. Po rozwodzie wyciągnąłem dwanaście miesięcy historii konta i zaznaczyłem wszystkie płatności cykliczne. Nie anulowałem wszystkiego dla samej satysfakcji. Zostawiłem usługi, których rzeczywiście używam, ale zrezygnowałem z pakietów kupionych kiedyś wspólnie albo uruchomionych na próbę. Sprawdziłem okresy wypowiedzenia i potwierdzenia, bo samo usunięcie aplikacji nie rozwiązuje umowy. Dzisiaj telefon kosztuje około 30 CHF, internet 45 CHF, a nie mam płatnej telewizji. Raz na pół roku robię krótki przegląd. Najważniejsza lekcja nie brzmi, że każda subskrypcja jest zła. Problem zaczyna się, gdy stały koszt przestaje konkurować z innymi potrzebami, ponieważ jest automatyczny. Ograniczenie rachunków dało mi trwały efekt bez codziennego odmawiania sobie kawy czy spotkania z przyjaciółmi. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta.
Jak rozliczasz podatki przy pozwoleniu C?
Nie mam standardowego podatku źródłowego potrącanego co miesiąc przez pracodawcę. Składam zwykłe rozliczenie i otrzymuję należność obejmującą podatki właściwe dla mojej sytuacji oraz miejsca zamieszkania. Dlatego po wypłacie automatycznie przelewam 650 CHF na oddzielne konto podatkowe. Kwota jest modelową rezerwą, a ostateczny rachunek zależy od dochodu, odliczeń, gminy i danego roku. Po rozwodzie moja sytuacja podatkowa zmieniła się ze wspólnego gospodarstwa małżeńskiego na osobę samotną, więc nie mogłem po prostu kopiować dawnej kwoty. Zachowuję zaświadczenie płacowe, dokumenty ubezpieczeń, wpłaty do filaru 3a i inne potrzebne potwierdzenia. Jeśli decyzja jest niższa od rezerwy, nadwyżki nie traktuję automatycznie jako pieniędzy na zakupy; część zostaje na kolejny okres. Jeśli jest wyższa, analizuję, czy zmieniły się stawki lub moje założenia. Najbardziej niebezpieczny jest pierwszy rok po przejściu na taki system, gdy konto wygląda na pełniejsze, bo podatek nie zniknął jeszcze w miesięcznym potrąceniu. Oddzielne subkonto usuwa tę iluzję i chroni płynność. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Ile naprawdę odkładasz w zwykłym miesiącu?
Przy modelowym netto 5 641 CHF i pełnych kosztach około 4 800 CHF regularna nadwyżka wynosi około 840 CHF. W spokojnym miesiącu mogę odłożyć więcej, jeśli mniej jeżdżę albo nie korzystam z restauracji. W miesiącu z dentystą czy większym wyjazdem bieżąca różnica spada, ale część kosztu powinna pochodzić z wcześniej utworzonej rezerwy. Nie mówię więc, że zawsze odkładam 1 500 CHF. Taka liczba staje się realistyczna dopiero po uwzględnieniu trzynastej pensji i uśrednieniu całego roku. Po potrąceniach dodatkowa wypłata podnosi średnią zdolność oszczędzania do około 1 300 CHF miesięcznie. Nadwyżkę dzielę między fundusz bezpieczeństwa, filar 3a, długoterminowe inwestycje i konkretne cele. Nie próbuję maksymalizować oszczędności kosztem całego życia. Mam zaplanowane wyjazdy, sport i niewielki budżet restauracyjny. Po rozwodzie potrzebowałem systemu, który będzie możliwy do utrzymania, a nie trzymiesięcznego finansowego postu. Najważniejsza jest regularność i uczciwe odróżnienie przeciętnego roku od najlepszego miesiąca, którym łatwo pochwalić się w internecie. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści.
Jak duży fundusz bezpieczeństwa utrzymujesz jako osoba samotna?
Dążę do utrzymania co najmniej sześciu miesięcy podstawowych kosztów, liczonych bez wakacji i dobrowolnych przyjemności. Jako singiel nie mam drugiego dochodu gospodarstwa, który przejąłby czynsz w razie choroby albo utraty pracy. Ubezpieczenie i system społeczny zapewniają ochronę, ale wypłaty mogą przyjść później, a część ryzyka nadal zostaje po mojej stronie. Fundusz trzymam w łatwo dostępnej formie, nie w inwestycjach, które musiałbym sprzedać podczas spadku rynku. Oddzielam go od rezerwy podatkowej i samochodowej. Podatek oraz przyszły serwis nie są sytuacjami awaryjnymi, bo wiadomo, że nadejdą. Po rozwodzie część funduszu zużyłem na kaucję i podstawowe wyposażenie, a odbudowa trwała ponad rok. Zanim zwiększyłem wpłaty inwestycyjne, ponownie osiągnąłem minimalny poziom gotówki. Rezerwa nie służy do unikania każdej zmiany. Przeciwnie, daje możliwość odejścia z niebezpiecznej pracy, spokojnego szukania nowego stanowiska albo zapłacenia za leczenie bez kredytu. Samotność finansowa nie musi oznaczać lęku, jeśli odpowiednio kupi się sobie czas. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Co robisz z trzynastą pensją?
Nie finansuję z niej zwykłego czynszu ani comiesięcznych rachunków. Podstawowe życie musi działać z dwunastu standardowych wypłat, ponieważ inaczej przez cały rok wydawałbym pieniądze, których jeszcze nie otrzymałem. Trzynasta pensja liczona jest modelowo od podstawy 6 500 CHF i po potrąceniach stanowi ważny element rocznych oszczędności. Zwykle dzielę ją na trzy części. Największa trafia do filaru 3a lub innych oszczędności emerytalnych, zwłaszcza odkąd podział BVG po rozwodzie obniżył mój przewidywany kapitał. Druga uzupełnia fundusz bezpieczeństwa i rezerwy, jeśli w ciągu roku zostały naruszone. Trzecia finansuje urlop albo konkretny zakup do domu, żebym nie traktował całej dodatkowej wypłaty wyłącznie jako obowiązku wobec przyszłego siebie. Proporcje zmieniam zależnie od sytuacji. Jeśli samochód wymagał dużej naprawy, najpierw odbudowuję rezerwę. Nie pokazuję trzynastej pensji jednocześnie jako miesięcznej pensji i osobnego bonusu. Taki podwójny zapis sztucznie zawyża dochód. W budżecie podaję zwykłe netto, a wpływ dodatkowej pensji opisuję jako roczne uśrednienie. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Dlaczego po rozwodzie mocniej zainteresowałeś się filarem 3a?
Przez część małżeństwa myślałem o emeryturze jako wspólnym problemie przyszłej pary. Oboje mieliśmy drugi filar, wspólne oszczędności i planowaliśmy koszty razem. Podział kapitału zgromadzonego podczas małżeństwa uświadomił mi, że na starość będę odpowiadał za własny dochód i własne mieszkanie. Zacząłem regularnie wpłacać do filaru 3a zamiast zostawiać decyzję na grudzień, kiedy pieniądze często były już przeznaczone na coś innego. W 2026 roku osoba zatrudniona objęta drugim filarem może wpłacić maksymalnie 7 258 CHF. Nie zawsze osiągam pełny limit; ważniejsze jest dla mnie utrzymanie płynności i funduszu bezpieczeństwa. Wybrałem rozwiązanie, którego koszty i ryzyko rozumiem, zamiast kupować produkt wyłącznie dla ulgi podatkowej. Sprawdzam także wyciąg z kasy emerytalnej i przewidywane świadczenia. Filar 3a nie naprawi całej luki samodzielnie, ale tworzy nawyk oraz majątek przypisany do mojej przyszłości. Rozwód był bolesnym impulsem, lecz nie chcę reagować paniką i blokować wszystkich pieniędzy. Emerytura potrzebuje planu, a obecne życie również potrzebuje elastyczności. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne.
Jak rozwód wpłynął na twoje plany emerytalne?
Najpierw wpłynął poprzez realny podział części drugiego filaru zgromadzonego podczas małżeństwa. Później poprzez zmianę założenia, że koszty mieszkania i codziennego życia na emeryturze będą dzielone przez dwie osoby. Nawet jeśli w przyszłości wejdę w nowy związek, nie chcę budować zabezpieczenia na oczekiwaniu, że ktoś przejmie połowę moich rachunków. Poprosiłem kasę o aktualną prognozę i porównałem różne scenariusze wieku odejścia z pracy. Rozważam regularny filar 3a, długoterminowe oszczędności oraz ewentualne dobrowolne wpłaty do drugiego filaru, ale dopiero po analizie skutków podatkowych i płynności. Ważnym elementem jest zdrowie zawodowe. Jeśli plecy nie pozwolą mi pracować fizycznie do ustawowego wieku, sama wyższa stopa oszczędności może nie wystarczyć. Dlatego inwestuję również w szkolenia prowadzące do pomiarów, przygotowania produkcji i koordynacji. Emerytura nie jest już odległą liczbą. Mam około dwóch dekad, co nadal daje czas, ale nie pozwala ignorować tematu. Najbardziej uspokaja mnie nie idealna prognoza, lecz regularne sprawdzanie, czy jestem na właściwej drodze. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Jaki był twój największy błąd finansowy przed rozwodem?
Myliłem wysokie dochody z odpornością finansową. Skoro pensja regularnie wpływała, uważałem, że droższy samochód, częste restauracje, elektronika i rozbudowane wakacje są po prostu częścią życia w Szwajcarii. Nie zadłużałem się dramatycznie, ale zbyt mało odkładałem w stosunku do możliwości. Wspólne konto ukrywało także część odpowiedzialności: dopóki saldo było dodatnie, nie analizowałem, które koszty należą do mnie i co stałoby się po utracie jednego dochodu. Najgorszy był nie pojedynczy zakup, lecz trwałe podniesienie standardu. Każda rzecz tworzyła kolejną opłatę, ubezpieczenie albo oczekiwanie. Rozwód gwałtownie pokazał, że dochód może pozostać taki sam, a zdolność oszczędzania zniknąć przez zmianę struktury gospodarstwa. Dzisiaj najpierw odkładam, później planuję przyjemności. Nie przeszedłem jednak w skrajność. Nadal jadę na urlop i spotykam się ze znajomymi. Różnica polega na tym, że zakupy konkurują z konkretnymi celami, a nie z nieokreśloną resztą pieniędzy. Błąd nauczył mnie więcej niż idealny arkusz, bo odczułem jego konsekwencje w rzeczywistym momencie kryzysu. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Jak poradziłeś sobie z samotnością po rozwodzie?
Pierwsze miesiące były trudniejsze wieczorami i w weekendy niż podczas pracy. W warsztacie miałem strukturę, ludzi i konkretne zadania. Po powrocie nowe mieszkanie było ciche, a wiele dawnych kontaktów należało do wspólnego kręgu. Początkowo wypełniałem czas pracą oraz przypadkowymi zakupami do domu, co dawało krótkie poczucie działania, ale nie budowało życia. Z czasem zacząłem planować tydzień podobnie jak budżet: sport, jeden kontakt z rodziną, spotkanie albo wspólną wycieczkę. Nie czekałem, aż znajomi sami zgadną, że potrzebuję obecności. Powiedziałem dwóm bliskim osobom wprost, że przechodzę trudny okres. Skorzystałem także z kilku rozmów z terapeutą, co nie było dla mnie oczywiste jako dla człowieka przyzwyczajonego rozwiązywać problemy narzędziami. Nie traktuję samotnego wieczoru jak porażki. Nauczyłem się gotować dla jednej osoby, odpoczywać i organizować wyjazd bez konieczności ciągłego towarzystwa. Jednocześnie pilnuję, żeby samodzielność nie stała się izolacją. Nowe życie nie pojawiło się w dniu podpisania rozwodu; powstawało przez powtarzalne, czasem nudne decyzje o wychodzeniu z domu. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta.
Czy po rozwodzie zacząłeś ponownie spotykać się z kimś?
Po pewnym czasie tak, ale nie chciałem natychmiast zastępować małżeństwa nowym związkiem. Najpierw potrzebowałem zrozumieć, kim jestem poza rolą męża i jak wygląda mój własny tydzień. Pierwsze spotkania były dziwne, ponieważ przez wiele lat nie myślałem o randkach, aplikacjach ani przedstawianiu własnej historii obcej osobie. Staram się mówić uczciwie, że jestem rozwiedziony i mam życie zakorzenione w Szwajcarii, ale nie opowiadam o byłej żonie jak o głównym temacie swojej tożsamości. Nie mieszkam obecnie z partnerką i budżet pozostaje jednoosobowy. To ważne dla raportu: nie liczę cudzych dochodów ani zakładanych przyszłych oszczędności. Nauczyłem się również rozmawiać o pieniądzach wcześniej niż kiedyś, nie w sensie sprawdzania czyjejś pensji, lecz podejścia do długu, wspólnych kosztów i niezależności. Rozwód nie sprawił, że przestałem wierzyć w relacje. Sprawił, że mniej romantyzuję brak jasnych ustaleń. Jeśli kiedyś ponownie zamieszkam z kimś, chcę zachować własną rezerwę, przejrzysty podział wydatków i przestrzeń do rozmowy, zanim drobne napięcia staną się trwałym problemem. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Czy czujesz się bardziej Austriakiem czy Szwajcarem?
Wciąż odpowiadam, że jestem Austriakiem. Tam się wychowałem, tam mieszka moja rodzina i wiele odruchów kulturowych pochodzi właśnie stamtąd. Jednocześnie Szwajcaria jest moim domem w znaczeniu codziennym. Rozumiem dialekt bez proszenia o przejście na Hochdeutsch, wiem, jak działają ubezpieczenia, podatki, gmina i zakład pracy. Mam tutaj większość dorosłej historii, włącznie z małżeństwem, rozwodem i odbudową życia. Kiedy jadę do Austrii, czuję znajomość języka, jedzenia i relacji rodzinnych. Po kilku dniach, wracając do Einsiedeln, również odczuwam ulgę powrotu do własnego łóżka, rytmu i przestrzeni. Nie potrzebuję wybierać jednej etykiety i odrzucać drugiej części doświadczenia. Nie udaję Szwajcara, ale też nie funkcjonuję jako turysta narzekający, że wszystko jest inne niż w Austrii. Z czasem nauczyłem się rozumieć lokalne reguły bez utraty własnego akcentu i humoru. Tożsamość po piętnastu latach jest warstwowa. Pochodzenie mówi, skąd jestem, a dom mówi, gdzie obecnie biorę odpowiedzialność za swoje życie. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Jak zmieniło się twoje rozumienie szwajcarskiego dialektu?
Na początku rozumiałem bezpośrednie polecenia, ponieważ koledzy przechodzili na standardowy niemiecki, ale gubiłem się w rozmowach grupowych. W warsztacie dialekt miesza się z fachowymi skrótami, hałasem i lokalnymi nazwami okuć czy narzędzi. Zamiast uczyć się z podręcznika, słuchałem i pytałem o konkretne słowo. Przy kwestiach bezpieczeństwa zawsze prosiłem o powtórzenie, jeśli istniało ryzyko nieporozumienia. Po kilku latach przestałem tłumaczyć zdania w głowie i zacząłem rozumieć intencję, żarty oraz subtelne niezadowolenie klienta. Sam mówię mieszanką standardowego niemieckiego z kilkoma lokalnymi wyrażeniami, ale nie próbuję sztucznie kopiować akcentu. Ludzie zwykle doceniają naturalność bardziej niż przesadną imitację. Dialekt pomógł mi w integracji, zwłaszcza podczas montaży, gdzie klient czuje się swobodniej, gdy nie musi kontrolować każdego słowa. Jednocześnie dokumentację, ustalenia cenowe i ważne zmiany zapisuję jasno w standardowym języku. Rozumienie dialektu nie jest tylko umiejętnością językową. Otwiera dostęp do spontanicznych rozmów, a właśnie w nich budują się relacje, zaufanie i poczucie, że naprawdę należy się do zespołu. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Co jest fizycznie najtrudniejsze w pracy stolarza po czterdziestce?
Najbardziej odczuwam kumulację drobnych obciążeń: podnoszenie elementów, pracę z rękami nad głową, klęczenie przy cokołach i długie stanie w jednej pozycji. Gdy miałem dwadzieścia pięć lat, następnego dnia organizm wracał do normy bez większej refleksji. Dzisiaj błąd w technice podnoszenia potrafi przypominać o sobie przez tydzień. Staram się korzystać z wózków, podnośników i pomocy kolegi zamiast udowadniać siłę. Na montażu planujemy kolejność tak, aby ciężkiego elementu nie przenosić kilka razy. Noszę ochronę słuchu, właściwe obuwie i nie ignoruję pyłu tylko dlatego, że drewno kojarzy się z naturalnym materiałem. Ćwiczę plecy oraz mobilność, a w budżecie mam sport i rezerwę medyczną. Najtrudniejsza jest presja, by przy napiętym terminie pominąć dobre nawyki. Jedna szybka decyzja może jednak zakończyć się długą nieobecnością. Doświadczenie powinno zmniejszać ryzyko, nie zwiększać brawurę. Rozmawiam też z młodszymi pracownikami o ergonomii, bo zdrowie zawodowe buduje się od pierwszych lat. Chcę mieć możliwość wyboru pracy po pięćdziesiątce, a nie zostać zmuszony do odejścia przez zaniedbania. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Jak dbasz o zdrowie psychiczne i fizyczne?
Po rozwodzie zrozumiałem, że zdrowie nie ogranicza się do braku złamania albo wyniku badania. Regularnie chodzę na spacery i w góry, ćwiczę siłowo w prostym klubie oraz pilnuję snu przed wymagającym montażem. Nie jestem sportowcem, ale ruch pomaga plecom i porządkuje myśli. Ograniczyłem alkohol w samotne wieczory, ponieważ łatwo zmienić okazjonalny sposób odpoczynku w codzienny nawyk. Gotuję, zamiast stale jeść gotowe posiłki. Jeśli ból nie mija, konsultuję go, a nie czekam, aż uniemożliwi pracę. Kilka rozmów terapeutycznych po rozwodzie pomogło mi nazwać złość i poczucie porażki. W moim środowisku zawodowym mężczyźni często opowiadają o naprawie samochodu łatwiej niż o lęku czy samotności. Nie muszę wszystkim mówić o prywatnych sprawach, ale potrzebuję przynajmniej kilku osób, przy których nie gram wyłącznie spokojnego fachowca. Plan finansowy również wspiera zdrowie: rezerwa zmniejsza stres, a zaplanowany wypoczynek zapobiega odkładaniu życia na emeryturę. Dbanie o siebie nie jest projektem optymalizacyjnym. To zestaw zwykłych czynności powtarzanych zanim pojawi się kryzys. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne.
Czy planujesz pracować fizycznie aż do emerytury?
Chcę pozostać w stolarstwie, ale nie zakładam, że przez następne dwadzieścia lat będę codziennie nosił ciężkie korpusy i pracował w niewygodnej pozycji. Moim celem jest stopniowe przejście w stronę pomiarów, przygotowania produkcji, planowania montaży i wsparcia młodszych pracowników. Nie chcę całkowicie siedzieć w biurze, ponieważ lubię materiał oraz widoczny rezultat. Najlepsza rola łączyłaby kontakt z warsztatem i klientem z mniejszym obciążeniem fizycznym. Już teraz biorę odpowiedzialność za bardziej złożone pomiary i sprawdzanie dokumentacji przed produkcją. Uczę się nowych funkcji programu oraz sposobu przekazywania uwag bez wykonywania wszystkiego samemu. To ostatnie bywa trudne dla doświadczonego fachowca: szybciej zrobić niż wytłumaczyć, ale wtedy zespół się nie rozwija. Rozwód wzmocnił znaczenie ciągłości dochodu, bo nie mam drugiej pensji gospodarstwa. Rozwój zawodowy jest więc również zabezpieczeniem zdrowotnym i emerytalnym. Nie oczekuję automatycznego awansu za staż. Muszę pokazać, że potrafię planować, komunikować się i odpowiadać za rezultat innych osób, nie tylko za własną szafkę. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Jakie szkolenia lub nowe umiejętności chcesz zdobyć?
Najbardziej interesuje mnie zaawansowane przygotowanie produkcji, dokładne pomiary cyfrowe, CAD/CAM oraz planowanie zleceń obejmujących kilka ekip. Wiele błędów powstaje nie przy pile, lecz na styku sprzedaży, pomiaru, projektu i montażu. Chcę lepiej rozumieć cały przepływ informacji, aby wykrywać problemy przed rozkrojem materiału. Rozważam kurs modułowy, który można pogodzić z pełnym etatem. Nie chcę rezygnować z dochodu na długi okres, zwłaszcza po odbudowie finansów. Potrzebuję także umiejętności miękkich: prowadzenia krótkiej odprawy, przekazywania krytyki, rozmowy o opóźnieniu i szkolenia ucznia. Fachowiec awansowany na koordynatora bez takich kompetencji często nadal próbuje wszystko robić sam i staje się wąskim gardłem. Język nie jest już barierą, ale chcę pisać jeszcze precyzyjniejsze notatki techniczne. Każde szkolenie oceniam według tego, czy zwiększa bezpieczeństwo, jakość albo możliwość wykonywania mniej obciążającej pracy. Certyfikat sam w sobie nie jest celem. Celem jest rola, w której moje doświadczenie z warsztatu i montaży zapobiega kosztownym pomyłkom oraz pomaga innym pracować samodzielnie. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Czy po rozwodzie chciałeś wrócić do Austrii?
Tak, przez kilka tygodni rozważałem to bardzo poważnie. Rodzina mówiła, że skoro małżeństwo się zakończyło, zniknął główny powód pozostania. Taka propozycja była emocjonalnie kusząca, bo obiecywała powrót do znanego otoczenia i ludzi, którzy znają mnie od dawna. Kiedy zacząłem analizować konkrety, zobaczyłem jednak, że nie wracam do życia sprzed piętnastu lat. Musiałbym znaleźć nową pracę, mieszkanie, odbudować codzienną sieć i zaakceptować inną sytuację płacową. Moi bliscy także mają własne życie; powrót do tego samego regionu nie oznacza codziennej obecności rodziny. W Szwajcarii miałem stałą pracę, pozwolenie C, znajomych i zawodową reputację. Ostatecznie postanowiłem nie podejmować dwóch ogromnych decyzji jednocześnie. Najpierw przeszedłem rozwód, znalazłem mieszkanie i dałem sobie rok. Po tym czasie nadal chciałem zostać. To nie znaczy, że Austria przestała być opcją na przyszłość. Po prostu powrót powinien wynikać z pozytywnego planu, nie z potrzeby ucieczki przed pustym mieszkaniem i bolesnymi wspomnieniami. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Czy rozważasz uzyskanie szwajcarskiego obywatelstwa?
Po piętnastu latach jest to temat, którego nie odrzucam, ale nie traktuję jako automatycznego końcowego etapu emigracji. Mam pozwolenie C, stabilną pracę i codzienne życie niezależne od jednego kontraktu. Obywatelstwo oznaczałoby pełniejsze prawa polityczne oraz formalne potwierdzenie długiego związku z krajem. Jednocześnie wymaga spełnienia warunków federalnych, kantonalnych i gminnych, dokumentów oraz oceny integracji. Nie chcę składać wniosku tylko dlatego, że „po tylu latach wypada”. Muszę odpowiedzieć sobie, czy chcę przyjąć również obywatelską odpowiedzialność i uczestniczyć bardziej aktywnie. Zachowanie austriackiej tożsamości nie stoi dla mnie w sprzeczności z uznaniem Szwajcarii za dom, ale kwestie podwójnego obywatelstwa i formalności sprawdziłbym na aktualnych oficjalnych zasadach. Rozwód sprawił, że część spraw administracyjnych odłożyłem; potrzebowałem najpierw ustabilizować codzienność. Obecnie zbieram informacje i rozważam temat bez presji. Dokument może być ważny, lecz nie stworzy relacji z sąsiadami ani nie zastąpi zaangażowania. Moje zakorzenienie istnieje już teraz, a ewentualne obywatelstwo powinno być świadomą decyzją, nie nagrodą za przeżyte lata. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Jak wygląda twoje życie towarzyskie w Einsiedeln?
Nie mam ogromnej grupy znajomych, ale mam kilka relacji, na których mogę polegać. Część ludzi znam z pracy, część przez wędrówki i lokalne aktywności, a dwie bliskie znajomości przetrwały rozwód bez wybierania stron. Po przeprowadzce musiałem świadomie stworzyć nowe zwyczaje. Raz w tygodniu staram się spotkać z kimś albo uczestniczyć w aktywności, nawet jeśli po pracy łatwiej byłoby zostać na kanapie. Zimą chodzę na rakiety śnieżne i krótsze trasy, latem w góry albo nad jezioro. Nie każdy weekend jest wypełniony. Nauczyłem się również lubić spokojny dzień w domu bez interpretowania go jako dowodu samotności. Ważne jest zapraszanie ludzi, nie tylko oczekiwanie na zaproszenia. Jako fachowiec czasem pomagam znajomym w małej naprawie, ale pilnuję granic, żeby relacje nie sprowadzały się do darmowej usługi stolarskiej. Regularnie dzwonię do rodziny w Austrii i odwiedzam ją kilka razy w roku. Życie towarzyskie jest mniej spontaniczne niż w wieku trzydziestu lat, ale bardziej świadome. Jakość kilku kontaktów okazała się ważniejsza niż liczba osób zapisanych w telefonie. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści.
Jak utrzymujesz kontakt z rodziną w Austrii?
Nie próbuję zastąpić obecności codziennymi wielogodzinnymi rozmowami. Mamy ustalony rytm: krótki kontakt w tygodniu, dłuższa rozmowa w weekend i kilka wizyt w roku. Odkładam około 120 CHF miesięcznie na paliwo, prezenty oraz koszty podróży, dzięki czemu wyjazd nie konkuruje nagle z czynszem. Gdy jadę, staram się zostać dłużej niż kilka godzin, bo sama droga zabiera czas i energię. Łączę wizyty z niektórymi zakupami, ale rodzina nie może stać się pretekstem do wyprawy po tańsze produkty. Po rozwodzie bliscy bardzo chcieli pomagać i czasem proponowali rozwiązania szybciej, niż byłem gotowy. Musiałem powiedzieć, że doceniam wsparcie, ale chcę sam zdecydować o powrocie albo pozostaniu. Z czasem kontakt stał się spokojniejszy. Widzą, że moje życie w Szwajcarii nie jest już przedłużonym wyjazdem zarobkowym. Jednocześnie interesuję się ich zdrowiem i planuję, co zrobię, jeśli rodzice będą potrzebowali większej pomocy. Bliskość geograficzna daje możliwość działania, lecz wymaga budżetu czasu i pieniędzy, nie tylko dobrych intencji. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Czy kupno własnego mieszkania nadal jest twoim celem?
Przed rozwodem rozważaliśmy wspólny zakup, ale ten plan zakończył się razem z małżeństwem. Obecnie nie chcę kupować wyłącznie po to, by udowodnić, że odzyskałem stabilność. Jako singiel musiałbym samodzielnie udźwignąć wkład własny, zdolność kredytową, koszty utrzymania i ryzyko stóp procentowych. Wynajem jest drogi, lecz zapewnia elastyczność i przenosi część odpowiedzialności technicznej na właściciela. Najpierw odbudowuję emeryturę oraz fundusz bezpieczeństwa. Jeśli w przyszłości zgromadzę wkład bez wycofywania całej rezerwy i będę przekonany, że zostaję w regionie, ponownie policzę zakup. Interesowałoby mnie niewielkie mieszkanie, nie duży dom wymagający ciągłej pracy. Jako stolarz potrafię wykonać część wnętrza, ale nie oznacza to, że remonty są darmowe. Materiał, instalacje i czas nadal kosztują. Nie porównuję samej raty z czynszem; analizuję odsetki, amortyzację, opłaty, remonty i utraconą płynność. Własność może być dobrym narzędziem, ale nie jest obowiązkowym symbolem sukcesu. Po rozwodzie bardziej cenię możliwość zmiany niż imponujący adres kupiony bez marginesu. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Czy żałujesz małżeństwa albo pozostania w Szwajcarii?
Nie. Rozwód był bolesny i zmienił moje finanse, ale nie przekreśla lat, które miały wartość. Małżeństwo nie było dziewięcioletnim błędem tylko dlatego, że się zakończyło. Wspólnie stworzyliśmy dom, przeżyliśmy dobre okresy i nauczyłem się rzeczy, których nie zdobyłbym, pozostając sam. Nie chcę też przypisywać Szwajcarii winy za rozpad relacji ani idealizować alternatywnego życia w Austrii. Gdybym nie wyjechał, moja historia byłaby inna, ale nie mam dostępu do wersji porównawczej. Tutaj rozwinąłem zawód, uzyskałem stabilność i zbudowałem sieć, która pomogła mi po rozstaniu. Żal pojawia się raczej wobec konkretnych zachowań: zbyt późnych rozmów, odkładania emerytury i podnoszenia kosztów życia bez refleksji. Te elementy mogę zmienić teraz. Próba uznania całej przeszłości za pomyłkę zamknęłaby mnie w ciągłym rozliczaniu. Wolę traktować rozwód jako koniec jednego projektu i początek odpowiedzialności za kolejną część życia. To nie jest optymistyczne hasło; odbudowa zajęła lata, rachunki i wiele nieefektownych decyzji. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Co dzisiaj oznacza dla ciebie stabilność?
Kiedyś stabilność utożsamiałem z małżeństwem, wspólnym mieszkaniem i regularną wysoką pensją. Dzisiaj rozumiem ją szerzej. To umiejętność opłacenia wszystkich kosztów z własnego dochodu, fundusz na kilka miesięcy, zdrowie pozwalające pracować oraz relacje, w których można poprosić o pomoc. To także dokumenty uporządkowane tak, żeby ktoś wiedział, co zrobić w razie choroby, i realistyczny plan emerytalny. Stabilność nie oznacza braku zmian. Rozwód udowodnił, że nawet wieloletnia struktura może się zakończyć. Chodzi o zdolność przejścia przez zmianę bez utraty mieszkania, zadłużenia i całkowitego rozpadu codzienności. Cenię stałą umowę, lecz inwestuję w umiejętności, aby nie zależeć od jednej firmy. Lubię mieszkanie, ale nie wydaję całej rezerwy na jego wyposażenie. Utrzymuję samochód, ale nie finansuję statusu leasingiem. Stabilność obejmuje też spokojny wieczór, w którym nie muszę nikomu udowadniać, że nowe życie jest lepsze od dawnego. Jest mniej efektowna niż sukces pokazywany w mediach, lecz właśnie ta zwyczajność daje mi poczucie, że odzyskałem wpływ. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Jakie dokumenty uporządkowałeś po rozwodzie?
Po zakończeniu postępowania zebrałem wyrok, porozumienie finansowe, potwierdzenia z kas emerytalnych, nowe polisy, umowę najmu i dokumenty podatkowe. Zmieniłem beneficjentów oraz dane kontaktowe tam, gdzie było to potrzebne, i sprawdziłem, czy dawne pełnomocnictwa nadal obowiązują. Zaktualizowałem adres w banku, ubezpieczeniu, gminie, kasie emerytalnej oraz wszystkich umowach. Przejrzałem również testament i zacząłem interesować się dyspozycją na wypadek niezdolności do działania. Jako osoba samotna nie mogę zakładać, że małżonek automatycznie odbierze pocztę, porozmawia z lekarzem i zna wszystkie konta. Nie przechowuję haseł na kartce dostępnej dla każdego, ale jedna zaufana osoba wie, gdzie znajduje się lista instytucji oraz ważne instrukcje. Dokumenty papierowe mam w jednej teczce, a zaszyfrowane kopie w bezpiecznym miejscu. To była nużąca praca, której nie widać w opowieści o nowym początku, lecz zmniejszyła liczbę otwartych spraw. Po rozwodzie łatwo skupić się na meblach i przeprowadzce, a zapomnieć, że dawna struktura prawna i finansowa również wymaga rozdzielenia. Po piętnastu latach wiem, że trwała zmiana rzadko wynika z jednego przełomowego momentu. Ważniejsze są powtarzalne decyzje, które po kilku miesiącach tworzą nowy standard. Dlatego oceniam ten temat nie tylko przez emocje z jednego dnia, lecz przez wpływ na pracę, zdrowie, relacje i bezpieczeństwo finansowe.
Czy sporządziłeś Vorsorgeauftrag lub podobne zabezpieczenie?
Zacząłem nad tym pracować, ponieważ po rozwodzie nie ma już małżonka, który naturalnie uczestniczyłby w wielu decyzjach. W kantonie Schwyz można przygotować Vorsorgeauftrag, czyli wskazać osobę odpowiedzialną za sprawy osobiste, majątek lub reprezentację prawną, gdybym utracił zdolność samodzielnego działania. Taki dokument musi spełniać wymogi formy; nie wystarczy luźna notatka w telefonie. Rozważam wersję sporządzoną z pomocą specjalisty, aby zakres był jasny i wykonalny. Osobno myślę o dyspozycjach medycznych oraz dostępie do informacji potrzebnych w sytuacji awaryjnej. Nie chodzi o obsesję na punkcie najgorszego scenariusza. Pracuję fizycznie, jeżdżę samochodem i mieszkam sam, więc praktyczne przygotowanie jest formą odpowiedzialności. Zaufana osoba nie musi znać wszystkich moich prywatnych danych na co dzień, ale powinna wiedzieć, gdzie znaleźć dokument i kogo zawiadomić. Uporządkowanie tych kwestii przyniosło podobny spokój jak fundusz bezpieczeństwa. Pieniądze rozwiązują część problemów, lecz bez formalnego umocowania bliscy mogą mieć trudność z podjęciem decyzji dokładnie wtedy, gdy czas ma znaczenie. Z dzisiejszej perspektywy patrzę też na koszt czasu, nie tylko franków. Rozwiązanie może wyglądać tanio na rachunku, a jednocześnie odbierać odpoczynek, zdrowie albo możliwość utrzymywania relacji. Po rozwodzie właśnie ten szerszy rachunek stał się dla mnie równie ważny jak miesięczne saldo konta.
Jak podchodzisz obecnie do restauracji, wakacji i przyjemności?
Nie zrezygnowałem z nich, bo budżet pozbawiony wszystkiego przyjemnego działa zwykle tylko przez krótki czas. Mam około 100 CHF miesięcznie na restauracje i 100 CHF na inne formy wypoczynku. Na wakacje odkładam 150 CHF miesięcznie, dzięki czemu większy wyjazd nie trafia na kartę. Czasem wybieram prosty weekend w górach zamiast lotu, a czasem celowo wydaję więcej na doświadczenie, które jest dla mnie ważne. Różnica wobec dawnych lat polega na planowaniu. Nie jadam poza domem tylko dlatego, że nie przygotowałem jedzenia, i nie kupuję droższego urlopu, aby udowodnić, że po rozwodzie świetnie sobie radzę. Potrafię również pojechać sam, choć początkowo wydawało mi się to smutne. Samotny wyjazd wymaga innego rytmu, ale daje swobodę. Część urlopu przeznaczam na Austrię, nie licząc każdej rodzinnej wizyty jako prawdziwego odpoczynku. Przyjemność jest kategorią budżetu, nie wstydliwym wyjątkiem. Dzięki temu mogę wydać zaplanowane pieniądze bez poczucia winy, a jednocześnie wiem, że emerytura i rezerwa otrzymały swoje miejsce przed spontanicznym zakupem. Nie uważam mojego rozwiązania za uniwersalny wzór. Ktoś z dziećmi, innym pozwoleniem, niższym dochodem albo problemami zdrowotnymi będzie potrzebował zupełnie innego planu. Mogę uczciwie opisać własne liczby i decyzje, ale zawsze oddzielam doświadczenie jednej osoby od zasady obowiązującej wszystkich.
Czy twoja praca daje jeszcze satysfakcję po tylu latach?
Tak, choć satysfakcja wygląda inaczej niż na początku. Kiedy byłem młodszy, cieszyło mnie samo opanowanie narzędzia albo wykonanie skomplikowanego połączenia. Dzisiaj największą wartość widzę w prowadzeniu całego problemu od pomiaru do odbioru, unikaniu błędów oraz przekazywaniu doświadczenia młodszym. Nadal lubię zapach świeżo obrabianego drewna i moment, gdy zabudowa zaczyna pasować do przestrzeni. Nie idealizuję zawodu: są powtarzalne dni, ciężkie elementy, kurz, presja terminu i klienci, których oczekiwania zmieniają się w trakcie pracy. Czasem po kilku trudnych montażach marzę o spokojniejszym tygodniu przy dokumentacji. Satysfakcję wzmacnia poczucie, że fach pozwala mi samodzielnie żyć w drogim kraju bez konieczności udawania kogoś innego. Jednocześnie nie chcę przywiązywać całej tożsamości do pracy. Po rozwodzie łatwo było zostać dłużej w warsztacie, bo tam wszystko wydawało się mierzalne. Dzisiaj pilnuję, żeby zawód był ważną częścią życia, ale nie jedynym miejscem, w którym czuję się potrzebny i kompetentny. Najbardziej pomogło mi zapisywanie ustaleń i późniejsze porównywanie planu z rzeczywistością. Pamięć chętnie wybiera najlepszy miesiąc albo najtrudniejszy tydzień. Historia rachunku, dokumenty i konkretny kalendarz pokazują spokojniej, czy dana decyzja rzeczywiście działa, czy tylko dobrze brzmi w opowieści. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Co zrobiłbyś inaczej, gdybyś ponownie przyjeżdżał do Szwajcarii?
Od początku potraktowałbym możliwość dłuższego pobytu poważnie. Nie oznacza to kupowania mieszkania w pierwszym roku, lecz budowanie lokalnych relacji, naukę systemu emerytalnego i tworzenie dokumentacji zawodowej. Wcześniej zacząłbym filar 3a, nawet od niewielkiej kwoty, zamiast czekać na moment, gdy będę zarabiał „wystarczająco dużo”. Nie kupowałbym droższego samochodu po pierwszych podwyżkach i oddzieliłbym koszty roczne od wolnych środków. Poprosiłbym o dokładny przykład paska płacowego oraz regulamin kasy emerytalnej przed porównaniem ofert. W życiu prywatnym nie utrzymywałbym przez lata narracji, że zawsze możemy wrócić, jeśli nie definiowaliśmy, co miałoby oznaczać „wrócić”. Tymczasowość utrudnia pełne zaangażowanie i może odkładać ważne rozmowy. Jednocześnie powtórzyłbym decyzję o przyjeździe z konkretną umową i niedrogim pokojem na start. Nie potrzebowałem natychmiast całego wyposażenia. Najważniejszą zmianą byłoby świadome budowanie dwóch planów: zawodowego oraz osobistego. Dobra pensja może otworzyć możliwości, ale nie stworzy domu, relacji ani emerytury bez kolejnych decyzji. Ten temat łączy się dla mnie z odpowiedzialnością osoby samotnej. Nie mam drugiej pensji ani partnera, który automatycznie przejmie organizację podczas kryzysu. Nie oznacza to życia w strachu, lecz potrzebę rezerwy, jasnych dokumentów i kilku zaufanych kontaktów. Przygotowanie kupuje spokój, którego nie daje sama wysoka pensja.
Jakiej rady udzieliłbyś fachowcowi z Austrii lub Niemiec?
Najpierw sprawdźcie, czy oferta odpowiada rzeczywistym umiejętnościom i odpowiedzialności, a nie tylko czy liczba brutto jest większa. Zapytajcie o tygodniowy czas pracy, trzynastą pensję, nadgodziny, urlop, drugi filar, ubezpieczenie wypadkowe, dojazd i rodzaj wykonywanych zleceń. Poproście o przykładowe netto, ale pamiętajcie, że podatek zależy od pozwolenia i sytuacji osobistej. Zbudujcie budżet obejmujący czynsz z Nebenkosten, składkę zdrowotną, franczyzę, transport i roczne rachunki. Nie zakładajcie, że wspólny język oznacza identyczną kulturę pracy. Dialekt, sposób przekazywania krytyki i lokalne oczekiwania trzeba poznać. W zawodzie pokażcie nie tylko szybkość, lecz dokładność, bezpieczeństwo i umiejętność rozwiązania problemu bez ukrywania błędu. Nie kupujcie samochodu na miarę pierwszej szwajcarskiej wypłaty. Jeśli zostajecie dłużej, budujcie emeryturę i relacje zamiast przez dziesięć lat żyć z walizką gotową do powrotu. Szwajcaria może bardzo dobrze wynagradzać fach, ale oczekuje jakości i jest kosztowna. Największą przewagą nie będzie samo brutto, tylko różnica między dochodem a rozsądnie zaplanowanym życiem. Po rozwodzie nauczyłem się nie podejmować dużych decyzji tylko po to, by szybko poczuć kontrolę. Daję sobie czas, liczę pełny koszt i pytam, czy wybór będzie nadal rozsądny za dwa lata. Taka ostrożność nie odbiera spontaniczności; chroni mnie przed zamienianiem krótkiej ulgi w kolejny stały obowiązek.
Jakiej rady udzieliłbyś osobie zaczynającej życie po rozwodzie?
Najpierw oddzieliłbym sprawy prawne, bieżącą płynność i emocje, ponieważ próba rozwiązania wszystkiego jednym zakupem albo jedną decyzją zwykle pogarsza sytuację. Trzeba zdobyć pełne dane: konta, umowy, podatki, polisy, drugi filar, wspólne zobowiązania i realny koszt osobnego mieszkania. Jeśli porozumienie jest możliwe, warto zachować komunikację rzeczową, ale nie rezygnować z niezależnej porady tam, gdzie konsekwencje są długoterminowe. Nowego domu nie trzeba urządzić w miesiąc. Kaucja i podstawowe rzeczy mają pierwszeństwo przed wyglądem salonu. Nie planowałbym budżetu na najlepszym możliwym wyniku ani na nowym partnerze, którego jeszcze nie ma. Jednocześnie nie próbowałbym przechodzić całego procesu sam tylko po to, by wyglądać na silnego. Rozmowa z bliską osobą albo terapeutą może zapobiec kosztownym decyzjom podejmowanym z lęku. Po rozwodzie warto aktualizować beneficjentów, pełnomocnictwa i dokumenty awaryjne. Najważniejsze jest danie sobie czasu. Odbudowa stabilności nie wygląda jak spektakularny nowy początek. Składa się z kolejnych opłaconych rachunków, spokojnych wieczorów i decyzji, które po roku zaczynają tworzyć nowe życie. Ważna jest również uczciwość wobec samego siebie. Łatwo opowiadać wyłącznie o wysokiej pensji, pięknych górach albo wolności po rozwodzie. Rzeczywiste życie obejmuje rachunki, zmęczenie i samotne obowiązki, ale także satysfakcję oraz odzyskany wpływ. Dopiero oba obrazy razem są wiarygodne.
Co jest dziś najlepszą częścią twojego nowego życia?
Najlepsze jest poczucie, że mój dzień nie jest już reakcją na rozwód. Przez pierwszy rok każda decyzja miała w tle dawne małżeństwo: nowe mieszkanie, podział rzeczy, samotny urlop i zmieniony budżet. Dzisiaj mam własny rytm, który nie jest ani kopią wcześniejszego życia, ani demonstracyjnym przeciwieństwem. Lubię wracać do mieszkania urządzonego powoli i zgodnie z tym, jak naprawdę funkcjonuję. Mam pracę, w której doświadczenie jest potrzebne, oraz plan, żeby z czasem ograniczyć obciążenie fizyczne. Potrafię pojechać w góry sam, spotkać się ze znajomymi albo spokojnie zostać w domu. Znam swoje koszty, odbudowałem rezerwę i nie boję się każdego większego rachunku. Nadal zdarzają się samotne dni i nie idealizuję niezależności. Wolność oznacza również samodzielne zajmowanie się podatkami, chorobą i zepsutym samochodem. Mimo tego czuję większą zgodność między tym, co zarabiam, wydaję i uważam za ważne. Nowe życie nie jest lepsze dlatego, że jestem sam. Jest dobre dlatego, że przestało być tymczasowym etapem oczekiwania na powrót do przeszłości. W praktyce wracam do tego zagadnienia co najmniej raz w roku, ponieważ ceny, zdrowie i priorytety się zmieniają. Plan, który był dobry w pierwszym roku po rozwodzie, nie musi pozostać najlepszy pięć lat później. Stabilność wymaga aktualizacji, a nie kurczowego trzymania się dawnej decyzji.
Po rozwodzie nie potrzebowałem droższego samochodu ani mieszkania, które miało wszystkim pokazać, że zaczynam od nowa. Potrzebowałem budżetu, dokumentów, kilku bliskich osób i czasu. Nowe życie zaczęło się wtedy, gdy zwykły poniedziałek przestał być porównaniem z przeszłością.