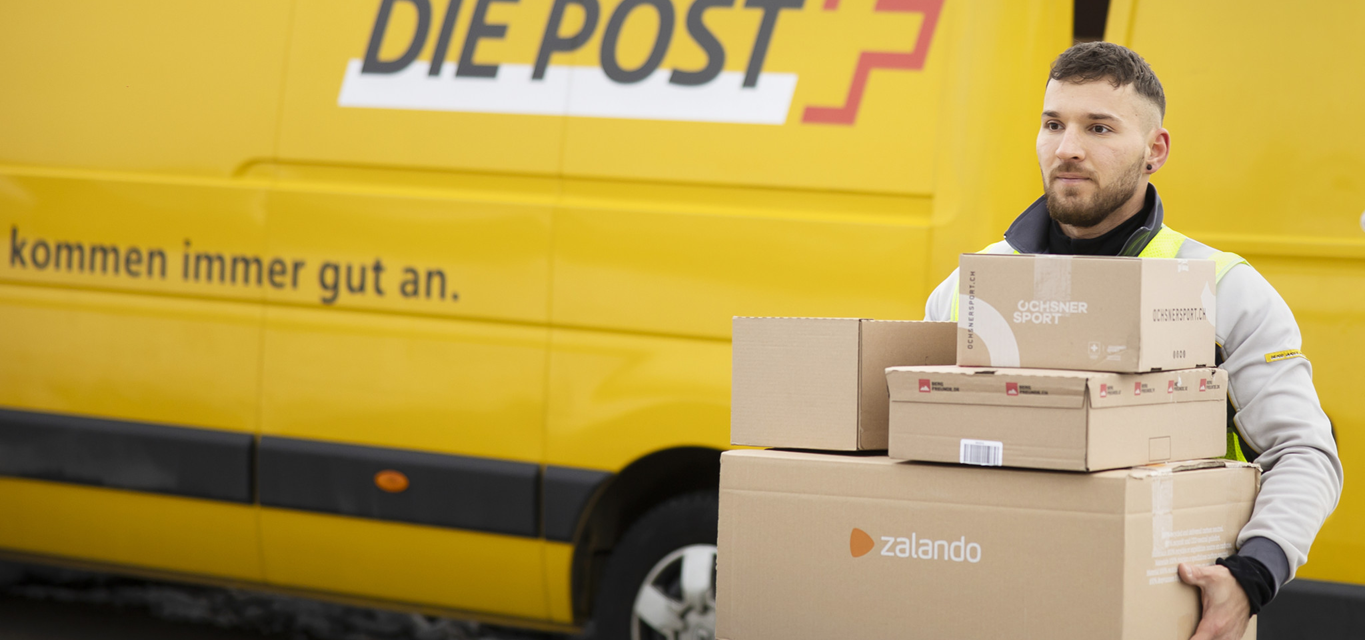
O moim życiu w Szwajcarii
Mam na imię André, mam 32 lata i pochodzę z okolic Bragi w Portugalii. W Szwajcarii mieszkam od siedmiu lat. Razem z partnerką Inês, która ma 30 lat i pracuje na 80% w piekarni, wynajmujemy mieszkanie 3,5-pokojowe w Aarau. Nie mamy dzieci ani samochodu. Pracuję na pełen etat jako doręczyciel listów i paczek. Nasze życie nie opiera się na bardzo wysokich zarobkach, premiach ani luksusie: mamy dwie stabilne pensje, zwykły czynsz, oszczędności, dwa wyjazdy do Portugalii w roku i wystarczający margines, żeby nie finansować codzienności kredytem.
Koszty życia (miesięcznie)
| Kategoria | Kwota | Udział |
|---|---|---|
| Czynsz 3,5 pokoju, około 78 m² w Aarau. | 1 720 CHF | |
| Żywność Gotowanie w domu i portugalskie produkty kupowane planowo. | 720 CHF | |
| Filar 3a Łączne regularne wpłaty pary. | 400 CHF | |
| Krankenkasse – André KPT Telmed, franczyza 2 500 CHF. | 355 CHF | |
| Krankenkasse – Inês Sanitas, model lekarza rodzinnego, franczyza 2 500 CHF. | 340 CHF | |
| Fundusz awaryjny Płynna poduszka obok środków 3a. | 300 CHF | |
| Rozrywka Restauracje, spotkania, kino i drobne przyjemności. | 280 CHF | |
| Nebenkosten Ogrzewanie, woda i koszty wspólne jako zaliczka. | 230 CHF | |
| Wyjazdy do Portugalii Fundusz na dwa wyjazdy i ewentualną pilną podróż. | 200 CHF | |
| Dodatkowe wakacje i krótkie wyjazdy Poza wizytami rodzinnymi w Portugalii. | 200 CHF | |
| Pomoc rodzinie Stały fundusz rodzinny, nie zawsze identyczny przelew. | 150 CHF | |
| Posiłki w pracy Przekąski na trasie i przy zmianie Inês; większość jedzenia przygotowują w domu. | 150 CHF | |
| Rezerwa zdrowotna Na franczyzy, udział własny, leki i dentystę. | 150 CHF | |
| Ubrania i obuwie Prywatna odzież; wyposażenie robocze zapewniają pracodawcy. | 120 CHF | |
| Transport André Komunikacja lokalna, serwis roweru i okazjonalne bilety; służbowy pojazd nie jest prywatnym autem. | 100 CHF | |
| Dom i środki czystości Chemia, drobne wyposażenie i niewielkie naprawy. | 100 CHF | |
| Transport Inês Autobus i rower na dojazdy do piekarni. | 80 CHF | |
| Energia elektryczna Średnia rezerwa na rachunki. | 80 CHF | |
| Dwa telefony M-Budget Mobile, bez rat za aparaty. | 60 CHF | |
| Sport Basen, drobny sprzęt i rekreacja. | 50 CHF | |
| Internet Yallo Home bez płatnego pakietu TV. | 49 CHF | |
| OC prywatne i mienie Wspólna ochrona wynajmowanego gospodarstwa. | 35 CHF | |
| Serafe Opłata gospodarstwa domowego ujęta rocznie. | 335 CHF/rok ≈ 28 CHF/mies. | |
| Opłaty bankowe Modelowy koszt wspólnego pakietu. | 8 CHF | |
| Suma miesięcznie | 5 905 CHF | 100% |
Zarobki (miesięcznie)
André – doręczyciel listów i paczek, 100%
- Brutto
- 5 000 CHF
- Netto
- 4 077 CHF
- 13. pensja
- Tak
- Pensum
- 100%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja podstawowa | 5 000 CHF | 60 000 CHF | 65 000 CHF rocznie przy 13 wypłatach; środek aktualnie publikowanego pasma stanowiska. |
| Suma brutto | 5 000 CHF | 60 000 CHF | |
| 13. pensja | — | 5 000 CHF | Roczna wypłata podstawy, nieujęta w zwykłym miesięcznym brutto. |
| Roczna suma brutto | — | 65 000 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 265 CHF | Modelowo od 5 000 CHF. |
| ALV | 1,1% | − 55 CHF | Ubezpieczenie na wypadek bezrobocia. |
| NBU | 1,2% | − 60 CHF | Modelowa składka od wypadków poza pracą. |
| BVG / 2. filar | 4,4% | − 220 CHF | Uproszczona efektywna składka; faktyczny plan i skoordynowana podstawa mogą dać inną kwotę. |
| KTG | 0,4% | − 20 CHF | Modelowa część pracownika w zbiorowym ubezpieczeniu chorobowym. |
| Podatek źródłowy A0N | 6,1% | − 303 CHF | Taryfa 2026 Aargau bez podatku kościelnego dla osoby niezamężnej, bez dzieci, przy 5 000 CHF brutto. |
| Suma odliczeń | 18,5% | − 923 CHF | |
| Wynagrodzenie netto | 4 077 CHF |
Inês – sprzedawczyni w piekarni, 80%
- Wynagrodzenie podstawowe
- 3 501 CHF
- Brutto
- 3 501 CHF
- Składki socjalne (AHV/IV/ALV) (5,30%)
- − 186 CHF
- Emerytura (BVG) (3,15%)
- − 110 CHF
- Szacowane netto
- 3 205 CHF
- Pensum
- 80%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja podstawowa | 3 500 CHF | 42 000 CHF | Stała pensja przy 80% pensum. |
| Wczesne rozpoczęcia i weekendy | 150 CHF | 1 800 CHF | Ostrożna średnia zależna od grafiku i regulaminu piekarni. |
| Suma brutto | 3 650 CHF | 43 800 CHF | |
| 13. pensja | — | 3 500 CHF | Wypłata roczna dotycząca podstawy. |
| Roczna suma brutto | — | 47 300 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 193 CHF | Modelowo od 3 650 CHF. |
| ALV | 1,1% | − 40 CHF | Ubezpieczenie na wypadek bezrobocia. |
| NBU | 1,2% | − 44 CHF | Modelowa składka od wypadków poza pracą. |
| BVG / 2. filar | 3,2% | − 115 CHF | Uproszczona kwota efektywna dla niepełnego pensum. |
| KTG | 0,5% | − 16 CHF | Modelowa składka chorobowa. |
| Podatek źródłowy A0N | 3,6% | − 133 CHF | Modelowa kwota z taryfy 2026 bez podatku kościelnego dla przedziału dochodu Inês. |
| Suma odliczeń | 14,8% | − 542 CHF | |
| Wynagrodzenie netto | 3 108 CHF |
Dwie zwyczajne pensje
André
- Pensum
- 100%
- Brutto
- 5 000 CHF
- Netto
- 4 077 CHF
- Wypłaty
- 13
Inês
- Pensum
- 80%
- Brutto
- 3 650 CHF
- Netto
- 3 108,17 CHF
- Wypłaty
- 13. pensja od podstawy
Gospodarstwo
- Netto razem
- 7 185,17 CHF
- Koszty
- 5 904,92 CHF
- Regularna nadwyżka
- 1 280,25 CHF
Podsumowanie budżetu
- Łączne netto
- 7 282 CHF
- Koszty życia (miesięcznie)
- −5 905 CHF
- Oszczędności 19% dochodu netto
- 1 377 CHF
Ubezpieczenie zdrowotne
- Model
- Telemedycyna (Telmed)
- Franszyza
- 2 500 CHF
- Składka
- 355 CHF/mies.
Telmed pasuje do mojego grafiku, bo pierwszą konsultację mogę odbyć bez szukania terminu w przypadkowej przychodni. Pilnuję jednak wymaganej kolejności kontaktu. Wysoką franczyzę wybrałem dopiero po zbudowaniu rezerwy. Poleciłbym ten wariant zdrowej osobie, która rozumie ryzyko, nie komuś kopiującemu wyłącznie niską składkę.

- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 2 500 CHF
- Składka
- 340 CHF/mies.
Wolę jedną przychodnię, która zna moją historię i kieruje dalej, gdy to potrzebne. Model jest prosty, ale terminy trzeba planować wokół porannych zmian. Franczyza 2 500 CHF obniża składkę, lecz bez wspólnego funduszu zdrowotnego byłaby dla mnie zbyt ryzykowna.
Suma składek 695 CHF/mies.
Wspólne konto pary
Rachunki, Portugalia i oszczędności
- Koszt modelowy
- 8 CHF/mies.
- Właściciele
- André i Inês
- Automatyczne oszczędności
- 700 CHF/mies.
- Portugalia
- kurs porównywany
Rzeczywista cena zależy od pakietu.
Wpłaty proporcjonalne do dochodu.
3a i płynny fundusz awaryjny.
Liczy się pełna kwota otrzymana przez rodzinę.
Moja opinia o Migros Bank: Najbardziej cenię prosty podział rachunków i celów. Nie zakładam, że bank codzienny jest zawsze najtańszy dla przelewu zagranicznego, więc porównuję kurs. Osobne pieniądze osobiste pozwalają nam zachować swobodę bez ukrywania wspólnych zobowiązań.

Dwa telefony bez rat
Prosty pakiet w Szwajcarii i UE
- Łączny koszt
- 60 CHF/mies.
- Portugalia
- roaming UE
- Wymiana telefonu
- co 4–5 lat
Dwa numery, urządzenia kupowane osobno.
Limity sprawdzane przed podróżą.
Brak automatycznej wymiany wraz z abonamentem.
Moja opinia o M-Budget Mobile: Pakiet wystarcza do rozmów, map i kontaktu z rodziną. Wolę znać pełny koszt i używać telefonu dłużej niż łączyć pozornie tani abonament z wieloletnią ratą. Prywatny aparat nigdy nie służy mi do fotografowania danych przesyłek.

Internet domowy
Bez rozbudowanej telewizji
- Koszt
- 49 CHF/mies.
- Pakiet TV
- brak
- Zastosowanie
- rodzina i nauka
Cena profilowa; trzeba sprawdzić stawkę po promocji.
Płacą tylko za wybrane usługi streamingowe.
Rozmowy wideo oraz niemiecki.
Moja opinia o Yallo: Łącze jest wystarczające dla dwóch osób. Nie płacimy za maksymalną prędkość tylko dlatego, że operator ją reklamuje. Raz w roku sprawdzamy cenę końcową, bo promocja nie zawsze trwa przez cały okres umowy.
Pakiet pracowniczy André
Urlop, transport i kupony
- Urlop
- 6 tygodni
- Transport
- Halbtax / bonus / kupon GA
- Kupony personelowe
- około 500 CHF/rok
- Warunki
- GAV od 2025
Benefit czasu, nie miesięczna gotówka.
Zależnie od aktualnych zasad i wyboru.
Nie są dodane do regularnego netto.
Aktualna umowa zbiorowa Post CH.
Moja opinia o Die Schweizerische Post: Najbardziej wartościowe są dla mnie stała umowa i urlop, nie pojedynczy rabat. Kupony oraz wsparcie transportu realnie obniżają część kosztów, ale nie traktuję ich jak pieniędzy na czynsz. Przed zmianą pracy porównałbym cały pakiet, nie tylko miesięczne brutto.
Offers we use
Links to the providers behind the numbers above. Nothing is loaded from them until you choose to open it.
-
Aktualne układy zbiorowe Poczty
career.post.ch
Oficjalna strona prowadząca do GAV Post CH obowiązującego od 1 stycznia 2025 roku.
-
Przykładowa oferta doręczyciela listów i paczek
job.post.ch
Oferta pokazuje obowiązki, wymogi fizyczne, sześć tygodni urlopu, benefity transportowe, kupony oraz pasmo 61 100–71 100 CHF rocznie.
-
Podatek źródłowy 2026 bez podatku kościelnego
ag.ch
Oficjalna miesięczna tabela wykorzystana do modelowych potrąceń A0N André i Inês.
-
Składki zdrowotne w Aargau
ag.ch
Oficjalna statystyka pokazująca, że średnia składka osoby dorosłej w 2026 roku wynosi 439,70 CHF; konkretne tańsze modele mogą odbiegać od średniej.
Dlaczego nie mają samochodu
Codzienny dojazd
- André
- rower / autobus
- Inês
- autobus / rower
Pojazd służbowy
- Użycie
- wyłącznie trasa pocztowa
- Koszt prywatny
- 0 CHF
Oszczędność
- Brak
- raty, parkingu, ubezpieczenia
- Wyjazdy
- fundusz 200 CHF/mies.
Dodatkowe informacje
- Kanton
- Aarau
- Miasto
- Aarau
- Typ rodziny
- ❤️ Para bez dzieci
- Wiek dorosłych
- André 32, Inês 30
- Dzieci
- 0
- Pozwolenie na pobyt
- Pozwolenie B (pobytowe)
- Mieszkanie
- Wynajem
- Powierzchnia
- 78 m²
- Umowa o pracę
- Na czas nieokreślony
- Języki
- PortugalskiOjczystyNiemieckiB1AngielskiB1
- Kraj pochodzenia
- Portugalia
Pytania i odpowiedzi
Jak trafiłeś z Portugalii do Aargau?
Przyjechałem z okolic Bragi siedem lat temu. W Portugalii pracowałem w magazynie i sezonowo przy dostawach, ale trudno było zaplanować życie dalej niż kilka miesięcy. W Szwajcarii zaczynałem przez agencję w sortowni, potem poprawiłem niemiecki i dostałem stałą pracę przy doręczaniu listów oraz paczek. Aarau wybraliśmy dlatego, że jest dobrze skomunikowane, a Inês znalazła tutaj etat w piekarni.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Dlaczego pracujesz jako listonosz?
Lubię połączenie samodzielności i jasnego zadania. Rano przygotowujemy trasę wspólnie, ale przez znaczną część dnia sam odpowiadam za właściwe doręczenie przesyłek. Nie jest to praca prestiżowa ani wyjątkowo wysoko płatna, jednak daje przewidywalną umowę, regularne wynagrodzenie, sześć tygodni urlopu i poczucie, że wykonuję usługę potrzebną codziennie. Po latach niepewnych umów właśnie stabilność była dla mnie ważniejsza niż efektowna nazwa stanowiska.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak wygląda początek dnia?
Wstaję około 4:50, jem szybkie śniadanie i jadę rowerem lub autobusem do bazy. Około szóstej zaczynam przygotowywanie przesyłek, sprawdzam zmiany na trasie, ładuję pojazd i układam kolejność. Dobre przygotowanie oszczędza później więcej czasu niż pośpiech. Jeśli paczki są źle rozmieszczone, na ulicy traci się minuty, rośnie ryzyko uszkodzenia i łatwiej coś przeoczyć. Pierwsza godzina jest więc logistyką, nie spacerem z torbą.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Co dokładnie doręczasz?
Na trasie są zwykłe listy, przesyłki polecone, paczki, materiały urzędowe, czasopisma i czasem rzeczy o nietypowym rozmiarze. Każda kategoria ma inne potwierdzenie, miejsce pozostawienia albo procedurę zwrotu. Nie mogę traktować wszystkich przesyłek jednakowo tylko dlatego, że klient mówi, aby zostawić wszystko pod drzwiami. Skaner, dyspozycja nadawcy i zasady bezpieczeństwa określają, co wolno zrobić. Największą częścią pracy jest dziś właściwe zarządzanie paczkami, nie samo wrzucanie listów do skrzynek.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Czy listów jest coraz mniej?
Tak, tradycyjnej korespondencji jest mniej niż dawniej, ale jednocześnie rośnie znaczenie paczek, zwrotów i usług wykonywanych przy drzwiach klienta. Zawód nie znika z dnia na dzień, tylko zmienia proporcje. Trasa z mniejszą liczbą listów nie musi być lżejsza, jeżeli samochód jest pełny ciężkich lub wymagających podpisu paczek. André stara się uczyć nowych procesów zamiast przywiązywać swoją wartość do starego obrazu listonosza z torbą.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jak uczysz się nowej trasy?
Najpierw jadę z osobą, która zna rejon, zapisuję trudne wejścia, miejsca parkowania, domy z kilkoma numerami i zasady dostępu. Potem korzystam z urządzenia, ale nie polegam na nim bezmyślnie. Numer budynku może być widoczny tylko z jednej strony, a nawigacja nie wie, gdzie bezpiecznie zatrzymać pojazd. Po kilku dniach powstaje mapa mentalna. Nadal jednak sprawdzam etykietę przy każdej przesyłce, bo znajomość ulicy nie chroni przed pomyleniem podobnych nazwisk lub numerów.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy pracujesz samochodem?
Na trasie korzystam głównie ze służbowego elektrycznego pojazdu dostawczego, a na krótszych odcinkach z elektrycznego trójkołowca. Nie wpisuję kosztów tego pojazdu do prywatnego budżetu, bo jest narzędziem pracodawcy. Do bazy dojeżdżam rowerem lub komunikacją. Razem z Inês świadomie nie kupiliśmy prywatnego samochodu. W Aarau możemy normalnie żyć bez raty, ubezpieczenia, parkingu i serwisu, a na wyjazd do Portugalii częściej wybieramy samolot lub pociąg.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Jak radzisz sobie z ciężkimi paczkami?
Nie próbuję udowadniać, że podniosę wszystko jedną ręką. Sprawdzam oznaczenie, używam właściwej techniki, wózka albo proszę o pomoc, jeśli przesyłka jest nieporęczna. W ofercie pracy fizyczna zdolność do obsługi paczek do 30 kilogramów jest realnym wymaganiem, ale nie znaczy to, że każdy ciężar należy nosić ryzykownie. Największe obciążenie tworzą setki powtórzeń, schody i wejścia do pojazdu, dlatego drobna technika ma znaczenie przez cały rok.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Co jest najtrudniejsze zimą?
Nie sam chłód, lecz mokre rękawice, śliskie schody, krótki dzień i konieczność bezpiecznego zatrzymywania pojazdu. Paczka nie może zamoknąć tylko dlatego, że pada śnieg z deszczem. Trzeba ubierać się warstwowo, a jednocześnie nie przegrzać podczas ciągłego ruchu. Klienci często odśnieżają wejście dopiero później, więc pierwsza osoba na schodach widzi ryzyko wcześniej niż domownik. Jeśli dojście jest niebezpieczne, André nie wykonuje doręczenia za wszelką cenę.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
A co z upałem?
Latem pojazd nagrzewa się podczas częstego otwierania i zamykania, a trasa nie daje długiego odpoczynku w cieniu. André zabiera wodę, nakrycie głowy i krem ochronny, a cięższe rzeczy rozkłada rozsądnie. Nie czeka na silne pragnienie. Upał obniża koncentrację, więc rośnie ryzyko błędu adresowego lub drogowego. Dobre tempo nie oznacza nieprzerwanego biegu. Krótkie, zaplanowane przerwy pozwalają utrzymać bezpieczną jakość do końca zmiany.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy psy naprawdę są problemem?
Większość psów nie robi nic złego, ale listonosz nie może zakładać, że obcy pies zareaguje tak samo jak przy właścicielu. André zatrzymuje się przed wejściem, ocenia bramę i prosi klienta o zabezpieczenie zwierzęcia. Nie wkłada ręki przez ogrodzenie i nie ufa wyłącznie zapewnieniu, że pies jest przyjazny. Jedno ugryzienie może oznaczać uraz, stres i dłuższą nieobecność. Szacunek wobec zwierzęcia polega na zachowaniu dystansu, a nie na testowaniu jego cierpliwości.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Co robisz z przesyłką poleconą?
Sprawdzam tożsamość lub wymagany sposób potwierdzenia zgodnie z urządzeniem i procedurą. Jeśli nikogo uprawnionego nie ma, nie zostawiam przesyłki w przypadkowym miejscu dla wygody. Rejestruję próbę i stosuję właściwą instrukcję odbioru albo ponownego doręczenia. Klient może być niezadowolony, ale odpowiedzialność za dokument jest ważniejsza od skrócenia rozmowy. Przesyłka polecona pokazuje, że listonosz jest również częścią procesu dowodowego, nie tylko transportowego.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Kiedy możesz zostawić paczkę pod drzwiami?
Tylko wtedy, gdy istnieje odpowiednia dyspozycja i miejsce spełnia warunki. Prośba zapisana flamastrem na drzwiach nie zawsze zastępuje oficjalne upoważnienie. André sprawdza skaner, rodzaj przesyłki i ryzyko kradzieży lub pogody. W budynku wielorodzinnym przestrzeń wspólna może nie być bezpieczna. Jeżeli procedura nie pozwala zostawić paczki, wybiera właściwą alternatywę. Zdjęcie potwierdzające nie legalizuje decyzji, która od początku była niezgodna z zasadami.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Co jeśli klient twierdzi, że paczka zniknęła?
André nie prowadzi prywatnego śledztwa ani nie obiecuje odszkodowania. Sprawdza, co pokazuje system, zapisuje fakty i kieruje klienta do właściwego kanału zgłoszenia. Jeśli pamięta szczegóły doręczenia, przekazuje je zgodnie z procedurą. Nie dyskutuje publicznie o danych sąsiadów ani innych paczkach. Takie sytuacje są stresujące, ponieważ klient widzi ostatnią osobę w łańcuchu, lecz odpowiedzialność musi być ustalana na podstawie rejestrów, nie nacisku przy drzwiach.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak chronisz prywatność klientów?
Nazwiska, adresy, wygląd koperty, informacja o nieobecności i zwyczaje mieszkańców nie są materiałem do rozmów. André nie fotografuje przesyłek prywatnym telefonem, nie opowiada znajomym, kto otrzymuje listy z urzędu i nie zostawia urządzenia bez zabezpieczenia. W małym rejonie szybko rozpoznaje się ludzi, ale znajomość nie daje prawa do ciekawości. Zaufanie do poczty zależy również od tego, czego pracownik nie mówi po zakończeniu zmiany.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy klienci znają cię z imienia?
Część tak, zwłaszcza starsze osoby i pracownicy małych firm. Krótka rozmowa buduje zaufanie, ale André pilnuje czasu i granic. Nie może zostać prywatnym kurierem sąsiada ani udzielać informacji o przesyłkach innych osób. Czasem zauważa, że skrzynka długo nie jest opróżniana, lecz reaguje zgodnie z procedurą, nie przez plotkę. Najlepsza relacja jest życzliwa i profesjonalna: klient wie, że może zapytać, a listonosz wie, kiedy skierować sprawę dalej.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jak radzisz sobie z agresywnym klientem?
Nie podnoszę głosu i nie próbuję wygrać kłótni na progu. Wyjaśniam, co mogę sprawdzić, czego nie mogę zmienić i gdzie można złożyć reklamację. Jeśli sytuacja jest groźna, odchodzę i zgłaszam zdarzenie. Paczka nie jest warta ryzyka przemocy. Po wszystkim zapisuję fakty bez obraźliwych ocen. Dobra obsługa nie oznacza zgody na znieważanie; oznacza spokojne granice i przekazanie sprawy do kanału, który ma narzędzia do jej rozwiązania.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy popełniłeś kiedyś błąd w doręczeniu?
Tak, zwłaszcza na początku zdarzało mi się pomylić podobny numer lub wejście. Najważniejsze jest szybkie zgłoszenie, próba odzyskania przesyłki zgodnie z instrukcją i analiza przyczyny. Ukrywanie błędu zwiększa szkodę. Dziś przed wyjęciem przesyłki z pojazdu patrzę ponownie na numer, a przy podobnych nazwach robię świadomą pauzę. Doświadczenie nie oznacza braku błędów, tylko lepszy system ich zapobiegania i uczciwszą reakcję.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak działa skaner listonosza?
Urządzenie pokazuje trasę, przesyłki wymagające skanowania, dyspozycje, potwierdzenia i wyjątki. Jest narzędziem ewidencji, ale nie podejmuje wszystkich decyzji za człowieka. André musi dbać o baterię, ochronę przed deszczem i prawidłowe logowanie. Jeśli system nie działa, stosuje procedurę awaryjną zamiast zapisywać dane na prywatnym telefonie. Cyfryzacja ułatwia śledzenie, lecz zwiększa też odpowiedzialność za prawidłowe kliknięcie w odpowiednim miejscu i czasie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy tempo pracy jest wysokie?
Tak, szczególnie w dniach z dużą liczbą paczek i materiałów reklamowych. Norma nie może jednak prowadzić do biegania po śliskich schodach albo parkowania w niebezpiecznym miejscu. André porównuje czas trasy i zgłasza, gdy obciążenie regularnie nie mieści się w planie. Jednorazowo każdy może mieć trudny dzień, ale stałe nadgodziny wskazują na problem organizacyjny. Dobre tempo powstaje z kolejności, znajomości rejonu i sprawnego ładowania, nie z pomijania procedur.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jak wygląda praca w sobotę?
Sobota jest zwykłą częścią planu doręczeń, choć obciążenie i skład zespołu mogą wyglądać inaczej niż w tygodniu. André nie zakłada automatycznej wysokiej dopłaty tylko dlatego, że kalendarz pokazuje sobotę. Obowiązują GAV, grafik i ewentualne regulacje obszarowe. Koszt prywatny jest realny, bo Inês również często pracuje rano w piekarni. Starają się planować wspólne wolne w innym dniu, zamiast uważać, że życie może odbywać się wyłącznie w klasyczny weekend.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy pracujesz w nocy?
Nie regularnie. André zaczyna wcześnie, ale typowa praca doręczyciela nie jest profilem głębokiej nocy. Zdarzają się wyjątkowe zmiany organizacyjne lub okresy szczytu, lecz nie budujemy pensji na dodatku nocnym. To ważne dla uczciwości profilu: nie każdemu zawodowi zmianowemu trzeba dopisywać efektowne dodatki. Stabilność André pochodzi z podstawy 5 000 CHF wypłacanej trzynaście razy, a nie z dużej liczby nocnych godzin.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak wygląda okres przed Bożym Narodzeniem?
Paczki, kartki i presja oczekiwań rosną jednocześnie. Trasa jest cięższa, pojazd pełniejszy, a pogoda często gorsza. Zespół wcześniej planuje zastępstwa i dodatkową logistykę. André nie uznaje nadgodzin z grudnia za nową normalną pensję. Po szczycie potrzebna jest regeneracja, a nie natychmiastowy drugi etat. W domu z Inês ograniczają własne zakupy świąteczne i wysyłają paczki do Portugalii wcześniej, ponieważ wiedzą z pracy, co oznacza ostatni tydzień.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy praca jest fizycznie ciężka?
Tak, choć ciężar nie zawsze wygląda spektakularnie. Setki wejść i wyjść, schody, skrzynki na różnych wysokościach, paczki oraz długie godziny na nogach kumulują obciążenie. André dba o buty, technikę podnoszenia i regularny trening pleców. Nie czeka, aż drobny ból stanie się urazem. Praca na świeżym powietrzu jest zaletą, ale nie zastępuje ergonomii. Po dniu z dużą liczbą paczek organizm wyraźnie wie, że nie był to spacer rekreacyjny.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jak dbasz o bezpieczeństwo drogowe?
Służbowy pojazd jest miejscem pracy, a nie skrótem między adresami. André zapina pas tam, gdzie wymagają tego zasady, nie korzysta z telefonu w ręku i zatrzymuje się tylko w bezpiecznym miejscu. Cofanie, rowerzyści i dzieci przy szkołach wymagają szczególnej uwagi. Skaner obsługuje po zatrzymaniu. Presja trasy nie usprawiedliwia mandatu ani wypadku. Jeśli miejsce dostawy jest źle zaprojektowane, zgłasza problem, zamiast codziennie powtarzać ryzykowny manewr.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Co daje ci stała umowa?
Przede wszystkim możliwość planowania. André wie, że czynsz, składki i oszczędności nie zależą od telefonów agencji z tygodnia na tydzień. Stała umowa nie gwarantuje, że zakres pracy nigdy się nie zmieni, lecz daje GAV, okresy wypowiedzenia, urlop i jasne zasady. Po doświadczeniu niestabilnej pracy w Portugalii ta przewidywalność ma dla niego dużą wartość. Nie jest bogaty, ale może odmówić kredytowi konsumenckiemu i budować rezerwę małymi, regularnymi wpłatami.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak wygląda wynagrodzenie André?
Przyjmujemy 5 000 CHF brutto miesięcznie wypłacane trzynaście razy, czyli 65 000 CHF rocznie. To środek publikowanych obecnie widełek dla doświadczonego doręczyciela listów i paczek. Nie dodajemy stałej premii za pogodę, sobotę ani paczki, jeśli nie ma do tego potwierdzonej podstawy. Kupony pracownicze o wartości około 500 CHF rocznie pokazujemy jako benefit, nie gotówkę. Typowe netto po składkach i podatku źródłowym wynosi 4 077 CHF.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Jakie potrącenia ma André?
Od 5 000 CHF odejmujemy 265 CHF AHV/IV/EO, 55 CHF ALV, 60 CHF modelowej składki od wypadków poza pracą, 220 CHF drugiego filaru, 20 CHF części składki chorobowej oraz 303 CHF podatku źródłowego A0N bez podatku kościelnego. Razem to 923 CHF, więc netto wynosi 4 077 CHF. BVG i składki ubezpieczeniowe mogą różnić się według planu. Podatek 303 CHF odpowiada modelowemu przedziałowi 2026 w Aargau.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Dlaczego podatek ma taryfę A0N?
André i Inês mieszkają razem, ale nie są małżeństwem i nie mają dzieci. Każde jest więc dla podatku źródłowego rozliczane jako osoba samotna bez dzieci, a nie jak małżeństwo z dwoma dochodami. Litera N oznacza wariant bez podatku kościelnego. Wspólny budżet domowy nie tworzy automatycznie wspólnej taryfy podatkowej. Jeśli zawrą małżeństwo, urodzi się dziecko, zmieni się pozwolenie lub wyznanie, pracodawcy muszą otrzymać aktualne dane.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Kim jest Inês?
Inês ma 30 lat i pracuje na 80% w piekarni połączonej z małą kawiarnią w Aarau. Przygotowuje ekspozycję, sprzedaje pieczywo, obsługuje poranny ruch i pomaga przy prostych pracach zaplecza. Jej podstawa wynosi 3 500 CHF, a średnio 150 CHF pochodzi z bardzo wczesnych rozpoczęć i weekendów. Typowe brutto to 3 650 CHF, netto 3 108,17 CHF. Trzynasta pensja obejmuje podstawę. Nie pracuje „dorywczo”; jej dochód jest równorzędną częścią gospodarstwa.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak wcześnie zaczyna pracę Inês?
Przy zmianie otwierającej budzik może zadzwonić przed czwartą, a praca zaczyna się około 4:30 lub 5:00. Nie każda zmiana jest tak wczesna, dlatego 150 CHF dodatków traktujemy jako średnią, nie gwarancję. Inês przygotowuje ubranie i jedzenie poprzedniego wieczoru. Najtrudniejszy jest nie sam poranek, lecz przestawianie rytmu między zmianami. Gdy oboje zaczynają wcześnie, wieczór kończy się znacznie wcześniej niż u większości znajomych.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy napiwki w piekarni są ważne?
Pojawiają się, ale są niewielkie i często dzielone między zespół. Nie wpisujemy ich jako stałej części wynagrodzenia, ponieważ zależą od klientów, sezonu i zasad firmy. Jeśli Inês otrzyma dodatkowe 40 lub 60 CHF, trafiają do funduszu na wspólne wyjścia, nie na czynsz. Dzięki temu słabszy miesiąc nie tworzy dziury. Napiwek jest miłym sygnałem, lecz stabilność zapewniają podstawa, pensum i umowa, a nie monety pozostawione przy kasie.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jakie potrącenia ma Inês?
Od 3 650 CHF brutto odejmujemy 193,45 CHF AHV/IV/EO, 40,15 CHF ALV, 43,80 CHF ubezpieczenia od wypadków poza pracą, 115 CHF BVG, 16,43 CHF składki chorobowej oraz 133 CHF podatku źródłowego A0N. Łącznie 541,83 CHF, więc netto wynosi 3 108,17 CHF. Przy niepełnym pensum drugi filar jest szczególnie zależny od planu i skoordynowanego wynagrodzenia, dlatego kwota ma charakter modelowy.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jak układacie dwa wczesne grafiki?
Wspólny kalendarz wisi w kuchni i jest też w telefonach. Najpierw wpisujemy otwarcia piekarni, soboty André i ważne terminy, potem planujemy zakupy oraz spotkania. Jeśli oboje zaczynają przed szóstą, gotują większą porcję poprzedniego dnia. Nie zakładają, że osoba wracająca wcześniej automatycznie wykona wszystkie obowiązki. Wspólny czas często przypada wczesnym popołudniem albo w wolny poniedziałek, a nie w sobotni wieczór. To zwyczajne, ale wymaga świadomego planu.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Dlaczego wynajmujecie 3,5 pokoju?
Mieszkanie ma około 78 m² i kosztuje 1 720 CHF plus 230 CHF kosztów dodatkowych. Sypialnia, salon i dodatkowy mniejszy pokój dają przestrzeń na gości z Portugalii, suszenie odzieży oraz spokojny odpoczynek, gdy jedno wstaje bardzo wcześnie. Mniejsze mieszkanie byłoby tańsze, ale po kilku latach w ciasnym WG chcieli normalnego domu. Nie wynajęli jednak nowego luksusowego lokalu. Czynsz mieści się w dwóch dochodach bez konieczności pracy ponad pensum.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Dlaczego Aarau?
Aarau jest wystarczająco duże, aby zapewniać pracę, transport, sklepy i kursy, ale nie ma dla nich tempa centrum Zurychu. André może dojechać do bazy rowerem, Inês autobusem, a dalsze podróże zaczynają się na dobrze połączonej stacji. Czynsz nadal jest wysoki, lecz niższy niż w najdroższych miastach. Podoba im się Aare, stare miasto i możliwość szybkiego wyjazdu w spokojniejsze okolice. Po siedmiu latach adres przestał być tymczasowy.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Dlaczego nie macie samochodu?
Policzyli pełny koszt, nie tylko paliwo. Rata lub utrata wartości, ubezpieczenie, parking, serwis, opony, podatek i winieta kosztowałyby kilkaset franków miesięcznie. Służbowy pojazd André nie może służyć prywatnie, ale codzienne potrzeby rozwiązują rower, autobus i kolej. Na większy zakup zamawiają dostawę albo wynajmują auto na jeden dzień. Brak samochodu nie jest ideologią; to decyzja finansowa możliwa dzięki miejscu zamieszkania. Jeśli praca lub dzieci zmienią sytuację, policzą ją ponownie.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Ile wydajecie na transport?
W budżecie André ma 100 CHF miesięcznie na lokalny transport, serwis roweru i okazjonalne bilety, a Inês 80 CHF. Korzyści pracownicze Poczty, takie jak Halbtax, bonus dojazdowy lub kupon GA, mogą zmniejszać część kosztów, ale nie wpisujemy ich jako gotówki. Wyjazdy do Portugalii mają osobną kategorię 200 CHF miesięcznie. Dzięki rozdzieleniu zwykły bilet do pracy nie konkuruje z biletem lotniczym kupowanym kilka razy w roku.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak wygląda wasz miesięczny budżet?
Regularne netto André i Inês wynosi łącznie 7 185,17 CHF. Wszystkie koszty, wraz z przeliczeniem Serafe, to 5 904,92 CHF, więc pozostaje 1 280,25 CHF. W wydatkach są już 400 CHF filaru 3a i 300 CHF funduszu awaryjnego. Po rozłożeniu trzynastych pensji, łącznie 8 500 CHF rocznie, średnia zdolność do odkładania rośnie do około 1 988,59 CHF miesięcznie. Nie jest to bogactwo, ale stabilny margines bez leasingu i dzieci.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Na co wydajecie najwięcej?
Mieszkanie z kosztami dodatkowymi to 1 950 CHF. Dwie polisy zdrowotne kosztują 695 CHF, żywność 720 CHF, a oszczędności zapisane jako stałe kategorie kolejne 700 CHF. Wyjazdy i wsparcie rodziny w Portugalii to razem 350 CHF. Brak samochodu jest największą decyzją obniżającą budżet. Nie mają jednej luksusowej pozycji, lecz suma zwyczajnych rachunków nadal przekracza pięć tysięcy. Dlatego kontrola subskrypcji i plan posiłków mają większe znaczenie niż polowanie na jeden spektakularny rabat.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Czy 1 280 CHF nadwyżki zawsze zostaje?
Nie. To wynik miesiąca modelowego, bez dentysty, wymiany mebla, dodatkowego lotu ani większego rachunku rocznego. Część nadwyżki zostaje na koncie bieżącym jako bufor, a część zwiększa cele. Nie planują jej w całości przed wypłatą. Jeśli rachunki są niższe, mogą odłożyć więcej; jeśli wydarzy się coś większego, nie nazywają tego porażką. Budżet ma służyć decyzjom, a nie udowadniać, że każdy miesiąc wygląda identycznie.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jakie macie ubezpieczenie zdrowotne?
André ma KPT Telmed z franczyzą 2 500 CHF i składką 355 CHF. Inês wybrała Sanitas w modelu lekarza rodzinnego, również z franczyzą 2 500 CHF, za 340 CHF. Są zdrowi i korzystają z leczenia rzadko, ale nie wybrali wysokiej franczyzy bez zabezpieczenia. Odkładają 150 CHF miesięcznie na zdrowie i utrzymują osobny fundusz, który może pokryć franczyzę oraz udział własny. Każde ma własną polisę mimo wspólnego mieszkania.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy składki 355 i 340 CHF są realistyczne?
To ceny profilowe dla oszczędnościowych modeli i najwyższej franczyzy, a nie kantonalna średnia wszystkich polis. Oficjalna średnia dorosłych w Aargau w 2026 roku jest wyższa, około 439,70 CHF miesięcznie, ponieważ obejmuje różne modele i franczyzy. Indywidualna cena zależy od regionu premium, ubezpieczyciela, modelu, pokrycia wypadku i wieku. Dlatego kwoty trzeba traktować jako konkretny wariant tej pary, a nie przeciętną składkę każdego mieszkańca kantonu.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Dlaczego oboje mają franczyzę 2 500 CHF?
Są zdrowi, mają regularne dochody i gotową rezerwę. Wysoka franczyza obniża miesięczną składkę, ale może być złą decyzją dla osoby wymagającej częstego leczenia. Każdego roku sprawdzają wydatki zdrowotne i nie zakładają, że wybór jest na zawsze. Wypadki pracownicze podlegają ubezpieczeniu wypadkowemu pracodawcy, ale choroba, badania i leczenie niezwiązane z wypadkiem nadal mogą obciążyć Krankenkasse. Oszczędność na składce ma sens tylko wtedy, gdy potencjalny rachunek nie wymaga pożyczki.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Co jeśli André ulegnie wypadkowi na trasie?
Powinien zgłosić zdarzenie przełożonemu, zapisać okoliczności i skorzystać z właściwej ścieżki ubezpieczenia wypadkowego. Nie należy automatycznie rozliczać urazu jak zwykłej choroby. Nawet pozornie niewielki upadek na schodach może ujawnić problem później, dlatego dokumentacja ma znaczenie. O kwalifikacji decyduje ubezpieczyciel na podstawie faktów. Wysoka franczyza zdrowotna nie powinna zniechęcać do zgłoszenia wypadku zawodowego, ponieważ mechanizm kosztów jest inny.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jak wygląda ubezpieczenie chorobowe w GAV?
Aktualny GAV Poczty przewiduje zbiorowe ubezpieczenie dziennego zasiłku chorobowego i podział składki, w którym pracownik ponosi jedną trzecią, a pracodawca dwie trzecie. W profilu pokazujemy modelowe 20 CHF u André. GAV opisuje również kontynuację wypłaty w określonych okresach i warunkach. To nie oznacza, że każda nieobecność jest bezterminowo opłacana w stu procentach. Pracownik powinien znać obowiązek zgłoszenia, dokumentację medyczną i reguły konkretnego ubezpieczyciela.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy macie dodatkowe ubezpieczenia?
Mają prywatne OC i ubezpieczenie mienia domowego za około 35 CHF miesięcznie. Nie kupili wielu drobnych polis do telefonów, biletów i sprzętów, bo udziały własne oraz wyłączenia często ograniczają ich wartość. Dodatkowe ubezpieczenie zdrowotne nie jest częścią profilu. Przed zakupem pytają, jaki konkretny duży koszt ma pokryć polisa i czy już nie jest objęty inną ochroną. Ubezpieczenie ma chronić przed zdarzeniem trudnym do udźwignięcia, nie przed każdym drobnym wydatkiem.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Jak oszczędzacie?
Co miesiąc 400 CHF trafia do filaru 3a, a 300 CHF do płynnego funduszu awaryjnego. Poza tym część nadwyżki zostaje na przyszłe mieszkanie i podróże. Nie zaczynali od dużych kwot. Najpierw automatyzowali 100 CHF, potem podnosili przelew wraz ze stabilizacją dochodów. Dzięki temu oszczędzanie nie zależy od nastroju pod koniec miesiąca. Jeśli wydarzy się większy koszt, czasowo obniżą 3a, ale nie zrezygnują z funduszu bezpieczeństwa bez potrzeby.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Dlaczego wpłacacie do filaru 3a?
Chcą budować prywatny kapitał i korzystać z możliwego odliczenia podatkowego, choć przy Quellensteuer korzyść wymaga prawidłowej procedury i indywidualnej oceny. Środki 3a nie są swobodnie dostępne, dlatego nie zastępują poduszki. Para porównuje opłaty i ryzyko, nie wybiera produktu tylko z powodu prezentu startowego. Wpłata 400 CHF jest celowo umiarkowana: regularna i możliwa do utrzymania przy ich zarobkach, ale niewypierająca zdrowia ani podróży do rodziny.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Ile wynosi wasz fundusz awaryjny?
Docelowo ma pokrywać około sześciu miesięcy podstawowych kosztów po wyłączeniu dobrowolnych oszczędności i rozrywki. Jeszcze nie osiągnęli pełnego celu, dlatego 300 CHF miesięcznie oraz część trzynastych pensji trafiają na oddzielne konto. Fundusz może pokryć utratę pracy, leczenie, pilny wyjazd lub przeprowadzkę. Nie służy do zwykłych wakacji. Największą korzyścią nie jest oprocentowanie, tylko możliwość podjęcia decyzji bez natychmiastowej pożyczki lub przyjmowania niebezpiecznej liczby godzin.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak wykorzystujecie trzynaste pensje?
André otrzymuje 5 000 CHF, a Inês 3 500 CHF trzynastej podstawy rocznie. Zwykle około połowa trafia do oszczędności, część finansuje wyjazdy do Portugalii i większe rachunki, a niewielka część jest przeznaczona na przyjemność. Nie dzielą tych pieniędzy mentalnie przed wypłatą. W analizie rocznej 8 500 CHF odpowiada średnio 708,33 CHF miesięcznie, ale czynsz musi być pokrywany z dwunastu zwykłych wypłat. To chroni przed problemem, gdy termin lub wysokość rocznej wypłaty się zmieni.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy wysyłacie pieniądze do Portugalii?
Odkładają średnio 150 CHF miesięcznie na pomoc rodzicom, lecz nie zawsze wykonują identyczny przelew. Czasem opłacają rachunek medyczny lub większy zakup, innym razem pieniądze zostają w funduszu rodzinnym do kolejnej potrzeby. Ustalili limit, aby wsparcie było odpowiedzialne także wobec własnej przyszłości. Porównują kurs i pełny koszt transferu. Rodzina wie, że stabilne 150 CHF jest bardziej wiarygodne niż duża kwota wysłana pod wpływem emocji, po której para sama potrzebowałaby pomocy.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jak często jeździcie do Portugalii?
Zwykle dwa razy w roku, czasem trzeci raz przy ważnym wydarzeniu rodzinnym. Odkładają 200 CHF miesięcznie na bilety, transport na miejscu i prezenty. Praca André daje sześć tygodni urlopu, lecz terminy trzeba uzgodnić z zespołem, a Inês ma ograniczenia sezonowe piekarni. Kupują bilety po zatwierdzeniu urlopu, nie na podstawie obietnicy. Przy krótkiej wizycie wybierają lot; przy dłuższym pobycie porównują również kolej i wynajem auta na miejscu.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Za czym tęsknicie?
Za rodziną, spontanicznymi spotkaniami i językiem, w którym nie trzeba kontrolować każdego zdania. Inês tęskni za oceanem, André za długim niedzielnym obiadem. Po powrocie z Portugalii doceniają jednak szwajcarski transport, przewidywalne umowy i porządek w urzędach. Emigracja nie jest już prostą historią o lepszym kraju. Mają dwa miejsca, w których coś ich uspokaja, i dwa miejsca, za którymi potrafią tęsknić, kiedy są w drugim.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak dzielicie wspólne wydatki?
Wpłacają na wspólne konto kwoty proporcjonalne do dochodów, a nie dokładnie po połowie. Z konta wychodzą czynsz, zdrowie, jedzenie i wspólne cele. Każde zachowuje własny niewielki budżet osobisty. André nie kontroluje kaw Inês, a ona nie rozlicza każdego zakupu rowerowego. Raz w miesiącu sprawdzają większe kategorie. Taki system uznaje różnicę dochodów, ale nie tworzy relacji, w której osoba zarabiająca więcej ma większe prawo do decyzji o wspólnym domu.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Z jakiego banku korzystacie?
Mają wspólne konto w Migros Bank i osobne karty do codziennych wydatków. W profilu przyjmujemy osiem CHF miesięcznego kosztu całego układu, choć faktyczna cena zależy od produktu i warunków. Cenią prostą aplikację, automatyczne płatności i oddzielne cele. Przelewy do Portugalii porównują niezależnie, bo bank codzienny nie musi być najtańszy walutowo. Poduszka bezpieczeństwa nie leży na karcie używanej w sklepie, co ogranicza ryzyko i impulsy.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jakie macie telefony?
Korzystają z dwóch abonamentów M-Budget Mobile za łącznie około 60 CHF, a telefony kupują osobno i używają kilka lat. Potrzebują danych, rozmów w Szwajcarii i rozsądnego roamingu w UE. Przed podróżą sprawdzają limity, zamiast zakładać, że każde użycie w Portugalii jest bezpłatne. André nie używa prywatnego telefonu do fotografowania przesyłek ani obsługi danych klientów. Niski rachunek jest ważniejszy niż wymiana aparatu co dwa lata.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jaki macie internet?
Yallo Home za 49 CHF miesięcznie bez rozbudowanego pakietu telewizyjnego. Łącze wystarcza do rozmów wideo z rodziną, streamingu, kursu języka i dokumentów. Co roku sprawdzają cenę po promocji, ponieważ reklamowana kwota startowa nie zawsze jest ceną długoterminową. Nie płacą za maksymalną prędkość tylko dlatego, że jest dostępna. Stabilne Wi-Fi i prosty rachunek są dla nich ważniejsze niż parametry, których przy dwóch osobach praktycznie nie wykorzystają.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jak planujecie jedzenie?
W niedzielę lub wspólny wolny dzień przygotowują bazę kilku posiłków. André zabiera kanapki, owoce i termos, dzięki czemu nie kupuje codziennie drogich przekąsek na trasie. Inês czasem otrzymuje pieczywo albo posiłek pracowniczy, lecz nie odejmują tego automatycznie od budżetu. Zakupy spożywcze wynoszą 720 CHF, a jedzenie podczas pracy 150 CHF. Portugalskie składniki kupują świadomie, ale nie próbują odtworzyć każdego produktu bez względu na cenę.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy praca Inês zmniejsza koszt pieczywa?
Czasem może kupić wybrane produkty taniej albo zabrać zgodnie z zasadami niesprzedane pieczywo, ale nie traktują tego jako gwarantowanej pensji rzeczowej. Zasady należą do pracodawcy, a produkt przeznaczony do utylizacji nie staje się automatycznie własnością pracownika. Jeśli coś przynosi, planują posiłki tak, aby nie marnować. Oszczędność jest przyjemna, lecz budżet żywności nie może zależeć od tego, czy konkretnego dnia zostaną bułki.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jak dzielicie obowiązki domowe?
André częściej robi zakupy po zakończeniu trasy, Inês odpowiada za część gotowania, ale role zmieniają się według grafiku. Osoba wracająca wcześniej nie jest automatycznie odpowiedzialna za wszystko. Mają listę zadań tygodniowych i wykonują je w dni, gdy mają energię. Głośne sprzątanie odkładają, jeśli drugie odpoczywa po bardzo wczesnej zmianie. Podział nie jest idealnie po połowie każdego dnia; ma być sprawiedliwy w skali tygodnia i nie zamieniać jednego partnera w kierownika domu.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy macie czas towarzyski?
Tak, ale rzadziej późnym wieczorem. Oboje wcześnie wstają, więc wolą obiad, spacer nad Aare albo spotkanie w niedzielne popołudnie. Znajomi wiedzą, że wyjście zaczynające się o 22:00 nie pasuje przed poranną zmianą. Na rozrywkę przeznaczają 280 CHF miesięcznie, co pozwala wyjść bez poczucia winy. Nie próbują kopiować rytmu osób biurowych. Zwykłe życie jest dobre, jeśli pasuje do energii, a nie do zdjęcia w mediach społecznościowych.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy planujecie dzieci?
Nie wykluczają, ale nie wpisują dziecka do harmonogramu tylko dlatego, że mają po trzydzieści lat. Najpierw chcą uzyskać większą poduszkę, omówić pensum Inês i sprawdzić koszty opieki w Aarau. Dwa wczesne grafiki wymagają planu na godziny przed otwarciem żłobka. Mieszkanie ma wystarczającą przestrzeń na początek, lecz budżet i czas zmieniłyby się wyraźnie. Decyzja ma wynikać z gotowości, nie z przekonania, że stabilna para automatycznie musi przejść do kolejnego etapu.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy zamierzacie się pobrać?
Rozmawiają o tym, ale nie chcą brać ślubu wyłącznie dla podatku albo oczekiwań rodziny. Małżeństwo zmieniłoby kwestie prawne, dziedziczenie i taryfę podatkową, dlatego najpierw chcą zrozumieć konsekwencje. Wspólny budżet i mieszkanie już dziś tworzą realne zobowiązania, mimo braku aktu. Sporządzili upoważnienia do wybranych spraw i sprawdzają beneficjentów w zabezpieczeniu emerytalnym. Ślub może się pojawić, lecz nie jest warunkiem traktowania relacji poważnie.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jakie macie pozwolenia?
Oboje mają pozwolenie B. André jest w Szwajcarii siedem lat, Inês pięć, ale pozwolenie C nie pojawia się automatycznie w tym samym dniu dla każdej osoby. Znaczenie mają obywatelstwo, długość pobytu, integracja, język, brak zaległości i decyzja urzędu. Przechowują umowy, dokumenty podatkowe i zaświadczenia językowe. Do czasu zmiany statusu pracodawcy potrącają podatek źródłowy. Nie planują budżetu na hipotetycznie niższy przyszły podatek.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jakiego języka używacie?
W domu mówią po portugalsku. André ma niemiecki B1, wystarczający do trasy, rozmów z klientami i instrukcji, ale nadal rozwija słownictwo pisemne. Inês jest na B2 dzięki codziennej obsłudze klientów. Dialekt Aargau początkowo brzmiał znacznie trudniej niż język z kursu. W sytuacji ważnej proszą o Hochdeutsch lub powtarzają informację własnymi słowami. Jasność jest ważniejsza niż udawanie perfekcyjnego akcentu.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy język był barierą w Poczcie?
Tak, szczególnie przy instrukcjach, reklamacjach i rozmowie telefonicznej bez gestów. André nauczył się najpierw słów trasy, pojazdu i bezpieczeństwa, potem formalnych zwrotów. Koledzy pomagali, ale nie mógł oczekiwać, że zawsze ktoś przetłumaczy. Kurs i codzienna praktyka pozwoliły mu przejść z sortowni do samodzielnego rejonu. Nadal zapisuje nowe słowo po zmianie. Język zwiększył nie tylko wygodę, lecz także wynagrodzenie i liczbę stanowisk, o które może się ubiegać.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy spotkaliście się z dyskryminacją?
Zdarzały się komentarze o akcencie albo założenie, że André jest pracownikiem tymczasowym, nawet po latach. Inês słyszała żarty o Portugalkach w usługach. Nie opisują całego kraju przez te sytuacje, ale też ich nie ignorują. Jeśli zachowanie się powtarza, zapisują fakty i korzystają z przełożonego lub właściwej procedury. Integracja nie oznacza zgody na brak szacunku. Najlepsze zespoły oceniają punktualność, jakość i współpracę według tych samych zasad dla wszystkich.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Czy macie portugalskich znajomych?
Tak, ale krąg nie ogranicza się do jednej społeczności. Spotykają się z kilkoma rodzinami portugalskimi, oglądają mecze i gotują wspólnie, a równocześnie mają znajomych z pracy i sąsiedztwa. Na początku diaspora pomagała w mieszkaniu i dokumentach, później ważne było samodzielne sprawdzanie informacji. Nie każda rada kolegi jest aktualnym prawem. Wspólnota daje język i wsparcie, ale urząd, GAV i polisa wymagają czytania oficjalnych zasad.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy czujecie się w domu w Szwajcarii?
Coraz bardziej. Aarau jest miejscem pracy, rachunków, przyjaźni i zwykłych poniedziałków, a nie tylko miejscem zarabiania. Portugalia pozostaje rodziną, językiem i ważną częścią tożsamości. Czasem czują się pomiędzy: w Portugalii mówi się, że stali się szwajcarscy, a w Szwajcarii nadal słychać akcent. Z czasem przestali wymagać od siebie jednego wyboru. Dom może oznaczać mieszkanie, w którym oboje odpoczywają, i kraj, do którego nadal lecą z emocją.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Co daje GAV Poczty?
Określa wspólne ramy umowy, czasu pracy, urlopu, choroby, zabezpieczeń i procesu wynagrodzeń. André nie musi negocjować wszystkiego samodzielnie, ale nadal powinien czytać własną umowę i paski. Aktualny GAV Post CH obowiązuje od 1 stycznia 2025 roku. Dokument nie oznacza, że każda decyzja pracodawcy jest automatycznie korzystna, lecz daje wspólny język do zadawania pytań. Związek zawodowy i przedstawicielstwo pracowników pomagają, gdy indywidualne wyjaśnienie nie wystarcza.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Dlaczego sześć tygodni urlopu jest ważne?
Przy pracy fizycznej urlop jest częścią trwałości zatrudnienia, nie luksusem. André wykorzystuje część na Portugalię, ale zostawia też dni na odpoczynek bez podróży. Lot, rodzinne wizyty i ciągłe przemieszczanie nie zawsze regenerują. Terminy uzgadnia z wyprzedzeniem, szczególnie przed świętami i wakacjami. Sześć tygodni ma realną wartość finansową, lecz nie dodaje ich do pensji jako gotówki. Benefit poprawia jakość życia wtedy, gdy urlop zostaje faktycznie wykorzystany.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Co to są kupony pracownicze?
Oferty rekrutacyjne Poczty wskazują między innymi personelowe kupony o wartości około 500 CHF rocznie. W profilu pokazuję je jako benefit, nie dodatkowe 41,67 CHF miesięcznego netto, ponieważ zasady wykorzystania mogą być ograniczone. André nie finansuje nimi czynszu. Jeśli kupon obniży koszt zakupu lub usługi, oszczędność zostaje w budżecie. Rozróżnienie świadczenia rzeczowego i gotówki zapobiega zawyżaniu dochodu dostępnego na rachunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy Halbtax od pracodawcy zmienia budżet?
Może zmniejszyć koszt prywatnych biletów i dojazdów, ale dokładny benefit zależy od wybranego wariantu i aktualnych zasad. W usługach raportu pokazujemy Halbtax, bonus dojazdowy lub kupon GA jako korzyść, nie przelew. André nadal wpisuje 100 CHF transportu, aby mieć realistyczną rezerwę na rower i bilety. Jeśli benefit obniży wydatek, powstaje dodatkowy bufor. Nie podpisuje droższej umowy mieszkaniowej tylko dlatego, że dziś ma zniżkę pracowniczą.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy Poczta gwarantuje podwyżki?
Negocjacje płacowe odbywają się z partnerami społecznymi, ale indywidualny efekt zależy od ustalonych środków, pozycji w paśmie i zasad. W 2025 roku komunikowano łączne działania do 1,6% oraz podniesienie wynagrodzenia minimalnego, lecz to nie oznacza identycznej podwyżki dla każdego. André buduje budżet na aktualnej pensji, nie na przyszłej negocjacji. Podwyżka, jeśli się pojawi, najpierw wzmacnia oszczędności i pokrywa wzrost składek zdrowotnych.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Jak sprawdzasz pasek płacowy?
Patrzę na podstawę, pensum, składki, BVG, podatek źródłowy i ewentualne korekty czasu. Trzynasta pensja powinna być pokazana zgodnie z umową, a jednorazowy kupon nie może udawać stałej podwyżki. Jeśli coś się nie zgadza, André podaje konkretny miesiąc i dokument. Zachowuje zmianę adresu, pozwolenia i taryfy podatkowej, ponieważ błędne dane mogą zmienić potrącenie. Kontrola zajmuje kilkanaście minut, a oszczędza późniejsze odtwarzanie całego roku.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Czy nadgodziny są częste?
Zdarzają się w szczytach, przy absencjach i trudnej trasie, ale nie wpisujemy ich do stałego dochodu. Sposób rozliczenia wynika z czasu pracy, GAV i uzgodnień. André pilnuje różnicy między rzeczywistą dodatkową pracą a przesunięciem godzin w ramach planu. Jeśli nadgodziny są wypłacone, większość dodatkowego netto trafia do rezerwy. Stałe finansowanie życia nadgodzinami sugerowałoby, że normalna pensja nie wystarcza, a organizacja pracy wymaga korekty.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy chciałbyś awansować?
Nie potrzebuję szybkiego awansu dla samego tytułu, ale rozważam rolę osoby wdrażającej nowych doręczycieli lub zastępcy koordynatora. Znam trasę, procedury i problemy językowe nowych migrantów. Muszę poprawić niemiecki pisemny i nauczyć się planowania większego rejonu. Awans mógłby zwiększyć wynagrodzenie i zmniejszyć część fizycznego obciążenia, ale nie chcę stanowiska, w którym cały dzień rozwiązuję konflikty bez kontaktu z terenem. Rozwój ma pasować do charakteru.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy Inês chce zostać w piekarni?
Na razie tak, bo lubi klientów i zespół. Myśli jednak o kursie sprzedaży detalicznej i możliwości objęcia odpowiedzialności za zmianę. Wyższa funkcja mogłaby poprawić pensję, ale również zwiększyć liczbę telefonów i weekendów. Para nie zakłada, że każde szkolenie musi natychmiast się zwrócić. Wspólny dochód pozwala Inês rozwijać niemiecki i kwalifikacje bez presji drugiego etatu. Jej kariera jest oddzielnym planem, nie dodatkiem do pracy André.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Co zrobicie przy utracie jednego dochodu?
Najpierw ograniczą 3a, rozrywkę, podróże i część dobrowolnego wsparcia rodziny po rozmowie. Fundusz awaryjny oraz ewentualne świadczenie ALV mają pokryć przejście. Nie zrezygnują z podstawowego ubezpieczenia ani nie przestaną płacić czynszu. Brak samochodu i kredytu znacznie obniża ryzyko. Osoba bez pracy wykorzysta czas na język i poszukiwanie, ale nie będzie akceptować pierwszej niejasnej umowy bez sprawdzenia. Plan kryzysowy ma kolejność, więc stres nie decyduje za nich.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Czy macie długi?
Nie mają leasingu, kredytu konsumenckiego ani zadłużonej karty. Kaucja mieszkaniowa jest zdeponowana i nie jest liczona jako wolna rezerwa. Sprzęty kupują za gotówkę po odłożeniu pieniędzy. Nie uważają każdej pożyczki za złą, ale rata za telefon, wakacje lub meble zmniejsza elastyczność przy zwyczajnych dochodach. Brak długu pozwala zaakceptować spokojne życie bez ciągłego szukania dodatkowych zmian tylko po to, by utrzymać poziom zakupów.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Jak inflacja zmieniła wasz budżet?
Najbardziej widzą wzrost składek zdrowotnych, czynszu, energii i żywności. Nie próbują kompensować wszystkiego rezygnacją z jakości jedzenia. Najpierw porównują abonamenty, planują zakupy i ograniczają przypadkowe jedzenie na mieście. Każdą podwyżkę pensji dzielą między wzrost kosztów i oszczędności. Jeśli budżet przez kilka miesięcy nie zamyka się zgodnie z planem, aktualizują kwoty zamiast udawać, że ceny wrócą. Stabilność wymaga korekty, nie zamrożenia życia w starym arkuszu.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Czy żyjecie oszczędnie?
Tak, ale nie skrajnie. Wynajmują wygodne mieszkanie, jeżdżą do Portugalii i mają budżet na wyjścia. Oszczędność polega na braku samochodu, umiarkowanych abonamentach, gotowaniu i automatycznych przelewach, a nie na odmawianiu sobie każdej kawy. Wydają świadomie na rzeczy, które naprawdę poprawiają codzienność. Nie chcą wyglądać na bogatszych niż są. Zwykłe, stabilne życie jest dla nich sukcesem właśnie dlatego, że nie wymaga ukrytego długu ani ciągłego zmęczenia.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Czy chcecie kupić mieszkanie?
To cel odległy, nie bieżący obowiązek. Wkład własny i ceny w regionie są wysokie, a para nie zdecydowała jeszcze, czy zostanie w Aargau na kilkadziesiąt lat. Najpierw chce uzyskać pozwolenia C, pełną poduszkę i stabilny plan rodzinny. Wynajem daje możliwość zmiany, choć czynsz nie buduje kapitału. Odkładają część trzynastych pensji na przyszły wkład, ale nie rezygnują z emerytury i zdrowia po to, by jak najszybciej kupić cokolwiek.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Co jest najtrudniejsze w pracy listonosza?
Połączenie presji czasu z pogodą i odpowiedzialnością. Pasażer czy klient widzi tylko moment przy skrzynce, ale André wcześniej sortował, ładował, prowadził i podejmował dziesiątki drobnych decyzji. Jeden błąd może dotyczyć ważnego dokumentu. Fizyczne zmęczenie jest powtarzalne, nie widowiskowe. Najtrudniejsze dni to te, gdy trasa jest nadmiernie obciążona, pada i kilka osób jednocześnie oczekuje wyjaśnienia. Wtedy pomaga rutyna, nie heroizm.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Co najbardziej lubisz?
Samodzielność, ruch i znajomość rejonu. André widzi zmieniające się miasto, zna rytm ulic i ma poczucie zakończonego zadania. Nie siedzi cały dzień przy biurku, a kontakt z klientami jest krótki i konkretny. Lubi też stabilny zespół w bazie oraz fakt, że po zakończeniu zmiany praca zwykle zostaje w pracy. Największą satysfakcję daje zwykły dzień bez reklamacji, w którym wszystko dotarło, a tempo nie wymagało ryzykownych skrótów.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Jaką radę dałbyś nowemu doręczycielowi?
Nie próbuj pierwszego tygodnia pobić czasu osoby znającej trasę od lat. Naucz się kolejności, urządzenia, rodzajów przesyłek i bezpiecznego parkowania. Pytaj przed podjęciem decyzji o pozostawieniu paczki. Dobre buty i przygotowane jedzenie są ważniejsze niż szybki telefon. Zapisuj czas i zgłaszaj stałe przeciążenie. Traktuj dane klientów jak poufne. Szybkość przyjdzie sama, jeśli najpierw zbudujesz system; złe skróty także przychodzą szybko, ale znacznie trudniej się ich pozbyć.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Jaką radę dałbyś migrantowi?
Nie opieraj pierwszych decyzji wyłącznie na radach znajomych. Sprawdzaj umowę, GAV, ubezpieczenie i taryfę podatkową w oficjalnych źródłach. Ucz się języka nawet wtedy, gdy w zespole można funkcjonować po portugalsku lub angielsku. Nie podpisuj leasingu po pierwszej szwajcarskiej wypłacie. Zbuduj rezerwę na kaucję, zdrowie i powrót awaryjny. Dobra praca nie musi mieć najwyższej kwoty brutto; ważne są pensum, godziny, urlop, dojazd i to, ile zostaje po pełnych kosztach.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Jak widzicie życie za pięć lat?
André chciałby mieć rolę bardziej odpowiedzialną za wdrażanie lub koordynację, Inês kwalifikację sprzedażową i nieco wyższą podstawę. Liczą na pozwolenia C, pełny fundusz awaryjny i większy kapitał mieszkaniowy. Dziecko pozostaje możliwe, ale nie jest warunkiem szczęścia. Być może kupią małe auto, jeśli zmieni się praca, lecz dziś nie ma takiej potrzeby. Ich cel nie brzmi „zarabiać bardzo dużo”, tylko mieć więcej wyboru bez utraty spokojnego rytmu.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
To właśnie dla nich oznacza zwykłą stabilność: nie najwyższy przelew, lecz przewidywalność, zdrowie i możliwość spokojnego planowania następnego roku.
Czy ten profil jest oficjalną ofertą Poczty?
Nie. To realistyczny przykład oparty na publicznych widełkach stanowisk doręczycieli, aktualnym GAV i taryfach podatkowych, ale nie dokument kadrowy konkretnej osoby. Pensja 65 000 CHF rocznie mieści się w publikowanych zakresach, jednak doświadczenie, region, funkcja i aktualna oferta mogą dać inną kwotę. Składki BVG, NBU i KTG są modelowe. Kandydat powinien otrzymać własną roczną pensję, pensum, harmonogram oraz warunki benefitów na piśmie.
Wspólny budżet działa dlatego, że stałe wydatki mieszczą się w regularnym netto. Para nie ma samochodu ani kredytu konsumenckiego, więc nie potrzebuje nadgodzin do utrzymania podstawowego poziomu życia. Co miesiąc przelewa 400 CHF do filaru 3a i 300 CHF do funduszu awaryjnego. Jeśli pojawi się gorszy okres, te cele można czasowo zmienić bez natychmiastowego naruszania czynszu, zdrowia lub żywności.
Ich oszczędność jest spokojna, nie pokazowa. Gotują, używają telefonów przez kilka lat, poruszają się transportem i planują bilety do Portugalii. Równocześnie mają budżet na restaurację, wygodne mieszkanie oraz odwiedziny rodziny. Nie chodzi o najniższy możliwy koszt, lecz o wydawanie na rzeczy ważne i ograniczenie zobowiązań, które pozostają nawet po spadku dochodu. Dzięki temu nie czują, że normalne życie zacznie się dopiero po kolejnej podwyżce.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
Nie jest to rozwiązanie idealne dla każdego, ale w ich warunkach daje więcej swobody niż życie oparte na racie, nadgodzinach i oczekiwaniu na kolejną premię.
Z czego jesteście najbardziej dumni?
Z tego, że stabilność nie wymagała spektakularnej kariery. André przeszedł od pracy agencyjnej do stałej trasy, Inês zbudowała własną pozycję w piekarni, a wspólnie stworzyli dom bez długu. Pomagają rodzinie, odkładają i nadal korzystają z życia. Nie mają samochodu, drogiego zegarka ani wysokich premii, ale mają margines i możliwość zaplanowania urlopu. Dla nich sukces oznacza, że zwykły rachunek nie wywołuje paniki, a praca zostawia energię na relację.
André i Inês patrzą na pracę także przez zdrowie. Oboje zaczynają wcześnie, więc sen, przygotowane jedzenie i wspólny kalendarz są równie ważne jak wysokość wypłaty. Nie podejmują większych decyzji po bardzo krótkiej nocy. Przy fizycznym zmęczeniu zgłaszają problem wcześniej, zamiast czekać na dłuższą nieobecność. Stabilne życie ma sens tylko wtedy, gdy człowiek pozostaje zdolny z niego korzystać poza godzinami pracy.
W realnej sytuacji pierwszeństwo mają aktualna umowa, GAV Post CH, regulamin firmy, indywidualny plan emerytalny oraz tabela podatkowa. Profil używa konkretnych liczb, aby pokazać mechanikę, ale nie zastępuje kadrowego wyliczenia. Warto prosić o roczną pensję, liczbę wypłat, pensum, zasady nadgodzin, benefity i przewidywany grafik na piśmie. Jedno słowo „stabilna praca” może oznaczać bardzo różne warunki.
Najważniejszym miernikiem nie jest jeden dobry miesiąc, lecz cały rok. Para sprawdza, czy po opłaceniu składek, podróży, zdrowia i rocznych rachunków naprawdę zwiększyła rezerwę. Trzynaste pensje mogą podnieść średnią oszczędność do około 1 988,59 CHF miesięcznie, lecz dopiero po ich faktycznej wypłacie. Plan pozostaje odporny, ponieważ zwykłe dwanaście miesięcy również kończy się dodatnim wynikiem.
Najważniejsze, że liczby zgadzają się z codziennością. Każdy benefit, składka i wydatek ma własne miejsce, więc budżet nie wygląda lepiej tylko dlatego, że coś pominięto.
Co dziś znaczy dla was dom?
Dom to trzypokojowe mieszkanie w Aarau, w którym pachnie portugalską kawą i czasem pieczywem przyniesionym przez Inês. To także miejsce, gdzie oboje mogą zasnąć wcześniej bez tłumaczenia się z własnego rytmu. Portugalia pozostaje rodziną i wspomnieniami, lecz Szwajcaria nie jest już tylko miejscem zarabiania. Wspólny kalendarz, rowery przy wejściu i rachunki płacone z jednego konta są mniej romantyczne niż emigracyjna opowieść, ale właśnie z nich powstało poczucie domu.
Pozwolenie B oznacza, że każde z nich ma własny podatek źródłowy, mimo wspólnego mieszkania. Dlatego na paskach stosujemy model A0N, a nie taryfę małżeńską. Zmiana stanu cywilnego, dziecko, wyznanie albo pozwolenie wymaga aktualizacji danych. Para przechowuje paski, umowy i dokumenty, bo nawet niewielki błąd powtarzany przez dwanaście miesięcy może dać znaczną różnicę.
Relacja działa dzięki temu, że dochód Inês nie jest traktowany jako pomocniczy, a wyższa pensja André nie daje mu większej władzy nad wspólnym budżetem. Wpłaty są proporcjonalne, cele wspólne, a niewielkie pieniądze osobiste pozostają bez kontroli partnera. Przy dwóch wczesnych grafikach równie ważny jest podział ciszy, gotowania i sprzątania. Finansowa sprawiedliwość nie polega wyłącznie na arytmetycznym pół na pół.
W tym gospodarstwie nie próbujemy poprawiać historii efektownymi dodatkami, których nie ma na pasku. Podstawa André jest głównym źródłem dochodu, a pensja Inês drugim stabilnym filarem. Trzynaste pensje i benefity są pokazane oddzielnie, ponieważ roczna wypłata albo kupon nie opłaca comiesięcznego czynszu. Takie rozdzielenie pomaga porównywać oferty pracy i nie pomylić wartości świadczenia z gotówką dostępną na koncie.
Dzięki temu praca pozostaje środkiem do normalnego życia, a nie jedynym tematem rozmów i powodem, dla którego trzeba stale odkładać odpoczynek.
Nie zarabiamy fortuny, ale rachunki są opłacone, mamy czas na Portugalię i co miesiąc coś odkładamy. Dla mnie właśnie tak wygląda stabilne życie.