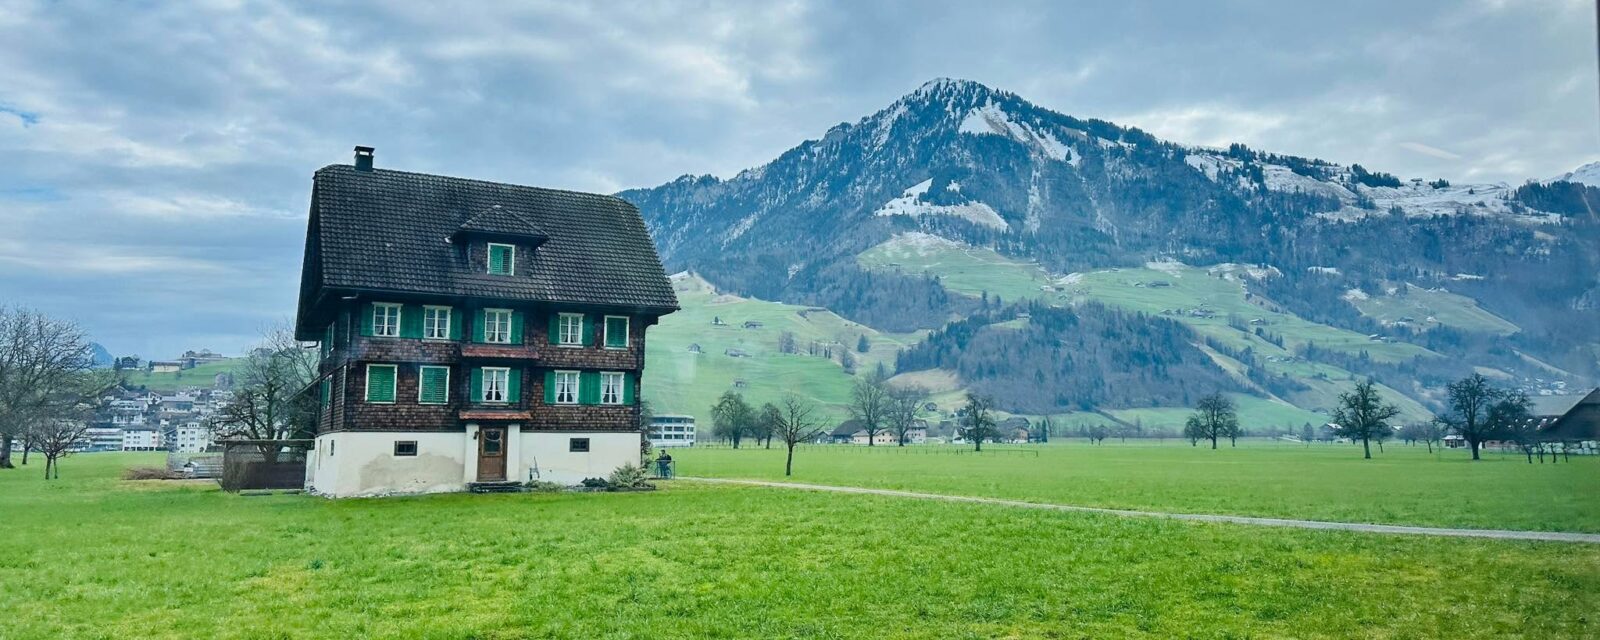
O moim życiu w Szwajcarii
Mam na imię Jakub, mam 26 lat i pochodzę z Czech. Do Winterthuru przyjechałem trzy miesiące temu, żeby pracować na pełny etat na zmywaku w kuchni szpitalnej. Mam pozwolenie B, umowę bezterminową i małe wynajmowane mieszkanie 1,5-pokojowe. Pensja wystarcza na zwykły miesiąc, ale start wymagał 9 088,99 CHF dodatkowej gotówki na pokój tymczasowy, przeprowadzkę, dokumenty, wyposażenie i kaucję. Z tej kwoty 3 540 CHF nie jest zużytym kosztem, tylko kapitałem zablokowanym na rachunku kaucyjnym. Profil pokazuje więc osobno koszt życia po urządzeniu się oraz prawdziwą barierę wejścia przed pierwszą pełną wypłatą.
Start przed pierwszą pełną wypłatą
Kapitał początkowy
- Przywiezione oszczędności
- 13 000 CHF
- Pakiet startowy
- 9 088,99 CHF
- Z tego kaucja
- 3 540 CHF – zablokowane
Mieszkanie
- Czynsz netto
- 1 180 CHF
- Czynsz brutto
- 1 350 CHF
- Powierzchnia
- 34 m²
Pierwsza polisa
- Miesięcznie
- 395 CHF
- Rachunek za 3 miesiące
- około 1 185 CHF
- Franczyza
- 2 500 CHF
Koszty życia (miesięcznie)
| Kategoria | Kwota | Udział |
|---|---|---|
| Czynsz za mieszkanie 1,5 pokoju, około 34 m² w starszym budynku w Winterthurze; czynsz netto. | 1 180 CHF | |
| Żywność Gotowanie w domu, zakupy dyskontowe i podstawowe produkty czeskie kupowane sporadycznie. | 430 CHF | |
| Ubezpieczenie zdrowotne Assura, model Telmed, franczyza 2 500 CHF, bez wypadku po potwierdzeniu ochrony przez pracodawcę. Modelowa składka 2026. | 395 CHF | |
| Pierwszy rok – kaucja mieszkaniowa 3 × 1 180 CHF czynszu netto. To zamrożony i zasadniczo zwrotny kapitał na rachunku kaucyjnym, nie zużyty wydatek. | 3 540 CHF/rok ≈ 295 CHF/mies. | |
| Pierwszy rok – meble i materac Łóżko i nowy materac, stół, krzesła, szafa, lampy oraz część mebli używanych. | 2 500 CHF/rok ≈ 208 CHF/mies. | |
| Zdrowie i wysoka franczyza – rezerwa Odkładane na rachunki medyczne, zanim Jakub zacznie wpłacać do filaru 3a. | 200 CHF | |
| Fundusz awaryjny Odbudowa płynnej rezerwy po kosztownym starcie. W pierwszym roku brak regularnego 3a. | 180 CHF | |
| Nebenkosten Zaliczka na ogrzewanie, wodę i koszty wspólne. Czynsz brutto wynosi 1 350 CHF. | 170 CHF | |
| Rozrywka i integracja Kawa, basen, jedno wyjście i niedrogie spotkania ze znajomymi. | 140 CHF | |
| Podróże do Czech i kontakt z rodziną Rezerwa na kilka przejazdów do Czech oraz drobne przesyłki. | 120 CHF | |
| Transport publiczny Modelowy lokalny abonament i pojedyncze bilety poza zwykłą trasą; brak samochodu. | 100 CHF | |
| Kurs niemieckiego Wieczorowy kurs A1/A2, częściowo finansowany z oszczędności pierwszego roku. | 100 CHF | |
| Posiłki pracownicze Część zmian obejmuje niedrogi posiłek w stołówce szpitalnej. | 80 CHF | |
| Ubrania i obuwie Zwykła odzież poza obowiązkowym wyposażeniem zapewnianym przez pracodawcę. | 80 CHF | |
| Pierwszy rok – pokój tymczasowy Trzy tygodnie pokoju po przyjeździe, zanim rozpoczął się docelowy najem. | 900 CHF/rok ≈ 75 CHF/mies. | |
| Środki czystości i gospodarstwo domowe Chemia, pranie i drobne uzupełnianie wyposażenia. | 65 CHF | |
| Prąd Miesięczna rezerwa na rachunki za energię. | 55 CHF | |
| Pierwszy rok – przeprowadzka z Czech Bus, bagaż, dodatkowa walizka i przewóz kilku pudeł; wydatek jednorazowy. | 650 CHF/rok ≈ 54 CHF/mies. | |
| Pierwszy rok – wyposażenie kuchni i domu Garnki, naczynia, pościel, ręczniki, odkurzacz używany, suszarka i podstawowe narzędzia. | 650 CHF/rok ≈ 54 CHF/mies. | |
| Internet domowy Modelowa cena Wingo Internet Go; promocje i warunki mogą się zmieniać. | 50 CHF | |
| Pierwszy rok – ubrania na zmianę pogody Kurtka przeciwdeszczowa, ciepłe buty i ubrania kupione po przyjeździe. | 450 CHF/rok ≈ 38 CHF/mies. | |
| Serafe Roczna opłata gospodarstwa domowego, automatycznie przeliczana na miesiąc. | 335 CHF/rok ≈ 28 CHF/mies. | |
| OC prywatne i ubezpieczenie mieszkania Haftpflicht i Hausrat; ważne przy wynajmie oraz niewielkiej poduszce finansowej. | 25 CHF | |
| Telefon ALDI Mobile Smart M prepaid: 20 GB, połączenia w Szwajcarii i elastyczność bez długiej umowy. | 25 CHF | |
| Pierwszy rok – meldunek i pozwolenie B Modelowa łączna rezerwa na meldunek, zdjęcie, kartę pobytu, przesyłkę i dokumenty lokalne; dokładna opłata zależy od procedury. | 180 CHF/rok ≈ 15 CHF/mies. | |
| Pierwszy rok – tłumaczenia, kopie i przesyłki Kopie dokumentów, listy polecone i jedno tłumaczenie potrzebne przy formalnościach. | 150 CHF/rok ≈ 13 CHF/mies. | |
| Bank PostFinance Smart, podstawowy pakiet z kontem i kartą. | 5 CHF | |
| Pierwszy rok – aktywacja internetu Modelowa opłata jednorazowa; promocja może ją zmniejszyć albo wyeliminować. | 59 CHF/rok ≈ 5 CHF/mies. | |
| Pierwszy rok – karta SIM Starter ALDI Mobile z początkowym doładowaniem. | 10 CHF/rok ≈ 1 CHF/mies. | |
| Suma miesięcznie | 4 185 CHF | 100% |
Zarobki (miesięcznie)
Jakub – zmywak w kuchni szpitalnej
- Brutto
- 4 480 CHF
- Netto
- 3 735 CHF
- 13. pensja
- Tak
- Pensum
- 100%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja podstawowa | 4 300 CHF | 51 600 CHF | Stała pensja za pełny etat w kuchni szpitalnej. |
| Dodatki za weekendy i późne zmiany | 180 CHF | 2 160 CHF | Średnia modelowa; rzeczywista wypłata zmienia się z grafikiem. |
| Suma brutto | 4 480 CHF | 53 760 CHF | |
| 13. pensja | — | 4 300 CHF | W pierwszym roku proporcjonalna do okresu zatrudnienia; nie jest wliczona do zwykłego miesięcznego netto. |
| Roczna suma brutto | — | 58 060 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 237 CHF | Modelowe potrącenie od 4 480 CHF. |
| ALV | 1,1% | − 49 CHF | Ubezpieczenie od bezrobocia. |
| NBU | 1,0% | − 45 CHF | Modelowa stawka ubezpieczenia od wypadków poza pracą. |
| BVG | 4,0% | − 180 CHF | Modelowa składka pracownika w wieku 26 lat; zależy od planu pracodawcy i wynagrodzenia koordynowanego. |
| KTG | 0,4% | − 16 CHF | Modelowy udział w ubezpieczeniu dziennego zasiłku chorobowego. |
| Quellensteuer A0N | 4,9% | − 218 CHF | Taryfa 2026 kantonu Zürich dla 4 451–4 500 CHF, osoby samotnej bez dzieci i bez podatku kościelnego. |
| Suma odliczeń | 16,6% | − 745 CHF | |
| Wynagrodzenie netto | 3 735 CHF |
Podsumowanie budżetu
- Łączne netto
- 3 735 CHF
- Koszty życia (miesięcznie)
- −4 185 CHF
- Miesięczny niedobór
- 451 CHF
Dwa różne wyniki budżetu
Zwykły miesiąc
- Netto
- 3 734,62 CHF
- Koszty stałe i rezerwy
- 3 427,77 CHF
- Nadwyżka
- 306,85 CHF
Pierwszy rok
- Start przeliczony na miesiąc
- 757,42 CHF
- Bilans miesięczny
- −450,56 CHF
- Źródło różnicy
- oszczędności sprzed wyjazdu
Ubezpieczenie zdrowotne

- Model
- Telemedycyna (Telmed)
- Franszyza
- 2 500 CHF
- Składka
- 395 CHF/mies.
Składka i model pasują do mojego ograniczonego budżetu, ale wysoka franczyza wymaga osobnej rezerwy. Największym szokiem nie była sama miesięczna cena, tylko pierwszy rachunek obejmujący składki od dnia zamieszkania. Telmed oznacza, że przy zwykłym problemie muszę najpierw skorzystać z wyznaczonego kanału i zastosować się do dalszych zaleceń. Nie oceniam jeszcze szybkości rozliczeń po trzech miesiącach.
Suma składek 395 CHF/mies.

Pierwsze konto płacowe
Pakiet Smart używany do pensji, eBill i rachunków.
- Pakiet
- Smart
- Cena
- 5 CHF/mies.
- Dokumenty
- status B
Podstawowe konto i karta.
Aktualny koszt pakietu dla dorosłych bez rabatu.
Otwarcie wymagało identyfikacji i dokumentów pobytowych.
Moja opinia o PostFinance: Nie jest to najtańsze konto na rynku, ale na początku ceniłem jasny pakiet i możliwość obsługi większości spraw cyfrowo. Nie korzystam z płatnej opcji papierowej. Gdy będę miał dłuższą historię pobytu, porównam koszt z bankami cyfrowymi.

Telefon bez długiej umowy
Prepaid Smart M na pierwsze miesiące po przyjeździe.
- Cena
- 24,90 CHF/mies.
- Dane
- 20 GB
- Roaming
- 1 GB Region 1
Pakiet odnawiany z salda.
Wystarcza poza mieszkaniem.
Czechy są wymienione w Regionie 1.
Moja opinia o ALDI Mobile: Prepaid ogranicza ryzyko nowej umowy i pozwala kontrolować koszt. Pakiet obejmuje dużo danych oraz mały roaming, ale dłuższe rozmowy do Czech wykonuję głównie przez internet. Pilnuję salda, bo brak środków może zatrzymać odnowienie pakietu.

Internet do małego mieszkania
Łącze potrzebne do nauki języka, dokumentów i kontaktu z Czechami.
- Budżet
- 49,95 CHF/mies.
- Aktywacja
- 59 CHF
- Telewizja
- brak
Modelowa cena planu Internet Go.
Jednorazowa rezerwa pierwszego roku.
Bez dodatkowego pakietu TV.
Moja opinia o Wingo: Internet jest dla mnie bardziej narzędziem administracyjnym i językowym niż rozrywką. Warunki promocyjne zmieniają się, dlatego budżet zawiera zarówno miesięczną cenę, jak i możliwą opłatę aktywacyjną, zamiast zakładać najlepszą reklamę.
Nowa polisa i rachunek wstecz
Telmed, franczyza 2 500 CHF i obowiązek od dnia zamieszkania.
- Składka
- 395 CHF/mies.
- Pierwsza faktura
- około 1 185 CHF
- Franczyza
- 2 500 CHF
Modelowa kwota dla profilu.
Trzy miesiące należnych składek razem.
Wymaga płynnej rezerwy.
Moja opinia o Assura: Sama zasada ubezpieczenia nie jest dla mnie problemem; trudny był skumulowany pierwszy rachunek i zrozumienie modelu. Gdybym nie zachował oszczędności po kaucji, terminowy wybór polisy nadal mógłby stworzyć problem płynności.
Offers we use
Links to the providers behind the numbers above. Nothing is loaded from them until you choose to open it.
-
Pakiet Smart
postfinance.ch
Oficjalna strona pakietu bankowego używanego przez Jakuba; ceny i promocje należy sprawdzić przy otwarciu.
-
Smart M prepaid
aldi-mobile.ch
Oficjalna oferta prepaid z danymi i roamingiem. Pakiety mogą być zmieniane przez operatora.
-
Internet domowy
wingo.ch
Aktualne plany i promocje internetu. Profil zachowuje rezerwę na aktywację.
-
Oficjalny kalkulator składek
bag.admin.ch
Anonimowe, niezależne porównanie obowiązkowego ubezpieczenia według miejsca, wieku, modelu i franczyzy.
-
Tabele podatku źródłowego 2026
zh.ch
Oficjalne taryfy użyte do modelowego obliczenia Quellensteuer A0.
Dodatkowe informacje
- Kanton
- Zürich
- Miasto
- Winterthur
- Typ rodziny
- 👤 Singiel
- Wiek dorosłych
- 26
- Dzieci
- 0
- Pozwolenie na pobyt
- Pozwolenie B (pobytowe)
- Mieszkanie
- Wynajem
- Powierzchnia
- 34 m²
- Umowa o pracę
- Na czas nieokreślony
- Języki
- NiemieckiA1AngielskiB1
- Kraj pochodzenia
- Czechy
Pytania i odpowiedzi
Dlaczego przyjechałeś do Szwajcarii?
Chciałem zarabiać stabilniej i nauczyć się języka, a znajomy przesłał mi ofertę szpitala. Nie przyjechałem bez planu, lecz praca nadal była skokiem w nieznane.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Dlaczego wybrałeś Winterthur?
Decydująca była konkretna praca, a nie ranking miast. Winterthur daje transport i usługi, ale jest nieco łatwiejszy do ogarnięcia niż centrum Zurychu.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Ile pieniędzy przywiozłeś?
Miałem równowartość 13 000 CHF. Celowo nie liczyłem na pierwszą wypłatę przy kaucji, pokoju tymczasowym i opóźnieniach dokumentów.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy 13 000 CHF było przesadą?
Nie. Po zablokowaniu 3 540 CHF kaucji i opłaceniu pierwszych zakupów płynna rezerwa szybko się zmniejszyła.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Jak wyglądały pierwsze 24 godziny?
Odebrałem pokój, kupiłem kartę SIM i podstawowe jedzenie, sprawdziłem trasę do pracy oraz przygotowałem dokumenty do meldunku.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Dlaczego nie wynająłeś mieszkania jeszcze z Czech?
Nie chciałem wysyłać kaucji za lokal, którego nie widziałem, ani ryzykować oszustwa. Pokój tymczasowy był drogi, ale ograniczył większe ryzyko.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Co zabrałeś z Czech?
Ubrania robocze na zmianę, dokumenty, laptop, podstawowe rzeczy osobiste i kilka przedmiotów kuchennych. Meble zostawiłem.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Co okazało się zbędne?
Za dużo ubrań letnich i część drobnych rzeczy, które łatwiej było kupić po przeprowadzce. Każdy dodatkowy bagaż również kosztuje.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Jaki był pierwszy duży błąd?
Kupiłem kilka urządzeń domowych zanim dokładnie zmierzyłem kuchnię. Jedno musiałem oddać i straciłem czas oraz koszt transportu.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Co zrobiłbyś inaczej?
Jeszcze przed wyjazdem przygotowałbym skany, listę numerów kontaktowych i prosty arkusz kosztów w CHF, nie tylko w koronach.
Przyjechałem z Brna trzy miesiące temu z dwiema walizkami, plecakiem i umową o pracę. Przez pierwsze trzy tygodnie wynajmowałem pokój, bo nie chciałem podpisywać mieszkania z Czech bez obejrzenia lokalu. Miałem 13 000 CHF oszczędności przeliczonych i przeniesionych legalnie na start. Ta kwota wyglądała ogromnie przy czeskich wydatkach, ale w Szwajcarii szybko została podzielona między kaucję, pierwszy czynsz, pokój tymczasowy, meble, ubezpieczenie i rezerwę do pierwszej pełnej wypłaty.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Jak znalazłeś pracę na zmywaku?
Odpowiedziałem na ogłoszenie firmy obsługującej kuchnię szpitalną, odbyłem rozmowę online i przesłałem referencje z Czech.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Jak wygląda twoja zmiana?
Przyjmuję wózki, segreguję naczynia, obsługuję linię myjącą, czyszczę sprzęt i przygotowuję strefę na kolejny cykl.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy praca jest ciężka?
Tak, przez wilgoć, temperaturę, hałas i wiele godzin na nogach. Technika podnoszenia i dobre obuwie są ważne.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Ile wynosi pensja?
Podstawa to 4 300 CHF brutto, a średnia dodatków weekendowych i późnych zmian około 180 CHF miesięcznie.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy dostajesz trzynastą pensję?
Tak, od pensji podstawowej, proporcjonalnie do przepracowanej części pierwszego roku. Nie finansuję nią stałego czynszu.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Jakie masz potrącenia?
AHV, ALV, NBU, BVG, KTG oraz podatek źródłowy. Każdą pozycję porównałem z umową i paskiem.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Dlaczego podatek źródłowy wynosi około 218 CHF?
Przy 4 480 CHF brutto taryfa A0 bez podatku kościelnego w Zurychu wynosi 4,87%, czyli około 218,18 CHF.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy pracodawca zapewnia posiłki?
Mam dostęp do części posiłków pracowniczych po niższej cenie. Nadal planuję zakupy, bo nie każda zmiana obejmuje pełny posiłek.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy rozumiesz wszystkie zasady higieny?
Podstawy tak, a procedury były pokazane praktycznie. Pytam, gdy słowo lub zmiana procesu nie jest jasna.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy chcesz zostać na zmywaku?
Na początku tak, bo potrzebuję stabilności. Później rozważę szkolenie, ale nie buduję planu na awansie, którego jeszcze nie mam.
Pracuję na pełny etat na zmywaku w kuchni szpitalnej w Winterthurze. Odbieram wózki, segreguję naczynia, obsługuję przemysłową zmywarkę, czyszczę sprzęt i pomagam przy odpadach. Praca jest powtarzalna, gorąca i mokra, ale wymaga tempa, higieny oraz punktualności, bo kuchnia szpitalna nie może opóźnić całego harmonogramu posiłków. Podstawa wynosi 4 300 CHF brutto, a średnia dodatków za weekendy i późne zmiany około 180 CHF. Umowa jest bezterminowa i przewiduje trzynastą pensję od podstawy.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Jakie pozwolenie masz?
Mam pozwolenie B związane z pobytem i pracą obywatela UE/EFTA przy umowie bezterminowej. Karta przyszła po zakończeniu procedury.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Kiedy się zameldowałeś?
Zrobiłem to krótko po przyjeździe, przed rozpoczęciem pracy, zamiast czekać na koniec trzymiesięcznego okresu.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Jakie dokumenty były potrzebne?
Dokument tożsamości, umowa pracy, adres, formularze i fotografie lub rejestracja danych zgodnie z instrukcją urzędu.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Ile kosztowały formalności?
W budżecie rezerwuję 180 CHF na meldunek, kartę, zdjęcie, przesyłki i kopie. To model, nie jedna oficjalna stawka.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy język utrudnił wizytę w urzędzie?
Tak. Przygotowałem zdania i dokumenty w kolejności, a urzędnik mówił prościej, gdy poprosiłem.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Czy pracodawca załatwił wszystko?
Nie. Dostałem zaświadczenia i wskazówki, ale meldunek, polisę, konto i najem były moją odpowiedzialnością.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Co robisz z potwierdzeniami?
Skanuję je, nazywam datą i kategorią oraz trzymam papier. To pomaga, gdy karta pobytu jeszcze nie przyszła.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy obywatel UE może zignorować pozwolenie?
Nie przy planowanym pobycie i pracy dłuższej niż krótki okres. Swoboda przepływu upraszcza dostęp, nie usuwa rejestracji.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy zmiana pracy wpłynie na pozwolenie?
Przed zmianą sprawdzę warunki i zgłoszenia, zamiast opierać się na opinii z forum. Status i umowa muszą być spójne.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Co było najbardziej stresujące?
Czekanie bez pewności, czy bank lub wynajmujący zaakceptuje potwierdzenie procesu zamiast gotowej karty.
Jako obywatel Czech korzystam z zasad dla UE/EFTA, ale swoboda przepływu nie oznacza braku formalności. Po przyjeździe zgłosiłem pobyt w gminie, przedstawiłem dokument tożsamości, umowę o pracę oraz adres, a następnie przeszedłem procedurę wydania pozwolenia B. Karta nie pojawiła się natychmiast. Przechowuję kopie formularzy, potwierdzenia opłat i korespondencję, ponieważ bank, wynajmujący albo ubezpieczyciel mogą pytać o etap postępowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Kiedy wykupiłeś ubezpieczenie?
Wybrałem polisę w trzecim miesiącu, ale w ustawowym terminie. Ochrona i składki liczą się od zamieszkania.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Dlaczego pierwszy rachunek był tak duży?
Obejmował około 395 CHF za każdy z trzech miesięcy, czyli około 1 185 CHF naraz. To kumulacja, nie kara.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Dlaczego wybrałeś Assurę?
Porównałem oficjalne oferty według kodu pocztowego, modelu i franczyzy. Cena była ważna, ale sprawdziłem też procedurę Telmed.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Jak działa Telmed?
Przy zwykłym problemie najpierw korzystam z wyznaczonej telemedycyny i stosuję do dalszych zaleceń, z wyjątkami przewidzianymi w zasadach.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Dlaczego franczyza wynosi 2 500 CHF?
Jestem zdrowy i mam rezerwę, więc akceptuję większe ryzyko w zamian za niższą składkę. Bez gotówki nie wybrałbym jej.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Ile maksymalnie powinieneś mieć na zdrowie?
Co najmniej 2 500 CHF franczyzy plus możliwy udział własny. Buduję osobną rezerwę i nie traktuję jej jako pieniędzy na meble.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Czy masz ubezpieczenie wypadkowe?
Przy pełnym etacie zapewnia je pracodawca także poza pracą, po spełnieniu warunku godzin. Przekazałem potwierdzenie kasie.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy czeskie ubezpieczenie wystarczało?
Po przeniesieniu miejsca zamieszkania i pracy nie zakładałem, że dawna karta zastąpi szwajcarski obowiązek. Sprawdziłem status formalnie.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy ubiegasz się o IPV?
Sprawdzę możliwość dopłaty w kantonie, ale w budżecie liczę pełną składkę, dopóki nie mam decyzji.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Co jeśli spóźniłbyś się z wyborem kasy?
Mogłyby pojawić się konsekwencje spóźnionego przystąpienia i brak pokrycia wcześniejszych kosztów, dlatego nie czekałem dłużej.
Największym zaskoczeniem było to, że trzymiesięczny termin na wybór kasy nie daje trzech darmowych miesięcy. Przy terminowym zgłoszeniu ochrona zaczyna się od dnia zamieszkania, a składki trzeba zapłacić wstecz. Wybrałem Assurę, model Telmed, franczyzę 2 500 CHF i wyłączyłem ryzyko wypadku po potwierdzeniu ubezpieczenia przez pracodawcę. Gdy pierwsza większa faktura obejmowała około 1 185 CHF za trzy miesiące, nie był to dodatkowy koszt roczny, lecz skumulowana płatność należnych składek.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Jak znalazłeś mieszkanie?
Codziennie odpowiadałem na ogłoszenia, przygotowałem jeden kompletny pakiet i poszedłem na kilka oglądań.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Dlaczego wynajmujący wybrał ciebie?
Pomogła bezterminowa umowa, potwierdzenie zatrudnienia, oszczędności i szybkie dostarczenie dokumentów. Nie wiem, ilu było kandydatów.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy mieszkanie jest drogie?
1 350 CHF brutto za mały lokal to duża część netto, ale daje prywatność i stabilny adres. Pokój byłby tańszy.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Dlaczego nie mieszkasz w WG?
Rozważałem to. Po zmianowej, hałaśliwej pracy własna cisza i kuchnia były dla mnie warte dodatkowego kosztu.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy zapłaciłeś pierwszy czynsz przed odbiorem kluczy?
Tak, zgodnie z umową i na zweryfikowany rachunek. Nie płaciłem gotówką nieznanej osobie z ogłoszenia.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Co sprawdziłeś przy odbiorze?
Zdjęcia uszkodzeń, ściany, podłogę, sprzęt, liczniki, klucze i protokół. Wysłałem uwagi w terminie.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Czy Nebenkosten mogą wzrosnąć?
Tak, to zaliczka. Odkładam niewielką rezerwę i nie zakładam, że 170 CHF zamyka każdą zimę.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy potrzebowałeś ubezpieczenia OC?
Nie każda umowa wymaga identycznego pakietu, ale OC prywatne oraz Hausrat uznałem za rozsądne przy najmie.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy 34 m² wystarcza?
Dla jednej osoby tak, jeśli nie kupuję zbyt wielu rzeczy. Każdy mebel musi mieć funkcję i miejsce.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy przeprowadzisz się po roku?
Tylko jeśli czynsz lub dojazd okażą się złe. Sama większa powierzchnia nie uzasadnia nowej kaucji i przeprowadzki.
Po okresie tymczasowym wynająłem mieszkanie 1,5-pokojowe o powierzchni około 34 m². Czynsz netto to 1 180 CHF, a zaliczka na Nebenkosten 170 CHF. Lokal jest mały i starszy, ale ma własną łazienkę, kuchnię i rozsądny dojazd do pracy. Najemca bez szwajcarskiej historii, referencji i kilku pasków wynagrodzeń ma trudniejszą pozycję, dlatego pomogły umowa bezterminowa, oszczędności, potwierdzenie pracodawcy i komplet dokumentów.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Dlaczego kaucja wynosi 3 540 CHF?
Umowa przewiduje trzy czynsze netto po 1 180 CHF. To wysoki, ale jasno policzony wymóg.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Czy kaucja jest kosztem?
Ekonomicznie pozostaje moim pieniądzem, lecz płynnościowo zachowuje się jak wydatek, bo nie mogę jej użyć.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Gdzie znajdują się pieniądze?
Na specjalnym zablokowanym rachunku kaucyjnym na moje nazwisko, a nie na prywatnym rachunku właściciela.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy wybrałeś ubezpieczenie kaucji?
Nie. Miałem gotówkę i wolałem zamrozić własny kapitał niż płacić coroczną bezzwrotną składkę gwarancyjną.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Kiedy odzyskasz kaucję?
Po zakończeniu najmu i rozliczeniu zgodnie z procedurą. Nie wpisuję jej do planu wydatków na konkretną datę.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Czy kaucja może pokryć ostatni czynsz?
Nie traktuję jej jako automatycznego ostatniego czynszu. Płacę najem normalnie do końca umowy.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Jak chronisz zwrot kaucji?
Mam protokół wejścia, zdjęcia, zgłaszam szkody i dbam o mieszkanie. Zwykłe zużycie odróżniam od uszkodzenia.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy trzy miesiące to prawny limit?
Przy mieszkaniu depozyt bankowy nie może przekraczać trzech miesięcznych czynszów; konkretna umowa może wymagać mniej.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Dlaczego nie pożyczyłeś na kaucję?
Pożyczka zmieniłaby zamrożony kapitał w realny koszt odsetek i miesięczne zobowiązanie. Oszczędzałem przed wyjazdem.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Ile rezerwy zostało po kaucji?
Wystarczająco na wyposażenie, rachunek zdrowotny i kilka miesięcy podstawowych kosztów, ale znacznie mniej niż początkowe 13 000 CHF.
Właściciel wymagał kaucji 3 540 CHF, czyli trzech czynszów netto. Pieniądze trafiły na rachunek kaucyjny na moje nazwisko i są zablokowane. Nie traktuję ich jako zużytego wydatku, ponieważ przy prawidłowym zwrocie mieszkania powinny wrócić, ale nie mogę ich użyć na lekarza lub nagłą utratę pracy. Dlatego w raporcie kaucja jest pokazana jako potrzeba gotówkowa pierwszego roku, a nie ekonomiczny koszt taki jak przeprowadzka czy materac.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Co kupiłeś pierwszego dnia?
Materac, pościel, lampę, ręcznik, podstawowe naczynia i środki czystości. Reszta mogła poczekać.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Dlaczego wydałeś 2 500 CHF na meble?
W tej kwocie jest nowe łóżko i materac oraz używane i proste meble. Transport również kosztował.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Co kupiłeś używane?
Stół, krzesła, szafkę, odkurzacz i część lamp. Sprawdziłem stan oraz możliwość bezpiecznego przewozu.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czego nie kupujesz używanego?
Materaca, mocno zużytej pościeli i rzeczy elektrycznych bez możliwości sprawdzenia. Najniższa cena nie zawsze jest oszczędnością.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Ile kosztowało wyposażenie kuchni?
Około 650 CHF razem z pościelą, ręcznikami, odkurzaczem i narzędziami, nie tylko garnkami.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Czy kupiłeś wszystko od razu?
Nie. Podzieliłem listę na pierwszą noc, pierwszy miesiąc i później. To ograniczyło przypadkowe zakupy.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Jak przewoziłeś meble bez auta?
Korzystałem z dostawy sklepu, wynajętego vana ze znajomym i transportu sprzedawcy przy rzeczach używanych.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy darmowe meble są naprawdę darmowe?
Czasem odbiór, demontaż i niedopasowanie kosztują więcej niż prosty zakup z dostawą. Zawsze mierzę lokal.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Co nadal jest puste?
Nie mam dekoracji, dużego telewizora ani kompletu mebli dla gości. Funkcjonalność jest ważniejsza w pierwszym roku.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Jak unikniesz ponownego płacenia przy przeprowadzce?
Kupuję rzeczy proste, modułowe i możliwe do przeniesienia, a dokumenty gwarancyjne przechowuję razem.
Puste mieszkanie wymagało więcej niż jednego wyjazdu do sklepu. Priorytetem były łóżko, nowy materac, lampy, zasłony, podstawowy stół i rzeczy do gotowania. Część mebli kupiłem używaną, ale materac, pościel i kilka elementów bezpieczeństwa wybrałem nowe. Rozłożyłem zakupy na etapy: rzeczy potrzebne pierwszej nocy, rzeczy potrzebne w pierwszym miesiącu i rzeczy, które mogą poczekać pół roku. To zatrzymało serię drobnych zakupów bez kontroli.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Ile wynosi twoje netto?
Około 3 734,62 CHF po składkach i podatku źródłowym, przy średnim brutto 4 480 CHF.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Ile kosztuje normalny miesiąc?
Około 3 427,77 CHF, w tym 180 CHF odbudowy rezerwy. Bez pierwszorocznych zakupów budżet jest dodatni.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Ile kosztują elementy startowe?
Jednorazowe wydatki i kaucja wymagają 9 088,99 CHF gotówki, z czego 3 540 CHF pozostaje zablokowanym majątkiem.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Dlaczego pierwszy rok wychodzi na minus?
Pensja pokrywa normalne życie, ale nie odtwarza natychmiast kaucji, przeprowadzki i całego wyposażenia. Różnicę finansują oszczędności.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy pierwsza pensja była pełna?
Nie zakładałem tego. Data rozpoczęcia, okres rozliczenia i dodatki mogą sprawić, że pierwszy przelew jest niższy lub późniejszy.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Czy masz kartę kredytową?
Nie używam jej do finansowania startu. Karta nie zastępuje kapitału i może ukryć trwały deficyt.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Dlaczego nie wpłacasz do 3a?
Najpierw potrzebuję płynnej rezerwy na zdrowie i mieszkanie. 3a rozpocznę po ustabilizowaniu pierwszego roku.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Jak rozliczasz koszty w koronach?
Zapisuję cenę w CHF i rzeczywisty kurs transferu. Nie porównuję wyłącznie przez szybkie mnożenie w pamięci.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Ile powinien mieć podobny imigrant?
Nie podaję jednej magicznej kwoty. U mnie bezpieczny start wymagał około 11–13 tysięcy CHF przy samodzielnym mieszkaniu.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Co jest największym stałym kosztem?
Czynsz brutto 1 350 CHF, a potem ubezpieczenie i żywność. Kaucja jest największym jednorazowym zamrożeniem.
Pensja brutto razem ze średnimi dodatkami wynosi 4 480 CHF. Po modelowych składkach oraz podatku źródłowym A0 bez podatku kościelnego otrzymuję około 3 734,62 CHF netto. Zwykły budżet po urządzeniu się wynosi około 3 427,77 CHF miesięcznie i zawiera już 180 CHF odbudowy funduszu awaryjnego. Pierwszy rok wygląda jednak gorzej, bo jednorazowe wydatki oraz zablokowana kaucja odpowiadają średnio dodatkowym 757,42 CHF miesięcznie. Tego deficytu nie pokrywa pensja; pokrywają go oszczędności przywiezione przed przeprowadzką.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Jaki był twój niemiecki po przyjeździe?
A1: znałem podstawy, lecz naturalna mowa i dialekt były znacznie trudniejsze niż ćwiczenia.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Jak komunikujesz się w pracy?
Używam prostego niemieckiego, gestów i powtarzalnych słów procesu. Angielski pomaga tylko z częścią zespołu.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Ile kosztuje kurs?
Budżetuję 100 CHF miesięcznie jako średnią po uwzględnieniu opłat i materiałów.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy pracodawca finansuje niemiecki?
Pomaga informacyjnie, ale w profilu zakładam, że podstawowy kurs płacę sam. Ewentualna dopłata będzie bonusem.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Jak załatwiasz sprawy urzędowe?
Przygotowuję słownictwo, proszę o pisemne potwierdzenie i nie podpisuję dokumentu, którego sensu nie rozumiem.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Czy używasz tłumacza automatycznego?
Tak do przygotowania, lecz ważne fragmenty umów sprawdzam dokładniej. Automatyczne tłumaczenie może zgubić wyjątek.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Czy czeski jest podobny do niemieckiego?
Nie na tyle, by pomagał bez nauki. Znajomość angielskiego ułatwia część słów, ale nie zastępuje niemieckiego.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Jak uczysz się słownictwa szpitalnego?
Zapisuję słowa z etykiet, procedur i poleceń, a potem tworzę krótkie zdania używane na kolejnej zmianie.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Co jest najtrudniejsze w rozmowie?
Telefon bez gestów i kontekstu. Proszę o e-mail albo powtórzenie wolniej, zamiast udawać zrozumienie.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Jaki jest cel na koniec roku?
A2 i możliwość samodzielnego umówienia lekarza, rozmowy z administracją oraz pełniejszego udziału w zespole.
Mój niemiecki jest na poziomie A1, a angielski około B1. W kuchni nauczyłem się poleceń, nazw stref, środków czystości i komunikatów bezpieczeństwa, ale rozmowa z urzędem, administracją budynku albo lekarzem nadal jest stresująca. Chodzę na wieczorowy kurs i zapisuję konkretne zdania potrzebne następnego dnia. Nie oczekuję, że koledzy będą stale tłumaczami, choć na początku ich pomoc przy jednym telefonie była bardzo cenna.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Co chcesz osiągnąć po roku?
Stabilny budżet, A2, trzy miesiące rezerwy i jasną decyzję, czy rozwijać się w szpitalu.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Kiedy zaczniesz oszczędzać w 3a?
Gdy rezerwa zdrowotna i fundusz awaryjny będą odbudowane po kosztach startu.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Czy zostaniesz w Winterthurze?
Na razie tak. Zmiana miasta oznaczałaby nowe poszukiwania, kaucję i koszty przeprowadzki.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy sprowadzisz więcej rzeczy z Czech?
Tylko przy okazji podróży i jeśli ich użycie uzasadnia transport. Nie chcę wypełniać małego mieszkania.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Czy planujesz samochód?
Nie. Transport publiczny wystarcza, a auto zniszczyłoby małą miesięczną nadwyżkę.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Czy zmienisz ubezpieczenie?
Porównam oficjalne składki przed terminem, ale uwzględnię model, franczyzę i procedury, nie tylko cenę.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Czy szukasz lepiej płatnej pracy?
Najpierw chcę dobrze wykonać obecną pracę i poprawić język. Potem kurs może otworzyć realną ścieżkę.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Nie jest to uniwersalna porada prawna ani oferta cenowa, lecz realistyczny scenariusz pierwszego roku jednej osoby.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Co jeśli stracisz pracę?
Zgłoszę się do właściwych instytucji, ograniczę wydatki i użyję rezerwy. Nie zakładam automatycznych świadczeń bez sprawdzenia warunków.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Najważniejszym zabezpieczeniem nie była perfekcyjna aplikacja budżetowa, lecz gotówka przywieziona przed pierwszą wypłatą.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Czy start był wart kosztu?
Po trzech miesiącach jest za wcześnie na ostateczny werdykt, ale mam stabilną umowę i własne mieszkanie.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
W budżecie nie opieram się na trzynastej pensji, premii powitalnej banku ani nadgodzinach. Te wpływy mogą pomóc odbudować kapitał, lecz stały czynsz musi być możliwy do zapłacenia z normalnego netto. Jeżeli w spokojnym miesiącu zostaje niewiele, ograniczam wyjazdy i zakupy, a nie udaję, że jednorazowa wypłata rozwiązuje trwałą nierównowagę.
Po roku ocenię tę decyzję ponownie na podstawie realnych rachunków, a nie pierwszego wrażenia po przyjeździe.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Jaka jest najważniejsza rada?
Nie przyjeżdżać tylko z kwotą na pierwszy czynsz. Trzeba policzyć kaucję, okres bez pełnej wypłaty, polisę wstecz i puste mieszkanie.
Pierwszy rok traktuję jak osobny projekt finansowy. Nie wpłacam jeszcze regularnie do 3a, bo ważniejsze są płynna rezerwa, wysoka franczyza i odbudowa pieniędzy po kaucji. Po dwunastu miesiącach chcę mieć komplet dokumentów, język A2, stabilny budżet i przynajmniej trzy miesiące podstawowych kosztów dostępne na koncie. Dopiero wtedy zdecyduję, czy zostać na obecnym stanowisku, szukać szkolenia w gastronomii lub logistyce i rozpocząć długoterminowe oszczędzanie emerytalne.
Wszystkie ważne potwierdzenia przechowuję w jednym folderze cyfrowym i papierowym: umowę pracy, meldunek, pozwolenie, polisę, najem, protokół przekazania, rachunek kaucyjny i paski płacowe. Nowy imigrant często płaci nie tylko pieniędzmi, ale też czasem i stresem wynikającym z braku jednego dokumentu. Porządek nie usuwa formalności, lecz zapobiega wielokrotnemu wykonywaniu tej samej pracy.
Start jest kosztowny, ale po oddzieleniu wydatków jednorazowych od stałych sytuacja staje się zrozumiała i możliwa do zaplanowania.
Najbardziej pomaga mi oddzielenie trzech pojęć: miesięcznego kosztu, jednorazowego wydatku oraz pieniędzy tylko zablokowanych. Czynsz i składka zdrowotna wracają co miesiąc. Materac albo przeprowadzka zużywają pieniądze raz. Kaucja pozostaje moim majątkiem, lecz jest niedostępna. Gdy wszystko wrzuci się do jednej kategorii „drogo”, nie wiadomo, ile trzeba zarabiać w normalnym miesiącu, a ile przywieźć przed pierwszą wypłatą.
Nie zakładam, że każda kwota będzie identyczna dla innej osoby. Mieszkanie, gmina, kasa chorych, taryfa podatkowa i sposób przeprowadzki zmieniają wynik. Pokazuję własny model oraz dokumentuję założenia. Czytelnik powinien podmienić ceny i zachować strukturę: gotówka przed przyjazdem, koszty pierwszych tygodni, miesięczne rachunki, ryzyko zdrowotne i rezerwa na opóźnienia.
Pierwsze miesiące są drogie także dlatego, że nie ma się jeszcze domowej infrastruktury. Każdy ręcznik, garnek, przedłużacz i środek czystości trzeba kupić, a jednocześnie trudno ocenić, co naprawdę będzie używane. Prowadzę listę i czekam co najmniej dobę z zakupem rzeczy niepilnej. Dzięki temu mieszkanie staje się funkcjonalne, ale oszczędności nie znikają w tanich przedmiotach kupowanych dziesiątkami.
Pensja wystarcza mi na życie. Oszczędności były potrzebne nie dlatego, że co miesiąc wydaję za dużo, tylko dlatego, że w pierwszych tygodniach musiałem zbudować całe gospodarstwo naraz.