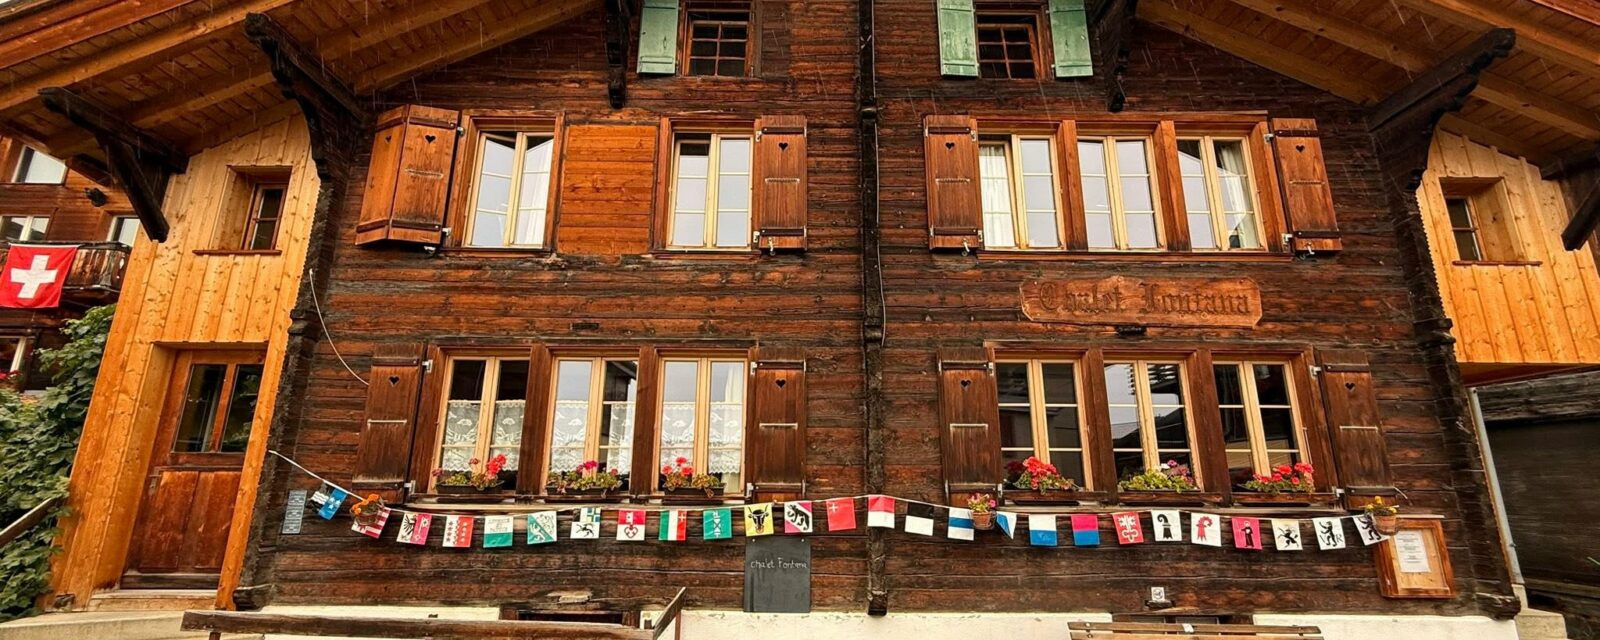
O moim życiu w Szwajcarii
Mam na imię Milan, mam 41 lat i pochodzę z okolic Kragujevaca w Serbii. Od trzynastu lat mieszkam w Szwajcarii, a obecnie pracuję jako operator linii w zakładzie produkującym suchą karmę dla zwierząt w kantonie Aargau. Razem z żoną Jeleną, trzynastoletnim synem Nikolą i ośmioletnią córką Tarą wynajmujemy 4,5-pokojowe mieszkanie w Oftringen. Pracuję w rotacji porannej, popołudniowej i nocnej, dlatego większe mieszkanie oraz osobna sypialnia są dla naszej rodziny praktyczną potrzebą, a nie luksusem. Jelena pracuje na 50% w sklepie piekarniczym. Mamy jedno rodzinne auto, pozwolenia C i zwyczajny budżet, w którym dodatki zmianowe pomagają, lecz nie mogą być traktowane jak gwarantowana część pensji.
Rodzina funkcjonująca na trzy zmiany
Milan
- Praca
- Operator linii produkcyjnej
- Pensum
- 100%
- System
- Rano / popołudnie / noc
Jelena
- Praca
- Sklep piekarniczy
- Pensum
- 50%
- Rola
- Drugi stabilny dochód
Dzieci
- Nikola
- 13 lat
- Tara
- 8 lat
- Zasiłki
- 450 CHF / mies.
Mieszkanie
- Miejscowość
- Oftringen
- Metraż
- 108 m²
- Czynsz + NK
- 2 200 CHF / mies.
Koszty życia (miesięcznie)
| Kategoria | Kwota | Udział |
|---|---|---|
| Czynsz netto — mieszkanie 4,5 pokoju Modelowy czynsz za około 108 m² w Oftringen, poza większym centrum. | 1 900 CHF | |
| Ubezpieczenie zdrowotne — cztery polisy Helsana: dwie polisy dorosłych i dwie dziecięce; kwoty modelowe do sprawdzenia w Priminfo. | 1 050 CHF | |
| Żywność Gotowanie w domu i posiłki przygotowywane na zmianę. | 850 CHF | |
| Rezerwa na zwykły podatek Model dla małżeństwa z pozwoleniem C; końcowy podatek zależy od pełnego zeznania. | 600 CHF | |
| Nebenkosten — ogrzewanie, woda i części wspólne Zaliczka; możliwe jest późniejsze rozliczenie i dopłata. | 300 CHF | |
| Paliwo Dojazdy Milana na trzy zmiany i zwykłe przejazdy rodzinne. | 230 CHF | |
| Opieka i obiady szkolne Wybrane dni dla ośmioletniej Tary, zależnie od grafiku rodziców. | 220 CHF | |
| Sport i zajęcia dzieci Piłka nożna, pływanie, wyposażenie i dojazdy. | 180 CHF | |
| Filar 3a Umiarkowana dobrowolna wpłata, aby zachować płynność rodziny. | 150 CHF | |
| Wyjazdy do Serbii Paliwo, opłaty, noclegi i prezenty rozłożone na cały rok. | 150 CHF | |
| Nieprzewidziane wydatki Drobne naprawy, zgubione rzeczy i nieregularne rachunki. | 150 CHF | |
| Ubrania i obuwie rodziny Dzieci szybko rosną; część rzeczy kupowana używana. | 140 CHF | |
| Rozrywka i wyjścia rodzinne Kino, basen, kawa i niewielkie wycieczki. | 120 CHF | |
| Ubezpieczenie samochodu Modelowe OC i częściowe casco dla Skody Octavii. | 1 300 CHF/rok ≈ 108 CHF/mies. | |
| Prąd w mieszkaniu Oddzielnie od kosztów dodatkowych. | 100 CHF | |
| Miejsce parkingowe Jedno miejsce; rodzina nie utrzymuje drugiego auta. | 100 CHF | |
| Rezerwa zdrowotna i dentystyczna Franczyzy, udział własny, okulary oraz podstawowe koszty dentystyczne. | 100 CHF | |
| Chemia domowa i higiena Środki czystości, kosmetyki i artykuły papierowe. | 100 CHF | |
| Serwis i naprawy samochodu Przegląd, eksploatacja i umiarkowana rezerwa naprawcza. | 1 200 CHF/rok ≈ 100 CHF/mies. | |
| Oszczędności dzieci Po 50 CHF miesięcznie na każde dziecko. | 100 CHF | |
| Pomoc dla rodziców w Serbii Stała kwota, zwiększana tylko w sytuacji możliwej do udźwignięcia. | 100 CHF | |
| Szkoła, materiały i wycieczki Roczna średnia kosztów niepokrywanych bezpośrednio przez szkołę. | 70 CHF | |
| Telefony — rodzinne abonamenty Salt Dwa abonamenty dorosłych i ograniczony plan dla starszego dziecka. | 70 CHF | |
| Transport publiczny i rowery Dojazdy Jeleny, dzieci i alternatywa dla samochodu. | 60 CHF | |
| Internet domowy Sunrise Łącze bez rozszerzonego pakietu telewizyjnego. | 50 CHF | |
| Opony Roczna rezerwa na wymianę i sezonową obsługę. | 500 CHF/rok ≈ 42 CHF/mies. | |
| Podatek drogowy Aargau Kwota modelowa; właściwą wartość wyznacza kalkulator kantonalny na podstawie danych pojazdu. | 400 CHF/rok ≈ 33 CHF/mies. | |
| OC prywatne i ubezpieczenie gospodarstwa Modelowa składka za odpowiedzialność cywilną i ruchomości. | 350 CHF/rok ≈ 29 CHF/mies. | |
| Serafe Roczna opłata gospodarstwa domowego. | 335 CHF/rok ≈ 28 CHF/mies. | |
| Winieta autostradowa Jedna winieta roczna. | 40 CHF/rok ≈ 3 CHF/mies. | |
| Suma miesięcznie | 7 234 CHF | 100% |
Zarobki (miesięcznie)
Milan — operator linii produkcji karmy, system trzyzmianowy
- Brutto
- 6 390 CHF
- Netto
- 5 559 CHF
- 13. pensja
- Tak
- Pensum
- 100%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja zasadnicza | 5 250 CHF | 63 000 CHF | Stała pensja operatora z doświadczeniem; kwota modelowa. |
| Dodatki za zmianę wieczorną i nocną | 540 CHF | 6 480 CHF | Średnia firmowych dodatków gotówkowych; ustawowa kompensacja czasu za regularną noc jest rozliczana osobno. |
| Weekendy i święta | 150 CHF | 1 800 CHF | Średnia zależna od grafiku i regulaminu zakładu. |
| Zasiłki rodzinne na dwoje dzieci | 450 CHF | 5 400 CHF | Po 225 CHF; dodawane po obliczeniu składek od pensji. |
| Suma brutto | 6 390 CHF | 76 680 CHF | |
| 13. pensja od podstawy | — | 5 250 CHF | Wypłacana oddzielnie, nie finansuje zwykłego miesięcznego budżetu. |
| Roczna suma brutto | — | 81 930 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 315 CHF | Liczone od pensji składkowej 5 940 CHF, bez zasiłków rodzinnych. |
| ALV | 1,1% | − 65 CHF | Ubezpieczenie od bezrobocia. |
| NBU | 1,3% | − 77 CHF | Modelowa składka od wypadków pozazawodowych. |
| BVG / drugi filar | 5,9% | − 350 CHF | Kwota modelowa zależna od planu pracodawcy i pensji skoordynowanej. |
| KTG | 0,4% | − 24 CHF | Modelowy udział w ubezpieczeniu dziennego zasiłku chorobowego. |
| Suma odliczeń | 14,0% | − 831 CHF | |
| Wynagrodzenie netto | 5 559 CHF |
Jelena — pracownica sklepu piekarniczego
- Brutto
- 2 550 CHF
- Netto
- 2 254 CHF
- 13. pensja
- Tak
- Pensum
- 50%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja przy 50% etatu | 2 550 CHF | 30 600 CHF | Stała umowa, głównie godziny poranne i przedpołudniowe. |
| Suma brutto | 2 550 CHF | 30 600 CHF | |
| 13. pensja | — | 2 550 CHF | Wypłacana oddzielnie. |
| Roczna suma brutto | — | 33 150 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 135 CHF | Składki społeczne. |
| ALV | 1,1% | − 28 CHF | Ubezpieczenie od bezrobocia. |
| NBU | 1,2% | − 31 CHF | Modelowa składka wypadkowa. |
| BVG / drugi filar | 3,6% | − 92 CHF | Kwota modelowa; przy częściowym etacie istotny jest plan pracodawcy. |
| KTG | 0,4% | − 10 CHF | Modelowy udział pracownika. |
| Suma odliczeń | 11,6% | − 296 CHF | |
| Wynagrodzenie netto | 2 254 CHF |
Podsumowanie budżetu
- Łączne netto
- 7 813 CHF
- Koszty życia (miesięcznie)
- −7 234 CHF
- Oszczędności 7% dochodu netto
- 579 CHF
Ubezpieczenie zdrowotne
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 2 500 CHF
- Składka
- 355 CHF/mies.
Mam wysoką franczyzę, ponieważ rzadko korzystam z leczenia i rodzina posiada rezerwę. Model lekarza rodzinnego porządkuje pierwszą ścieżkę kontaktu, ale wymaga przestrzegania zasad polisy. Przy urazie w pracy korzystam z procedury ubezpieczenia wypadkowego pracodawcy, a nie zakładam automatycznie, że każdy rachunek powinien trafić do Krankenkasse. Kwota jest modelowa i przed zmianą sprawdziłbym ją w Priminfo.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 1 000 CHF
- Składka
- 395 CHF/mies.
Wybrałam niższą franczyzę niż Milan, ponieważ częściej korzystam z konsultacji i leków. Wspólny ubezpieczyciel upraszcza administrację, ale każda osoba nadal ma osobną polisę i własne rozliczenie. Co roku porównujemy pełny koszt składki oraz spodziewanego leczenia, a nie tylko wysokość miesięcznego rachunku.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 0 CHF
- Składka
- 150 CHF/mies.
Dziecięca polisa ma franczyzę zero. Najważniejsza jest dla nas przewidywalna ścieżka do pediatry i jasne rozliczenia, natomiast dentysta oraz ortodoncja nie są automatycznie częścią podstawowego ubezpieczenia.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 0 CHF
- Składka
- 150 CHF/mies.
Tara ma osobną polisę z franczyzą zero. Przy wyborze zwracamy uwagę na dostęp do praktyki rodzinnej i zasady kierowania dalej, a nie wyłącznie na markę ubezpieczyciela.
Suma składek 1 050 CHF/mies.
Mój samochód
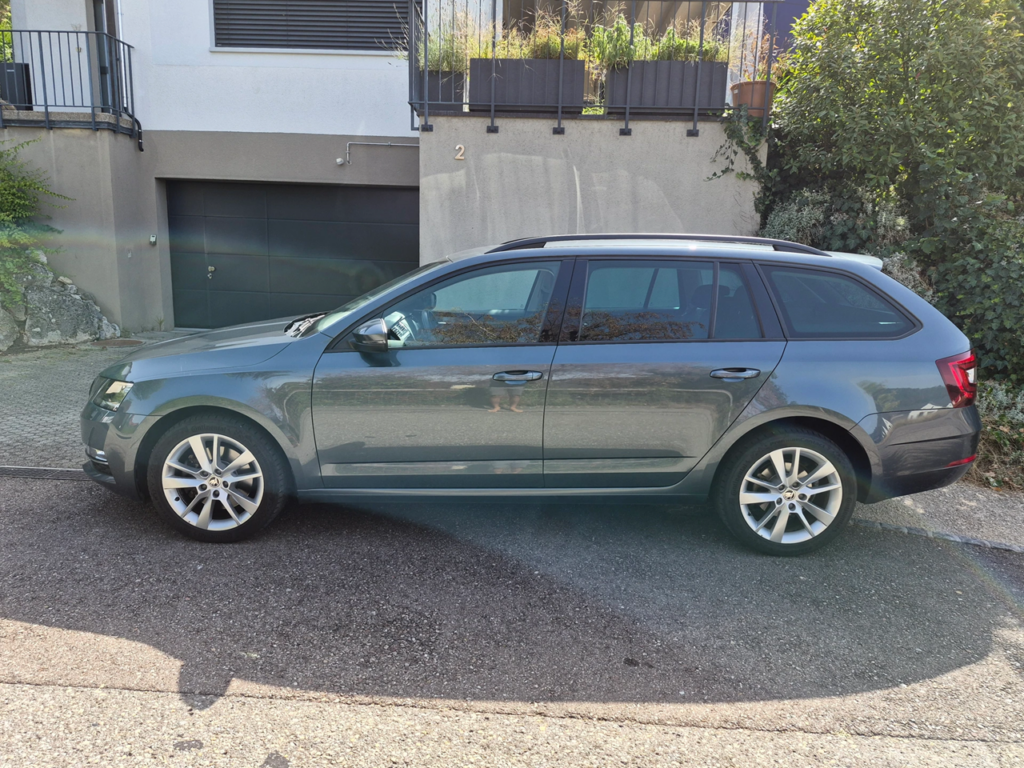
Škoda Octavia Combi 2.0 TDI
- Rok produkcji
- 2018
- Paliwo
- Diesel
- Silnik
- 2 l (1968 cm³)
- Moc
- 150 KM (110 kW)
- Skrzynia biegów
- Automatyczna
- Napęd
- Napęd na przód
Moje uwagi o kosztach auta w Szwajcarii
• Jedno auto dla całej rodziny — brak drugiego ubezpieczenia, podatku i parkingu.
• Milan potrzebuje go przede wszystkim na początek porannej i koniec nocnej zmiany.
• Wyjazd do Serbii jest finansowany z osobnej koperty, nie ze zwykłego budżetu paliwowego.
• Po nocnej zmianie bezpieczeństwo ma pierwszeństwo; przy objawach mikrosnu Milan nie prowadzi.
• Winieta: 40 CHF rocznie, a właściwy podatek drogowy sprawdzany jest w kalkulatorze Aargau.
Wspólne konto rodzinne
Pensje, rachunki i osobne cele oszczędnościowe
- Wpływy
- 2 pensje + zasiłki
- Cele
- Podatek, auto, dzieci
- Serbia
- 100 CHF / mies.
Wspólny budżet gospodarstwa.
Automatyczne przelewy po wypłacie.
Stała pomoc dla rodziców.
Moja opinia o Raiffeisen: Wspólne konto działa, bo oboje widzimy rachunki i cele, ale każde z nas ma także niewielką kwotę osobistą. Najważniejszą funkcją nie jest aplikacja, tylko automatyczne odkładanie podatku i rocznych kosztów, zanim pieniądze rozpłyną się w codziennych zakupach.

Telefony rodziny
Dwa abonamenty dorosłych i ograniczony plan dziecka
- Łącznie
- 70 CHF / mies.
- Serbia
- Głównie internet
- Nikola
- Limitowany plan
Modelowy koszt rodziny.
Rozmowy przez komunikatory.
Kontrola kosztów i danych.
Moja opinia o Salt: Zasięg sprawdziliśmy w mieszkaniu, zakładzie i na trasie, bo mój telefon jest częścią organizacji zmian. Nie kupujemy nowego aparatu w racie przy każdym przedłużeniu umowy; dziecięcy plan ma limit, żeby pierwszy telefon nie stał się niekontrolowanym rachunkiem.
Internet domowy
Łącze bez rozbudowanego pakietu telewizyjnego
- Koszt
- 50 CHF / mies.
- Użytkownicy
- 4 osoby
- Telewizja
- Bez dużego pakietu
Kwota modelowa.
Szkoła, administracja i rozrywka.
Mniej stałych opłat.
Moja opinia o Sunrise: Stabilne łącze jest potrzebne do szkoły, banku i spraw urzędowych, ale nie płacimy za dziesiątki kanałów, których nikt nie ogląda. Raz w roku porównujemy pełną cenę po zakończeniu promocji.
Cztery polisy podstawowe
Model lekarza rodzinnego, różne franczyzy
- Rodzina
- 1 050 CHF / mies.
- Dorośli
- 2 500 / 1 000 CHF
- Dzieci
- 0 CHF
Modelowa suma czterech polis.
Franczyzy dopasowane do korzystania.
Każde dziecko ma własną polisę.
Moja opinia o Helsana: Wspólna firma ułatwia kontakt, ale nie zmienia faktu, że każdy członek rodziny jest ubezpieczony osobno. Największym błędem byłoby wybranie wysokiej franczyzy bez rezerwy albo pójście bezpośrednio do dowolnego specjalisty wbrew zasadom modelu.
Offers we use
Links to the providers behind the numbers above. Nothing is loaded from them until you choose to open it.
-
Nocna i niedzielna praca
seco.admin.ch
Oficjalne wyjaśnienie różnicy między dodatkiem pieniężnym za czasową noc a dziesięcioprocentową kompensacją czasu przy regularnej pracy nocnej.
-
Informacja o świadczeniach rodzinnych
ag.ch
Dokument potwierdzający stawkę 225 CHF miesięcznie na dziecko w Aargau od 1 stycznia 2026 roku.
-
Oficjalny kalkulator składek
bag.admin.ch
Do sprawdzenia rzeczywistych składek dla gminy, wieku, modelu i franczyzy każdego członka rodziny.
-
Kalkulator podatku drogowego
ag.ch
Oficjalne narzędzie do wyliczenia podatku z rzeczywistych danych Skody.
Dodatkowe informacje
- Kanton
- Aarau
- Miasto
- Oftringen
- Typ rodziny
- 👨👩👧👦 Para + 2 dzieci
- Wiek dorosłych
- 41 i 39
- Dzieci
- 2
- Wiek dzieci
- 13 i 8
- Pozwolenie na pobyt
- Pozwolenie C (osiedleńcze)
- Mieszkanie
- Wynajem
- Powierzchnia
- 108 m²
- Umowa o pracę
- Na czas nieokreślony
- Języki
- NiemieckiB2AngielskiA2
- Kraj pochodzenia
- Serbia
Pytania i odpowiedzi
Jak trafiłeś z Serbii do kantonu Aargau?
Przyjechałem trzynaście lat temu z okolic Kragujevaca. Najpierw pracowałem przez agencję przy pakowaniu, później zdobyłem stałą umowę w produkcji i przeniosłem rodzinę do spokojniejszego Oftringen. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego wybraliście Oftringen, a nie Aarau?
Decydujące były większe mieszkanie, bliskość autostrady i prostszy dojazd na każdą zmianę. W centrum Aarau podobny metraż kosztowałby więcej, a przy dzieciach ważniejsza była przestrzeń niż miejski adres. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak długo jesteście w Szwajcarii?
Ja mieszkam tu trzynaście lat, Jelena jedenaście. Starszy syn pamięta jeszcze Serbię tylko z rodzinnych opowieści, a młodsza córka urodziła się już w Szwajcarii. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak wyglądała twoja pierwsza praca?
Była to tymczasowa praca przy sortowaniu i pakowaniu, bez pewnego grafiku. Nie miałem wtedy języka ani pozycji, żeby negocjować, ale punktualność i gotowość do zmian otworzyły kolejne drzwi. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy macie pozwolenia C?
Oboje dorośli mają pozwolenie C, dlatego rozliczamy zwykły podatek w zeznaniu, a nie miesięczny podatek źródłowy. Nadal pilnujemy terminów, dokumentów i zmian adresu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jakiego języka używacie w domu?
W domu mówimy po serbsku, bo chcemy, by dzieci mogły rozmawiać z dziadkami. Ze szkołą, urzędem i sąsiadami używamy niemieckiego, a dzieci swobodnie przełączają się między językami. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy czujecie się już u siebie?
W codziennych sprawach zdecydowanie tak: znamy szkołę, lekarzy, sąsiadów i lokalne zasady. Jednocześnie święta, jedzenie i część planów rodzinnych nadal mocno wiążą nas z Serbią. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co było najtrudniejsze na początku?
Nie ceny, lecz brak przewidywalności. Praca przez agencję, krótkie umowy i słaby niemiecki sprawiały, że nie wiedziałem, czy za trzy miesiące nadal będę w tym samym miejscu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy doświadczyłeś uprzedzeń?
Zdarzały się komentarze o akcencie albo założenie, że pracownik z Bałkanów zgodzi się na każdą zmianę. Najlepiej działały jasne granice, znajomość umowy i spokojne pokazanie kompetencji. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy planujecie obywatelstwo?
Rozważamy je, ale nie traktujemy paszportu jak trofeum. Najpierw chcemy sprawdzić warunki, koszty, wiedzę wymaganą w gminie i to, czy cała rodzina jest gotowa na ten krok. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co dokładnie robisz w fabryce karmy dla zwierząt?
Obsługuję linię dozowania, mieszania i pakowania suchej karmy. Kontroluję recepturę w systemie, pobieram próbki, zmieniam format opakowań i dokumentuję każdą partię. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy to jest podobne do zwykłej produkcji żywności?
Pod względem higieny, identyfikowalności partii i kontroli surowców podobieństw jest dużo. Produkt jest dla zwierząt, ale błędna receptura, ciało obce albo pomyłka etykiety nadal mogą mieć poważne skutki. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak wygląda początek zmiany?
Najpierw odbieram informacje od poprzedniej brygady, sprawdzam plan produkcyjny, stan surowców i zapisane odchylenia. Dopiero potem potwierdzam gotowość urządzeń. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co jest najtrudniejsze technicznie?
Najwięcej uwagi wymaga zmiana receptury i czyszczenie między partiami, szczególnie gdy składniki mają różne alergeny lub wymagania. Pośpiech właśnie wtedy jest największym wrogiem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy praca jest fizyczna?
Automatyka przejęła wiele ciężkich operacji, ale nadal dużo chodzę, schylam się, podłączam przewody i usuwam zatory. Hałas, pył i powtarzalne ruchy obciążają organizm. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak kontrolujecie jakość?
Każda partia ma numer, recepturę i zestaw kontroli. Ważymy próbki, sprawdzamy wilgotność, wygląd granulatu, szczelność opakowań oraz działanie detektorów. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co się dzieje, gdy wykryjesz błąd?
Zatrzymuję linię, zabezpieczam partię i zgłaszam odchylenie. Koszt postoju nie może być ważniejszy niż możliwość prześledzenia produktu i decyzja działu jakości. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy zapach karmy zostaje na ubraniach?
Tak, szczególnie po zmianie receptury z dużą ilością tłuszczu lub mączki. Odzież robocza pozostaje w zakładzie i jest prana służbowo, żeby nie wnosić zapachu oraz pyłu do domu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jakie szkolenia przechodzisz?
Mam szkolenia z higieny, bezpieczeństwa maszyn, blokowania energii, chemii czyszczącej i identyfikowalności. Co roku odświeżamy procedury oraz ćwiczymy reakcję na awarię. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy chciałbyś zostać liderem zmiany?
Tak, ale wiem, że funkcja oznacza odpowiedzialność za ludzi, dokumentację i decyzję o zatrzymaniu produkcji. Chcę najpierw ukończyć kurs techniczny i poprawić pisemny niemiecki. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak są ułożone trzy zmiany?
Pracujemy rotacyjnie: rano mniej więcej 5:30–14:00, po południu 13:45–22:15, a nocą 22:00–6:00. Harmonogram dostajemy wcześniej, ale awaria lub choroba potrafią go zmienić. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile wynoszą dodatki zmianowe?
W modelowym miesiącu średnio 540 CHF pochodzi z firmowych dodatków za godziny wieczorne i nocne, a około 150 CHF z pracy weekendowej lub świątecznej. Kwoty zmieniają się wraz z grafikiem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy za regularną noc należy się 25 procent więcej?
Nie automatycznie. Przy regularnej pracy nocnej prawo co do zasady przewiduje dziesięcioprocentową kompensację czasu, a nie zamianę jej na pieniądze; dodatek gotówkowy wynika u mnie z regulaminu firmy. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak działa dziesięcioprocentowa kompensacja czasu?
Godziny przypadające na ustawową porę nocną są rejestrowane osobno, a należny czas odpoczynku trafia na konto. Firma planuje go jako płatne wolne w wymaganym okresie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy niedziele zawsze są płatne o połowę więcej?
Nie. Ustawowe pięćdziesiąt procent dotyczy czasowej pracy niedzielnej, natomiast przy regularnej pracy zasady mogą wyglądać inaczej i opierać się na umowie lub regulaminie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak znosisz zmianę nocną?
Pierwsza noc po zmianie rytmu jest najtrudniejsza. Plan snu zaczynam dzień wcześniej, ograniczam kofeinę po połowie zmiany i po powrocie nie załatwiam spraw w mieście. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy śpisz w dzień, gdy dzieci są w domu?
Tak, dlatego mamy ścisłe zasady ciszy i zaciemnioną sypialnię. Dzieci wiedzą, że mój sen po nocnej zmianie jest odpowiednikiem ich snu o drugiej nad ranem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Kto opiekuje się dziećmi, gdy grafiki się nakładają?
Dzieci mają osiem i trzynaście lat, więc nie potrzebują całodziennego żłobka, ale młodsza córka korzysta z obiadu i opieki szkolnej. Dodatkowo mamy uzgodnioną pomoc sąsiadki w sytuacji awaryjnej. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy dodatki są pewną częścią dochodu?
Nie. Podstawa musi utrzymać najważniejsze rachunki, a dodatki traktujemy jako zmienny element. Wyższy miesiąc zwiększa rezerwę, nie abonamenty i raty. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co jest ważniejsze: dodatek czy zdrowie?
Zdrowie i odpoczynek. Pieniądze nie wyrównają lat ignorowania snu, dlatego nie biorę każdej dodatkowej nocy i pilnuję badań przewidzianych dla pracy nocnej. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile zarabiasz brutto?
Moje wynagrodzenie składkowe to modelowo 5 940 CHF: 5 250 CHF podstawy, około 540 CHF dodatków zmianowych i 150 CHF za weekendy lub święta. Na pasku dochodzi 450 CHF zasiłków na dwoje dzieci. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego brutto w profilu wynosi 6 390 CHF?
Raport pokazuje cały wpływ przed potrąceniami, łącznie z 450 CHF świadczeń rodzinnych. Składki procentowe liczę jednak od wynagrodzenia podlegającego składkom, czyli 5 940 CHF. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile dostajesz netto?
Po modelowych potrąceniach i po dodaniu zasiłków rodzinnych zostaje około 5 558,86 CHF. Podatek nie jest potrącany u źródła, ponieważ mam pozwolenie C. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile zarabia Jelena?
Przy pięćdziesięcioprocentowym etacie w sklepie piekarniczym otrzymuje 2 550 CHF brutto i około 2 254 CHF netto. Jej dochód stabilizuje rodzinę, ale wymaga dobrego zsynchronizowania grafiku. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy otrzymujecie trzynaste pensje?
Tak, oboje. Nie dzielimy ich automatycznie na miesięczny budżet; część idzie na podatki po rozliczeniu, część na Serbię, a reszta na większe wydatki i rezerwę. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile wynoszą zasiłki rodzinne?
Dla dwojga dzieci poniżej wieku świadczenia edukacyjnego przyjmujemy po 225 CHF miesięcznie, czyli razem 450 CHF. Wniosek i pierwszeństwo wypłaty zależą od zatrudnienia rodziców. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak rozliczacie podatki?
Co miesiąc odkładamy modelowo 600 CHF na osobne konto i po otrzymaniu rachunków korygujemy kwotę. Zeznanie obejmuje dochody obojga, majątek i możliwe odliczenia. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy składka BVG jest taka sama u obojga?
Nie. Zależy od wieku, skoordynowanej pensji oraz planu pracodawcy. Przy częściowym etacie Jeleny sposób zastosowania progu i odliczenia koordynacyjnego ma duże znaczenie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile rodzina odkłada w normalnym miesiącu?
Po przeliczeniu kosztów rocznych zostaje około 579 CHF z regularnych wypłat. Trzynaste pensje tworzą dodatkową roczną nadwyżkę, jeśli nie pojawi się duża naprawa lub dopłata podatku. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy prowadzicie wspólne finanse?
Pensje wpływają na wspólne konto, ale każde z nas ma niewielką osobistą kwotę bez tłumaczenia wydatków. Wspólne są rachunki, dzieci, oszczędności i cele rodzinne. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego Jelena pracuje na 50 procent?
To kompromis między dochodem, szkołą dzieci i moim nieregularnym grafikiem. Pełny etat wymagałby znacznie większej opieki oraz pozbawiłby nas rezerwy przy nagłej zmianie planu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Gdzie pracuje Jelena?
Pracuje w sklepie piekarniczym w regionie, głównie w godzinach porannych i przedpołudniowych. Ma stałą umowę i zna grafik z wyprzedzeniem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Kto robi więcej w domu?
Nie liczymy pojedynczych naczyń, lecz obciążenie całego tygodnia. W tygodniu nocnym Jelena przejmuje poranki, a ja po odpoczynku gotuję i odbieram młodszą córkę. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy nocne zmiany powodują konflikty?
Najczęściej nie chodzi o samą noc, tylko o brak wspólnego czasu i zmęczenie. Raz w tygodniu przeglądamy kalendarz, zanim obiecamy dzieciom lub znajomym jakiekolwiek spotkanie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak organizujecie zakupy?
Duże zakupy robimy raz w tygodniu, a świeże rzeczy uzupełnia osoba, która akurat kończy wcześniej. Lista jest wspólna w telefonie, co ogranicza podwójne zakupy. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy macie pomoc rodziny w Szwajcarii?
Nie mamy bliskich krewnych w pobliżu. Dlatego budujemy sieć zaufanych sąsiadów, rodziców kolegów dzieci i jednej opiekunki dostępnej awaryjnie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak dzielicie sprawy urzędowe?
Ja zajmuję się samochodem, ubezpieczeniami technicznymi i dokumentami pracowniczymi, Jelena szkołą oraz wizytami. Ważniejsze pisma czytamy jednak razem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy każde z was ma własną emeryturę?
Tak, składki AHV i BVG są przypisane do osoby. Częściowy etat Jeleny oznacza mniejszy kapitał, dlatego nie traktujemy mojego drugiego filaru jako jej pełnego zabezpieczenia. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy planujecie zwiększenie etatu Jeleny?
Może do sześćdziesięciu procent, gdy młodsza córka będzie bardziej samodzielna. Najpierw policzymy dodatkową opiekę, transport i wpływ na rytm rodziny. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co robicie, gdy jedno z was choruje?
Mamy zapisane procedury szkoły, numery opiekunki i prosty plan posiłków. Nie próbujemy udowadniać, że rodzina poradzi sobie bez zwolnienia, jeśli naprawdę potrzebna jest opieka. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile kosztują dzieci w wieku 8 i 13 lat?
Nie ma jednej faktury. Koszty tworzą jedzenie, ubrania, opieka szkolna, wycieczki, sport, telefon starszego dziecka, wizyty dentystyczne i większe mieszkanie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy szkoła publiczna jest naprawdę bezpłatna?
Nauka jest publiczna, ale rodzice nadal płacą za część posiłków, opieki, materiałów, wyjazdów i rzeczy osobistych. Budżet 70 CHF miesięcznie jest roczną średnią drobnych szkolnych kosztów. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile kosztuje opieka pozaszkolna?
Na obiady i wybrane bloki opieki dla młodszej córki przyjmujemy średnio 220 CHF miesięcznie. Kwota zależy od liczby dni i taryfy dochodowej. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jakie zajęcia dodatkowe mają dzieci?
Syn gra w lokalnym klubie piłkarskim, a córka chodzi na pływanie. Składki to tylko początek; dochodzą buty, stroje, przejazdy i obozy. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy dzieci dostają kieszonkowe?
Tak, w kwocie dopasowanej do wieku. Kieszonkowe ma uczyć decyzji, ale nie obejmuje podstawowych ubrań, jedzenia ani obowiązków szkolnych. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Odkładacie pieniądze dla dzieci?
Przelewamy razem 100 CHF miesięcznie na dwa cele oszczędnościowe. To niewielka kwota, ale regularność jest ważniejsza niż obietnica wielkiego kapitału. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak radzicie sobie z ubraniami?
Dzieci rosną skokowo, dlatego planujemy 140 CHF miesięcznie jako roczną średnią. Część rzeczy kupujemy używaną, ale butów sportowych i zimowych nie wybieramy wyłącznie ceną. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy w budżecie uwzględniacie dentystę?
Tak, choć nie jako pełne ubezpieczenie dentystyczne. Rezerwa zdrowotna obejmuje kontrole i drobne leczenie, a większą ortodoncję rozpatrywalibyśmy osobno. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak często jeździcie do Serbii?
Zwykle raz dłużej latem i czasem krótko zimą. Odkładamy 150 CHF miesięcznie, żeby paliwo, noclegi i prezenty nie zjadały trzynastej pensji. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy dzieci czują się bardziej szwajcarskie czy serbskie?
Nie zmuszamy ich do wyboru jednej etykiety. Mają lokalnych przyjaciół, szkołę i szwajcarski rytm, a równocześnie język, dziadków i rodzinne tradycje z Serbii. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak wygląda wasze mieszkanie?
Wynajmujemy 4,5-pokojowe mieszkanie o powierzchni około 108 m² w Oftringen. Dzieci mają osobne pokoje, a dodatkowa przestrzeń pozwala mi spać po nocnej zmianie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile płacicie za mieszkanie?
Czynsz netto wynosi modelowo 1 900 CHF, a zaliczka na koszty dodatkowe 300 CHF. Do tego dochodzą prąd i miejsce parkingowe. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego potrzebujecie aż 4,5 pokoju?
Osobne pokoje dzieci ograniczają konflikty, a sypialnia rodziców może zostać zaciemniona podczas mojego snu. Mniejszy lokal utrudniałby funkcjonowanie przy trzech zmianach. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy koszty dodatkowe mogą wzrosnąć?
Tak. Zaliczka nie jest gwarancją końcowej ceny, dlatego zachowujemy rezerwę na rozliczenie ogrzewania, wody i części wspólnych. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy macie własną pralkę?
Tak, co przy odzieży dzieci i zmianowym rytmie bardzo pomaga. Ubrań roboczych z zakładu nie pierzemy w domu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak radzicie sobie z hałasem?
Wybraliśmy budynek poza główną ulicą, a sąsiadom wyjaśniliśmy mój grafik. W dzień używam rolet, zatyczek i białego szumu, ale nie oczekuję absolutnej ciszy od całego domu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy chcielibyście kupić dom?
Marzenie istnieje, lecz ceny, wkład własny i ryzyko stopy procentowej każą nam zachować ostrożność. Najpierw chcemy zwiększyć płynne oszczędności. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak wygląda sąsiedztwo?
Jest spokojniejsze niż centrum, blisko szkół, sklepów i tras dojazdowych. Dzieci mają kolegów w okolicy, co zmniejsza liczbę przejazdów rodziców. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy parking jest częścią czynszu?
Nie. Za jedno miejsce płacimy 100 CHF miesięcznie i nie wynajmujemy drugiego, bo Jelena dojeżdża głównie rowerem lub autobusem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co by się stało po podwyżce czynszu?
Najpierw sprawdzilibyśmy formalną poprawność podwyżki i pełny koszt przeprowadzki. Tanie mieszkanie daleko od szkoły oraz pracy może okazać się droższe po doliczeniu transportu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jakie macie ubezpieczenie zdrowotne?
Cała rodzina jest w Helsanie, ale każda osoba ma własną polisę. Dorośli korzystają z modelu lekarza rodzinnego, a dzieci mają franczyzę zero. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego ty masz franczyzę 2 500 CHF?
Jestem ogólnie zdrowy i trzymamy rezerwę, więc akceptuję wyższe ryzyko w zamian za niższą składkę. Nie odkładam wizyty po urazie tylko dlatego, że mam wysoką franczyzę. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego Jelena ma franczyzę 1 000 CHF?
Częściej korzysta z konsultacji i leków, dlatego środkowa franczyza lepiej odpowiada jej historii wydatków. Co roku porównujemy warianty na podstawie realnych rachunków. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy dzieci mają osobne polisy?
Tak, w Szwajcarii każde dziecko jest ubezpieczone indywidualnie. W profilu oboje mają franczyzę zero i składkę po 150 CHF. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy ubezpieczenie pokrywa wypadek w pracy?
Wypadki zawodowe i pozazawodowe przy moim wymiarze pracy są objęte ubezpieczeniem pracodawcy. Choroba, wypadek i leczenie dentystyczne pozostają różnymi kategoriami. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak praca nocna wpływa na zdrowie?
Najbardziej na sen, apetyt i koncentrację. Korzystam z badań, obserwuję ciśnienie oraz nie prowadzę auta, jeśli po nocy czuję, że nie jestem bezpieczny. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy macie lekarza rodzinnego?
Tak, ponieważ wybraliśmy odpowiedni model ubezpieczenia. W zwykłej sytuacji zaczynamy od wskazanej praktyki, a wyjątki sprawdzamy w warunkach polisy. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile odkładacie na zdrowie?
Poza składkami przeznaczamy 100 CHF miesięcznie na franczyzy, udziały własne, okulary i dentystę. To nie pokryje każdej dużej sytuacji, lecz tworzy pierwszą warstwę ochrony. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy dzieci mają dodatkowe ubezpieczenia?
Mają jedynie wybrane dodatki po sprawdzeniu zakresu, a nie pakiet wszystkiego. Podstawowy budżet w raporcie pokazuje przede wszystkim obowiązkowe ubezpieczenie. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co robisz przy urazie na linii?
Zatrzymuję pracę, zgłaszam zdarzenie przełożonemu i korzystam z procedury zakładowej. Nie ukrywam urazu dłoni czy słuchu, żeby zachować premię produkcyjną. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Dlaczego potrzebujecie samochodu?
Moja poranna zmiana zaczyna się przed pełnym rozkładem transportu, a nocna kończy o godzinie, gdy połączenia są rzadkie. Jedno auto zapewnia dojazd bez utrzymywania dwóch pojazdów. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jaki macie samochód?
Używamy Skody Octavii Combi 2.0 TDI z 2018 roku, z automatyczną skrzynią i napędem na przód. Jest wystarczająco duża na rodzinne wyjazdy, ale rozsądniejsza od SUV-a. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile wydajecie na paliwo?
Średnio 230 CHF miesięcznie. Kwota rośnie podczas wyjazdu do Serbii, dlatego wakacyjna trasa ma osobną kopertę. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Ile kosztuje ubezpieczenie auta?
Modelowo 1 300 CHF rocznie za OC i częściowe casco. Rzeczywista cena zależy od kierowców, miejsca, przebiegu i zakresu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak liczysz podatek drogowy?
Przyjmuję 400 CHF rocznie jako model, ale dokładną kwotę trzeba obliczyć z danych pojazdu w oficjalnym kalkulatorze Aargau. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Po co osobna rezerwa serwisowa?
Roczny przegląd, hamulce, akumulator i nieprzewidziane naprawy nie pojawiają się równomiernie. Odkładamy 1 200 CHF rocznie plus osobno na opony. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy rozważacie drugie auto?
Nie. Wygoda nie uzasadnia drugiego ubezpieczenia, podatku, parkingu i serwisu. Jelena organizuje pracę tak, aby korzystać z autobusu, roweru albo mojego auta między zmianami. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy jeździsz po nocnej zmianie?
Tylko gdy jestem wypoczęty i zdolny do prowadzenia. Jeśli czuję mikrosen albo problemy z koncentracją, korzystam z odpoczynku lub proszę kolegę o pomoc. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak przygotowujecie auto do trasy do Serbii?
Sprawdzamy opony, hamulce, płyny, dokumenty, assistance i zasady opłat drogowych w krajach tranzytowych. Trasę dzielimy tak, aby nie prowadzić wyczerpanym. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy dzieci korzystają z transportu publicznego?
Tak, do szkoły chodzą pieszo lub jadą rowerem, a na część zajęć używają autobusu. Samochód nie jest automatyczną odpowiedzią na każdy krótki przejazd. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jakie jest największe ryzyko finansowe rodziny?
Utrata mojego dochodu podczas dłuższej choroby albo likwidacja zmian w zakładzie. Dlatego nie liczymy dodatków jako wiecznych i budujemy płynny fundusz awaryjny. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy automatyzacja zagraża twojej pracy?
Część ręcznych zadań znika, ale rośnie znaczenie obsługi, kontroli, usuwania usterek i dokumentacji. Uczę się systemów zamiast bronić każdej starej czynności. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co zrobisz, jeśli zniknie nocna zmiana?
Stracę część dodatków, ale zyskam regularniejszy rytm. Budżet podstawowy staramy się układać tak, aby taka zmiana nie oznaczała natychmiastowej przeprowadzki. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy planujecie wrócić do Serbii?
Nie mamy konkretnej daty powrotu. Rodzice są tam, lecz szkoła dzieci, praca i większość codzienności są już tutaj. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Na co odkładacie najpierw?
Najpierw podatek i fundusz awaryjny, później samochód oraz zdrowie, a dopiero potem wakacje i trzeci filar. Kolejność chroni nas przed używaniem kredytu na przewidywalne rachunki. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy wpłacacie do filaru 3a?
Łącznie modelowo 150 CHF miesięcznie, głównie z konta Milana. Kwota jest celowo umiarkowana, bo rodzina potrzebuje także płynnych pieniędzy. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. W naszej rodzinie najważniejsza jest przewidywalność, bo trzy zmiany łatwo zamieniają tydzień w serię improwizacji. W niedzielę siadamy na dwadzieścia minut z kalendarzem pracy, szkoły, zajęć i wizyt. Najpierw zaznaczamy sen po nocnej zmianie, potem obowiązki dzieci, a dopiero na końcu spotkania towarzyskie. Nie brzmi to spontanicznie, lecz właśnie dzięki temu rzadziej odwołujemy coś w ostatniej chwili i nie oczekujemy, że Jelena bez słowa przejmie każdy poranek. Kwoty w tym profilu są modelem naszego konkretnego gospodarstwa, nie obietnicą ceny dla każdej rodziny w Aargau. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, a podatek od pełnego zeznania. Dodatki zmianowe wynikają z regulaminu zakładu i liczby przepracowanych godzin. Kto chce skopiować budżet, powinien skopiować metodę liczenia, a nie pojedynczą kwotę bez własnej oferty. Raz w roku robimy pełny przegląd: polisy, franczyzy, telefony, internet, samochód, konto emerytalne i koszty opieki. Nie zmieniamy firmy dla kilku franków, jeśli oznacza to gorsze zasady, ale też nie przedłużamy wszystkiego z przyzwyczajenia. W gospodarstwie z dziećmi małe różnice pomnożone przez cztery osoby potrafią mieć znaczenie, pod warunkiem że porównuje się ten sam zakres. Dzieci z wiekiem będą generowały inne wydatki. Opieka szkolna może zmaleć, ale wzrosną koszty transportu, elektroniki, sportu, edukacji i samodzielnych wyjazdów. Nie zakładamy więc, że zwolnione 220 CHF automatycznie stanie się oszczędnością. Co roku budujemy budżet ponownie, uwzględniając nowy etap życia. To samo dotyczy samochodu i zdrowia dorosłych: starszy pojazd oraz kolejne lata pracy nocnej zwykle nie stają się tańsze. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jak rozmawiacie z dziećmi o pieniądzach?
Pokazujemy im cele i ograniczenia bez przerzucania na nie lęku. Wiedzą, że wyjazd, klub sportowy i telefon kosztują, ale nie odpowiadają za rodzinny budżet. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Budżet prowadzimy w trzech warstwach. Pierwsza obejmuje rachunki miesięczne, druga koszty roczne rozłożone na dwanaście części, a trzecia rezerwy na rzeczy prawdopodobne, ale bez konkretnej daty. Ubezpieczenie auta nic nie kosztuje przez wiele tygodni, lecz to nie znaczy, że jest darmowe. Tak samo wycieczka szkolna, zimowe buty albo serwis pojawiają się nagle tylko wtedy, gdy wcześniej nie patrzyło się na cały rok. Mamy kilka automatycznych przelewów wykonywanych po wypłacie: podatek, fundusz awaryjny, samochód, dzieci i niewielki trzeci filar. Reszta pozostaje na wspólnym koncie do codziennych płatności. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca, bo przy czwórce osób zawsze znajdzie się rzecz, na którą można wydać każdą wolną kwotę. Najbardziej zwyczajny obraz naszego życia to nie linia produkcyjna, lecz tablica na lodówce. Są na niej zmiany, trening piłkarski, pływanie, termin dentysty i lista rzeczy do zabrania do szkoły. Każdy może sprawdzić, co dzieje się jutro. Ta mała organizacja ogranicza liczbę telefonów podczas pracy i pomaga dzieciom przejmować odpowiedzialność odpowiednią do wieku, bez robienia z nich zastępczych dorosłych. Praca zmianowa nauczyła nas szanować energię tak samo jak pieniądze. Nie planujemy urzędu, dużych zakupów i rodzinnej wycieczki bezpośrednio po ostatniej nocnej zmianie. Dzień odzyskiwania rytmu nie jest pustym czasem; zapobiega błędom, kłótniom i niebezpiecznej jeździe. Kiedy porównujemy oferty pracy, patrzymy więc nie tylko na brutto, ale także na kolejność zmian, wyprzedzenie grafiku, możliwość zamiany oraz sposób ewidencji kompensacji. Kilkaset franków nie zawsze równoważy chaos. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Czy nocne dodatki są warte ceny?
Finansowo pomagają, lecz mają koszt zdrowotny i rodzinny. Chcę korzystać z nich przez określony etap, a nie budować tożsamość wokół pracy nocnej do emerytury. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Nie porównujemy naszego życia z miesiącem, w którym miałem najwięcej nocy i świąt. Punktem odniesienia jest spokojniejsza wypłata, bo dodatki zależą od grafiku, zamówień i zdrowia. Gdy wpływ jest większy, pieniądze najpierw uzupełniają podatek, samochód oraz rezerwę. Ta zasada chroni nas przed sytuacją, w której utrata jednej nocnej zmiany uniemożliwia opłacenie mieszkania albo zajęć dzieci. Każdą ważną zasadę sprawdzam w dokumencie: pasku płacowym, regulaminie zmian, polisie albo piśmie z urzędu. Na produkcji nauczyłem się, że ustne zapewnienie nie wystarcza, gdy trzeba odtworzyć przebieg partii; w finansach działa to podobnie. Zachowujemy rozliczenia godzin nocnych, decyzje o zasiłkach rodzinnych i rachunki medyczne. Dzięki temu rozmowa z kadrami czy ubezpieczycielem opiera się na faktach, a nie na pamięci po ciężkim tygodniu. Mamy jedno auto, więc harmonogram musi być widoczny dla obojga. Jeśli Jelena potrzebuje samochodu, ustalamy to przed tygodniem nocnym, a ja sprawdzam transport lub jadę z kolegą. Drugie auto rozwiązałoby kilka niewygodnych sytuacji, ale stworzyłoby stały rachunek przez cały rok. Wolimy czasem planować dokładniej i zachować te pieniądze na dzieci oraz rezerwę. Staramy się też odróżniać problem jednorazowy od trwałej zmiany. Naprawa auta wymaga użycia rezerwy, natomiast stała utrata dodatku nocnego oznacza przebudowę miesięcznego planu. W pierwszym przypadku nie panikujemy i nie tniemy wszystkiego; w drugim nie udajemy, że oszczędności mogą wiecznie zasypywać dziurę. To rozróżnienie pomaga podejmować spokojniejsze decyzje i określić moment, kiedy trzeba szukać tańszego rozwiązania albo dodatkowego dochodu. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Jaki jest wasz cel na pięć lat?
Zwiększyć fundusz awaryjny do sześciu miesięcy kosztów, poprawić emerytalne zabezpieczenie Jeleny i umożliwić mi awans na lidera zmiany. Zakup domu pozostaje opcją, nie obowiązkiem. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Dzieci widzą, że pracujemy, ale nie chcemy, by całe życie domu podporządkowało się fabryce. Staramy się mieć przynajmniej jeden wspólny posiłek w dniu, nawet jeśli dla mnie jest to śniadanie po przebudzeniu, a dla nich obiad. Nie zawsze udaje się utrzymać idealny rytm. Ważniejsze jest, aby otwarcie powiedzieć, kiedy jestem zmęczony, i zaplanować czas razem zamiast obiecywać energię, której po nocnej zmianie nie mam. Po nocnej zmianie nie podejmuję dużych decyzji finansowych ani nie prowadzę długiej rozmowy o konflikcie w domu. Zmęczenie obniża koncentrację tak samo przy przelewie jak przy maszynie. Pilne sprawy zapisuję, śpię, a później wracam do nich z Jeleną. Ta prosta reguła uchroniła nas przed impulsywnymi zakupami i słowami, których nie da się cofnąć. Oftringen nie daje nam prestiżu dużego miasta, ale pasuje do naszego rytmu. Mamy szkołę, sklepy i połączenia, a ja szybko docieram do zakładu. Większy lokal pozwala zamknąć drzwi sypialni po nocnej zmianie. Gdybyśmy oceniali mieszkanie wyłącznie według czynszu, moglibyśmy wybrać mniejszy adres, który każdego tygodnia kosztowałby rodzinę sen i spokój. Ważne jest również to, czego nie widać w tabeli. Jelena pamięta terminy szkolne, ja często przejmuję gotowanie po odpoczynku, a dzieci wykonują obowiązki odpowiednie do wieku. Gdyby cała organizacja spadła na jedną osobę, drugi dochód wyglądałby dobrze tylko na papierze. Dlatego raz na kilka tygodni rozmawiamy nie tylko o frankach, lecz także o czasie i zmęczeniu. Jeżeli oszczędność wymaga ciągłego przeciążenia Jeleny albo rezygnacji dzieci z potrzebnej opieki, nie jest dla nas prawdziwą oszczędnością. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Co najlepiej opisuje wasze życie?
Nie jesteśmy ani biedną rodziną na jednej pensji, ani gospodarstwem, które nie musi liczyć kosztów. Stabilność tworzą dwie prace, dodatki, planowanie i świadome niekupowanie drugiego samochodu. To ważny szczegół, bo w rodzinie żyjącej według trzech zmian pojedyncza decyzja wpływa równocześnie na pieniądze, sen, opiekę i relacje. Stabilność nie oznacza, że każdy wydatek jest minimalny. Płacimy więcej za mieszkanie z osobnymi pokojami, bo mój sen i nauka dzieci mają realną wartość. Z drugiej strony rezygnujemy z drugiego samochodu i wielu spontanicznych zakupów. Dobra oszczędność ogranicza koszt bez niszczenia codzienności; zła oszczędność przenosi rachunek na zdrowie, relacje albo czas drugiej osoby. Plan awaryjny ma konkretne kroki. Najpierw ograniczamy wyjazdy, przelewy dobrowolne i rozrywkę, później czasowo zmniejszamy oszczędzanie celowe. Nie rezygnujemy od razu ze zdrowia, obowiązkowych polis ani opieki potrzebnej dzieciom. Jeśli problem trwa dłużej, rozmawiamy z instytucją przed terminem płatności. Wczesny kontakt daje więcej możliwości niż ignorowanie listów. Kontakt z Serbią jest częścią budżetu i emocji. Wyjazd to nie tylko paliwo: dochodzą opłaty drogowe, nocleg, prezenty i dni wolne. Odkładanie co miesiąc pozwala jechać bez poczucia, że rodzinne spotkanie niszczy finanse. Równocześnie nie wysyłamy pieniędzy kosztem własnych rachunków; pomoc dla bliskich ma być regularna i możliwa do utrzymania. Najbardziej pomaga nam zgoda, że nie każdy miesiąc musi wyglądać identycznie. W miesiącu z wycieczką szkolną albo serwisem auta nadwyżka może zniknąć, a w spokojniejszym miesiącu wraca. Oceniamy wynik w skali roku i pilnujemy, by zaplanowane koszty nie były nazywane niespodzianką. Dzięki temu możemy wydać pieniądze z koperty samochodowej bez poczucia porażki — właśnie po to odkładaliśmy je wcześniej. Na koniec wracamy do prostego testu: czy rozwiązanie działa także w miesiącu z mniejszą liczbą dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy zostawia margines na zdrowie albo dziecko. Jeśli odpowiedź brzmi „nie”, zmieniamy plan, nawet gdy na papierze wygląda taniej. Ten profil nie pokazuje idealnej rodziny ani idealnego pracodawcy. Pokazuje zwyczajne gospodarstwo, które utrzymuje stabilność dzięki dwóm dochodom, jasnemu podziałowi obowiązków i dokładnemu liczeniu kosztów.
Trzy zmiany dają wyższą wypłatę, ale nie są darmowym bonusem. Płacimy za nie snem, planowaniem i mniejszą liczbą wspólnych weekendów. Dlatego dodatki odkładamy, a nie zamieniamy od razu w wyższe stałe rachunki.