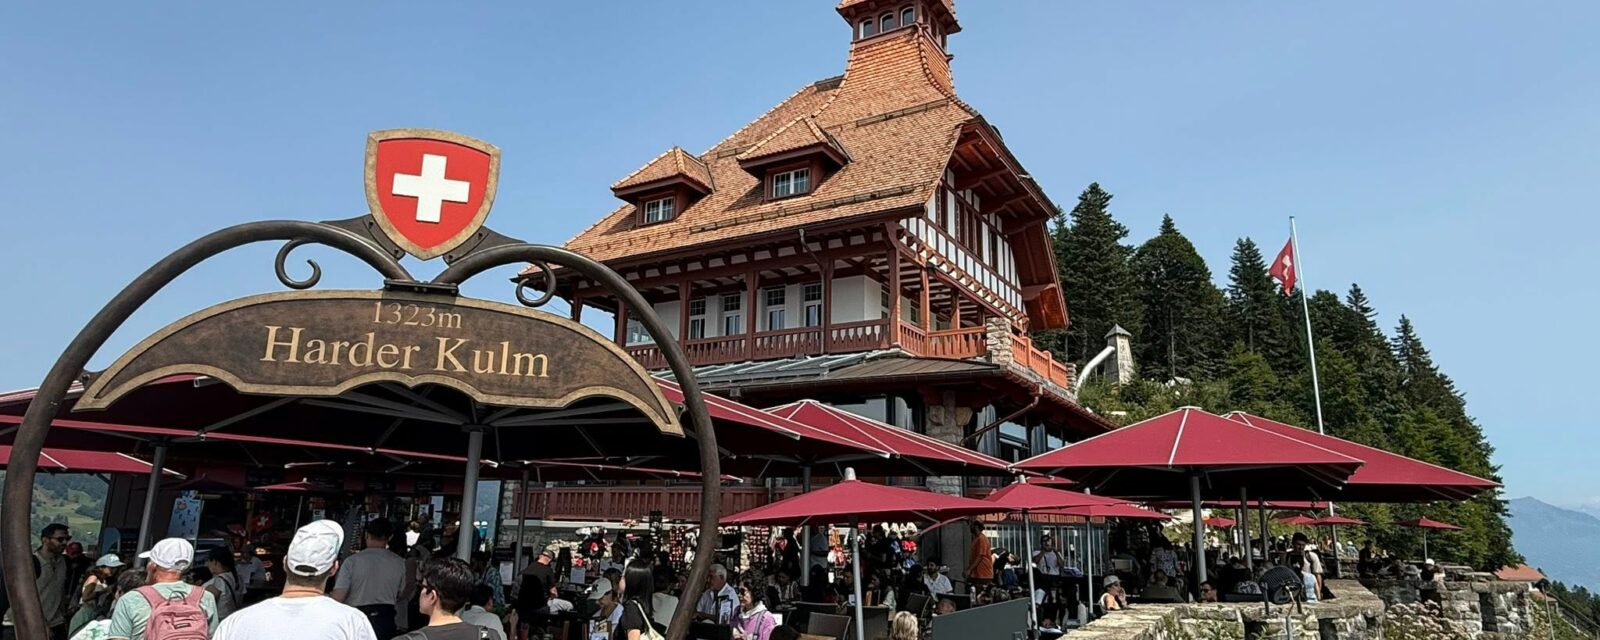
O moim życiu w Szwajcarii
Mam na imię Inês, mam 36 lat i pochodzę z okolic Aveiro w Portugalii. Od dziewięciu lat mieszkam w Szwajcarii i pracuję na 80% przy formowaniu oraz pakowaniu tabliczek i pralin w dużym zakładzie czekoladowym nad Jeziorem Zuryskim. Razem z mężem Rui, który jest kierowcą dostawczym, oraz dziećmi w wieku 7 i 11 lat wynajmujemy 4,5-pokojowe mieszkanie w Dietikon. Moje miejsce pracy jest „bardzo szwajcarskie”: precyzyjne receptury, rygor higieniczny, pełna identyfikowalność partii, trzynasta pensja, sklep pracowniczy i bardzo intensywne sezony przed Wielkanocą oraz Bożym Narodzeniem. Rodzina ma dwa dochody, jedno auto i klasyczny budżet klasy średniej, w którym wysokie zarobki szybko spotykają się z kosztami mieszkania, ubezpieczenia oraz opieki nad dziećmi.
Szwajcarska czekolada i rodzinny rytm
Inês
- Praca
- Produkcja czekolady
- Pensum
- 80%
- Specjalność
- Formowanie i pakowanie
Rui
- Praca
- Kierowca dostawczy
- Pensum
- 100%
- Podstawa
- 5 700 CHF
Dzieci
- Wiek
- 11 i 7 lat
- Zasiłki
- 430 CHF / mies.
- Opieka
- 350 CHF / mies.
Dom
- Miejscowość
- Dietikon
- Metraż
- 105 m²
- Czynsz + NK
- 2 570 CHF / mies.
Koszty życia (miesięcznie)
| Kategoria | Kwota | Udział |
|---|---|---|
| Czynsz netto — mieszkanie 4,5 pokoju Modelowy czynsz za około 105 m² w Dietikon. | 2 250 CHF | |
| Ubezpieczenie zdrowotne cztery polisy Helsana, modelowe składki dla dwojga dorosłych i dwojga dzieci. | 1 150 CHF | |
| Żywność Czteroosobowa rodzina; zniżka na czekoladę nie obniża realnie kosztu zwykłego jedzenia. | 1 000 CHF | |
| Rezerwa na zwykły podatek Model dla małżeństwa z pozwoleniami C; końcowy podatek zależy od zeznania. | 900 CHF | |
| Opieka i obiady szkolne Wybrane bloki opieki dopasowane do 80% etatu Inês i grafiku Ruiego. | 350 CHF | |
| Nebenkosten Zaliczka na ogrzewanie, wodę i części wspólne; możliwe późniejsze rozliczenie. | 320 CHF | |
| Paliwo prywatnego samochodu Dojazdy do baz pracy, zakupy i wyjazdy rodzinne. | 250 CHF | |
| Filar 3a Łączna umiarkowana wpłata dorosłych. | 250 CHF | |
| Sport i zajęcia dzieci Piłka ręczna, gimnastyka, stroje i wyjazdy. | 220 CHF | |
| Wyjazdy do Portugalii Bilety lub przejazd, bagaż, dojazdy i prezenty. | 200 CHF | |
| Nieprzewidziane wydatki Drobne naprawy, zgubione rzeczy i nieregularne rachunki. | 200 CHF | |
| Ubrania i obuwie Roczna średnia dla czterech osób. | 180 CHF | |
| Rozrywka i wyjścia Basen, kino, kawa i małe wycieczki. | 180 CHF | |
| Rezerwa zdrowotna i dentystyczna Franczyzy, udział własny, okulary i podstawowe koszty dentystyczne. | 150 CHF | |
| Miejsce parkingowe Jedno miejsce dla jednego rodzinnego auta. | 130 CHF | |
| Chemia domowa i higiena Środki czystości, kosmetyki i artykuły papierowe. | 120 CHF | |
| Oszczędności dzieci Po 60 CHF miesięcznie na każde dziecko. | 120 CHF | |
| Ubezpieczenie samochodu Modelowe OC i częściowe casco. | 1 400 CHF/rok ≈ 117 CHF/mies. | |
| Serwis i naprawy samochodu Przeglądy, materiały oraz rezerwa naprawcza. | 1 400 CHF/rok ≈ 117 CHF/mies. | |
| Prąd Oddzielnie od Nebenkosten. | 110 CHF | |
| Szkoła, materiały i wycieczki Roczna średnia kosztów rodzinnych związanych ze szkołą. | 100 CHF | |
| Transport publiczny Dojazdy Inês i przejazdy dzieci mimo posiadania jednego auta. | 100 CHF | |
| Pomoc rodzinie w Portugalii Stała, przewidywalna kwota. | 100 CHF | |
| Telefony Yallo Dwa abonamenty dorosłych i ograniczony plan starszego dziecka. | 80 CHF | |
| Internet domowy Sunrise Bez rozbudowanego pakietu telewizyjnego. | 55 CHF | |
| Opony Wymiana, sezonowa obsługa i przechowywanie. | 600 CHF/rok ≈ 50 CHF/mies. | |
| Podatek drogowy Zürich Kwota modelowa; rzeczywistą wartość wylicza kalkulator kantonalny. | 450 CHF/rok ≈ 38 CHF/mies. | |
| OC prywatne i ubezpieczenie gospodarstwa Modelowa roczna składka. | 420 CHF/rok ≈ 35 CHF/mies. | |
| Serafe Roczna opłata gospodarstwa domowego. | 335 CHF/rok ≈ 28 CHF/mies. | |
| Winieta autostradowa Jedna winieta roczna. | 40 CHF/rok ≈ 3 CHF/mies. | |
| Suma miesięcznie | 8 902 CHF | 100% |
Zarobki (miesięcznie)
Inês — operatorka produkcji czekolady
- Brutto
- 4 950 CHF
- Netto
- 4 373 CHF
- 13. pensja
- Tak
- Pensum
- 80%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja zasadnicza przy 80% | 4 200 CHF | 50 400 CHF | Kwota modelowa dla doświadczonej operatorki. |
| Średnie dodatki zmianowe i sobotnie | 320 CHF | 3 840 CHF | Zależne od grafiku; profil zakłada pracodawcę stosującego warunki branżowe. |
| Zasiłki rodzinne | 430 CHF | 5 160 CHF | Po 215 CHF na dzieci w wieku 7 i 11 lat; dodawane po składkach od wynagrodzenia. |
| Suma brutto | 4 950 CHF | 59 400 CHF | |
| 13. pensja | — | 4 200 CHF | Od pensji podstawowej; dodatki zmianowe nie są w tym modelu wliczone. |
| Roczna suma brutto | — | 63 600 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 240 CHF | Liczone od pensji składkowej 4 520 CHF. |
| ALV | 1,1% | − 50 CHF | Ubezpieczenie od bezrobocia. |
| NBU | 1,1% | − 50 CHF | Modelowa składka od wypadków pozazawodowych. |
| BVG / drugi filar | 4,9% | − 220 CHF | Kwota modelowa zależna od planu i pensji skoordynowanej. |
| KTG | 0,4% | − 18 CHF | Modelowy udział w ubezpieczeniu dziennego zasiłku chorobowego. |
| Suma odliczeń | 12,8% | − 577 CHF | |
| Wynagrodzenie netto | 4 373 CHF |
Rui — kierowca dostawczy
- Brutto
- 5 900 CHF
- Netto
- 5 045 CHF
- 13. pensja
- Tak
- Pensum
- 100%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja zasadnicza | 5 700 CHF | 68 400 CHF | Modelowa pensja doświadczonego kierowcy. |
| Wczesne godziny i wybrane weekendy | 200 CHF | 2 400 CHF | Średnia dodatków płacowych, bez zwrotu rzeczywistych kosztów trasy. |
| Suma brutto | 5 900 CHF | 70 800 CHF | |
| 13. pensja | — | 5 700 CHF | Wypłacana oddzielnie. |
| Roczna suma brutto | — | 76 500 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 313 CHF | Składki społeczne. |
| ALV | 1,1% | − 65 CHF | Ubezpieczenie od bezrobocia. |
| NBU | 1,5% | − 89 CHF | Modelowa składka dla pracy kierowcy. |
| BVG / drugi filar | 6,2% | − 365 CHF | Kwota modelowa zależna od planu emerytalnego. |
| KTG | 0,4% | − 24 CHF | Modelowy udział pracownika. |
| Suma odliczeń | 14,5% | − 855 CHF | |
| Wynagrodzenie netto | 5 045 CHF |
Podsumowanie budżetu
- Łączne netto
- 9 418 CHF
- Koszty życia (miesięcznie)
- −8 902 CHF
- Oszczędności 5% dochodu netto
- 516 CHF
Ubezpieczenie zdrowotne
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 1 000 CHF
- Składka
- 390 CHF/mies.
Wybrałam model lekarza rodzinnego i franczyzę 1 000 CHF, ponieważ korzystam z konsultacji częściej niż Rui. Wspólny ubezpieczyciel upraszcza administrację rodziny, ale nadal mam własną polisę oraz własne rozliczenie. Przed zmianą zawsze sprawdzam pełny koszt w Priminfo i zasady kierowania do specjalisty.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 2 500 CHF
- Składka
- 410 CHF/mies.
Rui ma wysoką franczyzę i osobną rezerwę, ponieważ dotychczas rzadko korzystał z leczenia. Jako kierowca nie odkłada jednak badania wzroku, snu ani objawów wpływających na koncentrację tylko po to, by uniknąć rachunku.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 0 CHF
- Składka
- 175 CHF/mies.
Polisa dziecięca ma franczyzę zero. Zwracamy uwagę na dostęp do praktyki rodzinnej, natomiast dentysta i ortodoncja nie są automatycznie pokrywane przez ubezpieczenie podstawowe.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 0 CHF
- Składka
- 175 CHF/mies.
Każde dziecko ma własną polisę. Franczyza zero upraszcza przewidywanie kosztów, ale nie usuwa udziału własnego ani wydatków spoza podstawowego zakresu.
Suma składek 1 150 CHF/mies.
Mój samochód

Volkswagen Touran 2.0 TDI
- Rok produkcji
- 2017
- Paliwo
- Diesel
- Silnik
- 2 l (1968 cm³)
- Moc
- 150 KM (110 kW)
- Skrzynia biegów
- Automatyczna
- Napęd
- Napęd na przód
Moje uwagi o kosztach auta w Szwajcarii
• Jedno prywatne auto dla czteroosobowej rodziny; Rui prowadzi w pracy pojazd firmowy.
• Inês zwykle korzysta z transportu publicznego, co pozwala uniknąć drugiego samochodu.
• Wyjazdy do Portugalii mają osobną kopertę i nie są finansowane ze zwykłego paliwa.
• Winieta: 40 CHF rocznie.
• Przed wymianą na auto elektryczne rodzina sprawdzi ładowanie przy wynajmowanym mieszkaniu oraz pełny koszt zakupu.
Wspólne konto rodzinne
Pensje, podatki i cele roczne
- Wpływy
- 2 pensje + 430 CHF
- Cele
- Podatek, auto, zdrowie
- Portugalia
- 100 CHF / mies.
Zasiłki rodzinne na dwoje dzieci.
Automatyczne przelewy po wypłacie.
Stałe wsparcie rodziny.
Moja opinia o Zürcher Kantonalbank: Największą wartością konta jest dla nas automatyczne rozdzielenie pieniędzy przed codziennymi wydatkami. Wspólne finanse nie oznaczają braku prywatności — każde z nas ma także niewielką kwotę osobistą.

Telefony rodziny
Dwa abonamenty i ograniczony plan dziecka
- Łącznie
- 80 CHF / mies.
- Portugalia
- Przez internet
- Starsze dziecko
- Limitowany plan
Modelowy koszt bez rat za drogie telefony.
Rozmowy w komunikatorach.
Kontrola danych i kosztów.
Moja opinia o Yallo: Sprawdziliśmy zasięg w mieszkaniu, zakładzie i bazie Ruiego. Nie wymieniamy telefonów przy każdym przedłużeniu, a plan dziecka ma jasny limit.
Internet domowy
Bez dużego pakietu telewizyjnego
- Koszt
- 55 CHF / mies.
- Domownicy
- 4 osoby
- Telewizja
- Podstawowa
Kwota modelowa.
Szkoła, administracja i rozrywka.
Bez kosztownych rozszerzeń.
Moja opinia o Sunrise: Stabilne łącze jest potrzebne do szkoły i spraw urzędowych. Raz w roku sprawdzamy cenę po zakończeniu promocji, a nie tylko stawkę z reklamy.
Cztery polisy zdrowotne
Model lekarza rodzinnego
- Rodzina
- 1 150 CHF / mies.
- Dorośli
- 1 000 / 2 500 CHF
- Dzieci
- 0 CHF
Modelowa suma czterech polis.
Różne franczyzy według korzystania.
Każde dziecko ma osobną polisę.
Moja opinia o Helsana: Wspólna firma ułatwia administrację, ale nie zmienia indywidualnego charakteru polis. Wysoka franczyza Ruiego ma sens wyłącznie dlatego, że rodzina utrzymuje płynną rezerwę.
Offers we use
Links to the providers behind the numbers above. Nothing is loaded from them until you choose to open it.
-
GAV szwajcarskiego przemysłu czekoladowego
service-cct.ch
Opublikowane zasady dotyczące między innymi trzynastej pensji oraz dodatków za wieczór, noc, sobotę i niedzielę. Przed użyciem trzeba potwierdzić aktualne obowiązywanie i objęcie konkretnego zakładu.
-
Zasiłki rodzinne
zh.ch
Oficjalne stawki: 215 CHF miesięcznie do 12. urodzin i 268 CHF po ukończeniu 12 lat.
-
Oficjalny kalkulator składek
bag.admin.ch
Do sprawdzenia rzeczywistych składek każdej osoby według gminy, wieku, modelu i franczyzy.
-
Podatek drogowy i kalkulator
zh.ch
Oficjalne informacje i narzędzie do wyliczenia opłaty z rzeczywistych danych Tourana.
Dodatkowe informacje
- Kanton
- Zürich
- Miasto
- Dietikon
- Typ rodziny
- 👨👩👧👦 Para + 2 dzieci
- Wiek dorosłych
- 36 i 39
- Dzieci
- 2
- Wiek dzieci
- 11 i 7
- Pozwolenie na pobyt
- Pozwolenie C (osiedleńcze)
- Mieszkanie
- Wynajem
- Powierzchnia
- 105 m²
- Umowa o pracę
- Na czas nieokreślony
- Języki
- PortugalskiOjczystyNiemieckiB2AngielskiB1
- Kraj pochodzenia
- Portugalia
Pytania i odpowiedzi
Jak trafiłaś z Portugalii do kantonu Zürich?
Przyjechałam dziewięć lat temu z okolic Aveiro. Rui dostał pierwszą umowę jako kierowca, a ja zaczynałam od pracy tymczasowej przy pakowaniu, zanim znalazłam stałe miejsce w produkcji czekolady. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Dlaczego zamieszkaliście w Dietikon?
Dietikon daje nam połączenia kolejowe, szkoły, sklepy i rozsądniejszy czynsz niż miejscowości bezpośrednio nad jeziorem. Do zakładu dojeżdżam komunikacją, a Rui szybko wyjeżdża na trasy samochodem firmowym. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jak długo jesteście w Szwajcarii?
Rui mieszka tu dziesięć lat, a ja dziewięć. Dzieci mają siedem i jedenaście lat; młodsze urodziło się już tutaj, a starsze przyjechało jako maluch. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy macie pozwolenia C?
Tak, oboje mamy pozwolenia C i rozliczamy zwykły podatek w rocznym zeznaniu. Nie oznacza to końca formalności, tylko bardziej stabilną podstawę pobytu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jakiego języka używacie w domu?
W domu mówimy po portugalsku, aby dzieci utrzymały prawdziwy kontakt z dziadkami. Niemiecki jest językiem szkoły, pracy i sąsiedztwa, a dzieci rozumieją także szwajcarski dialekt. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy Zürich był kulturowym szokiem?
Największym szokiem nie była punktualność, lecz planowanie z dużym wyprzedzeniem. W Portugalii rodzina często organizowała dzień spontanicznie; tutaj opieka, praca zmianowa i wizyty wymagają kalendarza. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Co było najtrudniejsze w pierwszym roku?
Niepewne godziny pracy i brak wiedzy o ubezpieczeniu zdrowotnym. Dopiero po kilku miesiącach zrozumieliśmy, że wysoka pensja brutto nie jest kwotą dostępną na mieszkanie i codzienne życie. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy czujecie się częścią lokalnej społeczności?
Tak, głównie dzięki szkole, klubom dzieci i sąsiadom. Integracja wydarzyła się w zwykłych sytuacjach: na zebraniu rodziców, placu zabaw i podczas pomocy przy lokalnym wydarzeniu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy spotkałaś się ze stereotypami?
Czasem ktoś zakładał, że Portugalki pracują wyłącznie przy sprzątaniu albo w hotelu. Nie odpowiadam złością; pokazuję odpowiedzialność za linię, kontrolę jakości i dokumentację. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy planujecie zostać na stałe?
Na obecnym etapie tak, ponieważ dzieci mają tu szkołę, przyjaciół i cały rytm tygodnia. Nie wykluczamy powrotu w odległej przyszłości, ale nie budujemy budżetu na nieokreślone „kiedyś”. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Patrząc na całą drogę migracji, nie oddzielam pracy od spraw pobytowych, języka i pozycji rodziny. Stabilna umowa pozwoliła nam wynająć lepsze mieszkanie, ale dopiero znajomość niemieckiego dała możliwość samodzielnego czytania dokumentów i rozmowy ze szkołą. Na początku każda decyzja wymagała pomocy znajomego; dziś potrafimy zapytać urząd, porównać polisę i zakwestionować błędny rachunek. To jest dla mnie prawdziwa integracja: nie rezygnacja z portugalskiego domu, lecz zdolność samodzielnego funkcjonowania tutaj. Dzieci widzą dzięki temu, że dwa języki i dwie kultury nie muszą się wzajemnie wykluczać. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Co dokładnie robisz przy produkcji czekolady?
Obsługuję odcinek formowania i pakowania tabliczek oraz część linii pralin. Kontroluję temperaturę, masę produktu, wygląd, etykiety i prawidłową zmianę opakowania. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy przez cały dzień jesz czekoladę?
Nie. Degustacja jakościowa jest mała i wykonywana według procedury, a ciągły zapach po kilku tygodniach staje się po prostu elementem hali. Sklep pracowniczy nie zmienia czekolady w darmowy posiłek. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Dlaczego temperatura jest tak ważna?
Czekolada reaguje na temperaturę i czas, a błędne temperowanie może zmienić połysk, strukturę oraz sposób łamania tabliczki. Operator musi reagować wcześniej, zanim cała partia trafi do pakowania. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak wygląda początek zmiany?
Odbieram linię od poprzedniej brygady, czytam zapis odchyleń, sprawdzam plan produktów i potwierdzam czystość strefy. Dopiero potem uruchamiamy właściwy format. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Co dzieje się przy zmianie produktu?
Zatrzymujemy linię, usuwamy materiały poprzedniej partii, wykonujemy czyszczenie i sprawdzamy etykiety. Szczególną uwagę zwracamy na alergeny, orzechy i możliwość pomieszania opakowań. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Jak kontrolujecie jakość opakowania?
Kamera i czujniki pomagają, ale pracownik nadal sprawdza zgrzew, nadruk daty, kod partii oraz wagę. Jedna błędna rolka folii może stworzyć problem większy niż krótki postój. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy produkcja jest zautomatyzowana?
W dużym stopniu, lecz automatyka nie usuwa odpowiedzialności człowieka. Potrzebna jest obserwacja, przezbrojenie, usuwanie drobnych zacięć i decyzja o wezwaniu technika. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Co jest najbardziej fizyczne?
Długie stanie, powtarzalne ruchy, przesuwanie materiałów opakowaniowych i czyszczenie. Rotacja stanowisk ogranicza jednostronne przeciążenie, ale nie eliminuje go całkowicie. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Co robisz, gdy produkt nie spełnia normy?
Zatrzymuję przepływ, oznaczam partię i zgłaszam odchylenie. Nie próbuję ukryć strat, bo identyfikowalność i bezpieczeństwo marki są ważniejsze niż wynik jednej godziny. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy chciałabyś pracować w kontroli jakości?
Tak, ale wymaga to lepszego pisemnego niemieckiego i dodatkowego szkolenia. Chcę najpierw zostać zastępczynią liderki linii, a później ocenić kierunek jakościowy. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na linii produkcyjnej szczegóły przekładają się na bardzo konkretne konsekwencje. Niewłaściwa temperatura nie oznacza tylko mniej ładnego produktu; może spowodować zatrzymanie partii, dodatkową analizę, odpady i wielogodzinne czyszczenie. Zła etykieta stwarza jeszcze poważniejsze ryzyko, ponieważ klient musi otrzymać prawidłową informację o składzie i alergenach. Dlatego wolę zatrzymać linię wcześniej i wyjaśnić odchylenie, niż przez pół godziny produkować coś, czego później nie będzie można bezpiecznie sprzedać. Odpowiedzialność operatora nie kończy się na naciśnięciu zielonego przycisku. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Co oznacza „bardzo szwajcarskie” miejsce pracy?
Dla mnie to połączenie precyzji, czystości, punktualnych zmian i ogromnej troski o powtarzalność. Każda tabliczka ma wyglądać tak samo niezależnie od dnia oraz operatora. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy naprawdę wszystko jest mierzone?
Mierzymy czas postoju, odpady, wagę, temperaturę, wydajność i przyczyny odchyleń. Liczby pomagają, ale nie mogą prowadzić do obchodzenia zasad bezpieczeństwa. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak wygląda higiena przed wejściem na halę?
Zmieniam odzież, zabezpieczam włosy, zdejmuję biżuterię, myję i dezynfekuję ręce. Rzeczy prywatne oraz jedzenie pozostają poza strefą produkcji. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy można używać perfum i lakieru do paznokci?
Zakład ma szczegółowe zasady dotyczące kosmetyków, paznokci i przedmiotów mogących zanieczyścić produkt. Nie traktujemy ich jako przesady, tylko część kontroli ryzyka. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Jak firma przygotowuje się do audytu?
Dokumentacja musi być poprawna każdego dnia, a nie dopiero przed kontrolą. Audyt sprawdza zarówno zapis, jak i to, czy pracownicy rozumieją powód procedury. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy sklep pracowniczy daje duże oszczędności?
Pozwala kupić wybrane produkty taniej, szczególnie z drobną wadą opakowania, ale ustalamy limit. Tania czekolada nadal kosztuje i łatwo kupić jej więcej niż potrzebujemy. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy dostajecie czekoladę na święta?
Zwykle pojawia się paczka pracownicza lub możliwość specjalnego zakupu, ale nie wpisuję prezentu jako dochodu. To miły element kultury firmy, nie finansowanie rodzinnego budżetu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Jak ważna jest punktualność?
Zmiana musi przejąć linię bez luki, dlatego kilka minut spóźnienia obciąża poprzednią brygadę. Punktualność jest formą szacunku dla zespołu, nie tylko wymogiem zegara. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy hierarchia jest sztywna?
Role i odpowiedzialność są jasne, ale dobry lider oczekuje zgłaszania problemów. Na linii nie wolno milczeć tylko dlatego, że zauważone ryzyko dotyczy decyzji przełożonego. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Co najbardziej cenisz w tej pracy?
Przewidywalną umowę, szkolenia i poczucie tworzenia produktu rozpoznawalnego na świecie. Lubię też moment, kiedy linia pracuje spokojnie, a zespół rozumie się bez chaosu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Szwajcarski porządek najlepiej widać wtedy, gdy coś idzie niezgodnie z planem. Nie szuka się szybko osoby do obwinienia, tylko numeru partii, momentu odchylenia i decyzji, która ma zapobiec powtórzeniu. Oczywiście w praktyce istnieje presja wydajności i nie każdy przełożony reaguje idealnie, ale dobra procedura daje pracownikowi język do opisania problemu. Zapisuję więc fakty, a nie ogólne wrażenie, że maszyna „dziwnie pracowała”. Takie podejście przydaje się również poza fabryką: przy rozliczeniu czynszu, podatku czy ubezpieczenia konkretna data i dokument są skuteczniejsze niż emocjonalna skarga. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Dlaczego pracujesz na 80 procent?
Przy dwojgu dzieci 80% daje realny dochód, a jednocześnie jeden stały dzień na sprawy szkolne, wizyty i odpoczynek. Pełny etat wymagałby więcej płatnej opieki. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak rozłożone jest twoje 80 procent?
Zwykle pracuję cztery dni według miesięcznego planu, ale dzień wolny może się zmieniać w sezonie. Staramy się utrzymywać jedną przewidywalną kotwicę w tygodniu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy pracujesz na nocnej zmianie?
Regularnie rotuję między zmianą wczesną i późną, a nocne wejścia zdarzają się w szczególnych okresach. Profil nie finansuje budżetu stałym dodatkiem nocnym. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Jakie dodatki przewiduje branża czekoladowa?
Opublikowane zasady GAV wskazują między innymi dodatki za wieczór, noc, sobotę i niedzielę oraz czasową kompensację nocy. Trzeba jednak potwierdzić, czy konkretny zakład i umowa są objęte tymi zapisami. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Ile średnio dostajesz dodatków?
W profilu przyjmuję 320 CHF miesięcznie za późne godziny, wybrane soboty i sezonowe wejścia. Rzeczywista kwota zmienia się wraz z grafikiem. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Co dzieje się przed Wielkanocą?
Rośnie liczba formatów, zamówień i zmian opakowań, a plan jest napięty. Firma wcześniej ustala dodatkowe soboty i korzysta z przeszkolonych pracowników czasowych. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy Boże Narodzenie jest równie intensywne?
Tak, ale rytm zaczyna się dużo wcześniej niż grudniowe zakupy klientów. Produkcja sezonowa, pakowanie zestawów i logistyka muszą wyprzedzać półki sklepowe. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy nadgodziny są obowiązkowe?
Zasady wynikają z umowy, GAV i prawa, a grafik powinien uwzględniać pensum. Zgadzam się na dodatkową pracę w granicach możliwości, ale nie udaję, że opieka nad dziećmi organizuje się sama. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy 13. pensja obejmuje dodatki zmianowe?
W opublikowanym GAV podstawą jest pensja zasadnicza i indywidualne stałe dodatki, natomiast dodatki za wieczór, noc, sobotę czy niedzielę są wyłączone. W profilu trzynasta pensja wynosi 4 200 CHF. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy 80 procent spowalnia karierę?
Może ograniczać dostępność, lecz nie powinno przekreślać rozwoju. Dokumentuję kompetencje, biorę udział w szkoleniach i jasno mówię, że interesuje mnie funkcja zastępczyni liderki. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Pensum 80% analizuję jako pełny układ, a nie jedną liczbę w umowie. Liczy się liczba dni, kolejność zmian, możliwość przewidywania grafiku, dojazd i to, ile opieki musimy dokupić. Cztery długie dni z chaotycznie zmienianym wolnym mogą być dla rodziny trudniejsze niż pięć krótszych i stałych. Dlatego przy każdej zmianie planu pytam nie tylko o dodatkowe brutto, ale także o koszt obiadu szkolnego, opiekę, utracony czas oraz obciążenie Ruiego. Dopiero saldo wszystkich tych elementów pokazuje, czy zwiększenie pracy naprawdę poprawia sytuację. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Ile zarabiasz brutto?
Moja pensja składkowa wynosi modelowo 4 520 CHF: 4 200 CHF podstawy przy 80% oraz średnio 320 CHF dodatków. Na pasku dochodzi 430 CHF zasiłków na dwoje dzieci. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Dlaczego raport pokazuje 4 950 CHF brutto?
Pole brutto pokazuje cały miesięczny wpływ przed potrąceniami, razem z zasiłkami rodzinnymi. Składki procentowe są jednak liczone od wynagrodzenia 4 520 CHF. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Ile dostajesz netto?
Po modelowych składkach i dodaniu 430 CHF zasiłków zostaje około 4 372,92 CHF. Podatek odkładamy osobno, ponieważ mamy pozwolenia C. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Ile zarabia Rui jako kierowca?
Jego modelowe wynagrodzenie wynosi 5 900 CHF brutto, w tym około 200 CHF dodatków za wczesne godziny lub wybrane weekendy. Po potrąceniach zostaje 5 045,30 CHF. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jaki jest łączny dochód rodziny?
Regularne wypłaty netto dają około 9 418,22 CHF miesięcznie. Nie doliczamy do zwykłego miesiąca dwóch trzynastych pensji. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Ile wynoszą świadczenia rodzinne w Zürich?
Oboje dzieci mają mniej niż dwanaście lat, więc przyjmujemy po 215 CHF, razem 430 CHF miesięcznie. Po dwunastych urodzinach stawka kantonalna jest wyższa. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Ile odkładacie na podatki?
Modelowo 900 CHF miesięcznie trafia na osobne konto. Ostateczny podatek zależy od dochodów, gminy, majątku i odliczeń w pełnym zeznaniu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Ile zostaje po wszystkich kosztach?
Po przeliczeniu kosztów rocznych zostaje około 516 CHF w zwykłym miesiącu. Dwie trzynaste pensje mogą zwiększyć roczny bufor, jeśli nie pochłonie ich podatek lub duża naprawa. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy zniżka pracownicza zmniejsza budżet jedzenia?
Tylko symbolicznie. Czekolada nie zastępuje warzyw, pieczywa ani obiadu, więc zakupy pracownicze mają własny mały limit i nie służą do sztucznego obniżania kosztów żywności. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy prowadzicie wspólne konto?
Tak, pensje trafiają na wspólne konto ZKB, z którego opłacamy rodzinę. Każde z nas ma także niewielką osobistą kwotę bez konieczności tłumaczenia każdego zakupu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Na pasku płacowym celowo rozdzielam podstawę, dodatki i zasiłki rodzinne. Pensja podstawowa mówi, czy gospodarstwo utrzyma się bez sezonowego szczytu. Dodatki wynagradzają konkretną niedogodność albo czas, ale mogą zmaleć. Zasiłek na dzieci nie jest premią za wydajność i nie powinien być mylony z wynagrodzeniem podlegającym tym samym składkom. Takie rozdzielenie ułatwia kontrolę potrąceń i planowanie. Jeśli wszystko nazwalibyśmy po prostu „brutto”, moglibyśmy przecenić stabilność dochodu i nie zauważyć, że część wpływu zmieni się wraz z grafikiem lub wiekiem dziecka. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jak wygląda praca Ruiego?
Rui jest kierowcą dostawczym i rozwozi towary między magazynami oraz klientami w regionie. Zaczyna wcześnie, sprawdza pojazd, dokumenty i zabezpieczenie ładunku. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy prowadzi rodzinny samochód do pracy?
Zwykle dojeżdża nim do bazy, a dalej korzysta z pojazdu firmowego. Rodzinny Touran pozostaje wtedy dostępny dopiero po jego powrocie, dlatego planujemy z wyprzedzeniem. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy diety są częścią pensji?
Zwrot rzeczywistych kosztów nie jest tym samym co wynagrodzenie. W profilu pokazuję tylko dodatki płacowe, a służbowych zwrotów za posiłek czy trasę nie używam do obliczania domowej nadwyżki. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jakie jest największe ryzyko w pracy kierowcy?
Zmęczenie i presja czasu. Rui nie skraca odpoczynku, dokumentuje usterki i nie pozwala, by opóźnienie dostawy usprawiedliwiało niebezpieczną jazdę. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy jego grafik pomaga przy dzieciach?
Wczesny start oznacza często wcześniejszy powrót, więc może odebrać dzieci lub zrobić zakupy. Gdy trasa się przedłuża, plan awaryjny musi działać bez niego. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Kto przejmuje poranki?
Kiedy mam wczesną zmianę, Rui nie zawsze może zostać, dlatego korzystamy z krótkiego bloku opieki i pomocy sąsiadki. Przy późnej zmianie sama przygotowuję dzieci do szkoły. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy Rui ma trzynastą pensję?
Tak, modelowo 5 700 CHF od podstawy. Nie używamy jej do opłacania bieżącego czynszu, tylko do podatku, rezerw i części wyjazdu do Portugalii. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy rozważa zmianę zawodu?
Nie od razu, ale interesuje go dyspozycja transportu i planowanie tras. Doświadczenie kierowcy może być podstawą pracy mniej obciążającej fizycznie w przyszłości. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak dzielicie obowiązki domowe?
Podział zależy od grafiku, nie od tradycyjnej etykiety. Rui częściej robi duże zakupy i gotuje po wczesnej trasie, a ja prowadzę część szkolnej administracji. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy dwa nieregularne grafiki powodują konflikty?
Tak, jeśli nie rozmawiamy wcześniej. W każdą niedzielę porównujemy zmiany, szkołę i zajęcia, zanim którekolwiek z nas zgodzi się na dodatkową pracę. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Praca kierowcy wpływa na dom także wtedy, gdy Rui nie ponosi prywatnie kosztu paliwa ciężarówki. Wczesny wyjazd oznacza, że nie zrobi poranka z dziećmi; opóźniona trasa może zablokować odbiór ze szkoły; zmęczenie po korkach ogranicza wieczorną energię. Dlatego nie oceniamy jego pracy wyłącznie przez netto. Ważne są wyprzedzenie grafiku, możliwość bezpiecznego odpoczynku, stan pojazdu i realna godzina powrotu. Jeśli dodatkowa trasa wymaga płatnej opieki albo całkowicie przenosi obowiązki na mnie, również ten koszt powinien znaleźć się w rodzinnej decyzji. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Ile kosztują dzieci w wieku 7 i 11 lat?
Największe pozycje nie mają jednej etykiety: większe mieszkanie, jedzenie, opieka, zajęcia, ubrania, szkoła, zdrowie i wakacyjne przejazdy. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak organizujecie opiekę przy 80% etatu?
Młodsze dziecko korzysta z wybranych bloków opieki i obiadów szkolnych, a starsze jest bardziej samodzielne. Nie zostawiamy jednak jedenastolatka jako stałego opiekuna młodszego rodzeństwa. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Ile kosztuje opieka i obiady?
Przyjmujemy średnio 350 CHF miesięcznie, zależnie od planu pracy i taryfy. Pełny etat Inês zwiększyłby zarówno dochód, jak i tę pozycję. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Jakie zajęcia mają dzieci?
Starsze dziecko chodzi na piłkę ręczną, a młodsze na gimnastykę. Budżet 220 CHF obejmuje składki, stroje, obuwie i część wyjazdów. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy szkoła jest bezpłatna?
Publiczna nauka nie oznacza zerowych kosztów rodzica. Pojawiają się materiały osobiste, wycieczki, obiady, opieka i sprzęt potrzebny do zajęć. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy dzieci jedzą dużo czekolady?
Mają jasne zasady i nie dostają nieograniczonego dostępu tylko dlatego, że pracuję w fabryce. Czekolada jest deserem, a nie nagrodą za każdą dobrą ocenę. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Odkładacie dla dzieci?
Tak, razem 120 CHF miesięcznie, po 60 CHF na każde. To nie zastępuje zabezpieczenia rodziców, ale buduje mały kapitał na edukację lub start. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak utrzymujecie portugalski?
Rozmawiamy w domu, czytamy książki i regularnie kontaktujemy się z dziadkami. Dzieci mogą odpowiadać po niemiecku, ale zachęcamy do pełnych zdań po portugalsku. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jak często jeździcie do Portugalii?
Zwykle raz dłużej latem i czasem poza sezonem. Odkładamy 200 CHF miesięcznie, aby bilety lub podróż autem nie zjadały całej trzynastej pensji. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy dzieci czują się bardziej portugalskie czy szwajcarskie?
Pozwalamy im mieć dwie przynależności. Szkoła, przyjaciele i dialekt są szwajcarskie, a język domu, dziadkowie i część tradycji portugalskie. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Przy kosztach dzieci unikamy dwóch skrajności. Nie chcemy liczyć każdej kromki chleba i sprawiać, że czują się ciężarem, ale nie udajemy też, że szkoła publiczna oznacza brak wydatków. Zajęcia sportowe planujemy w skali roku, włączając stroje, dojazdy i wyjazdy. Elektronikę kupujemy według potrzeby, nie presji rówieśników. Kieszonkowe jest osobnym narzędziem nauki, a nie sposobem przerzucenia na dziecko podstawowych kosztów. Dzięki temu rozmowa o pieniądzach pozostaje spokojna: dzieci znają granice, ale nie odpowiadają za bezpieczeństwo finansowe dorosłych. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak wygląda wasze mieszkanie?
Wynajmujemy około 105 m² i 4,5 pokoju w Dietikon. Dzieci mają własne pokoje, a dodatkowa przestrzeń pomaga przy dwóch różnych grafikach pracy. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Ile płacicie za mieszkanie?
Czynsz netto wynosi modelowo 2 250 CHF, a zaliczka Nebenkosten 320 CHF. Oddzielnie płacimy prąd i miejsce parkingowe. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Dlaczego nie mieszkacie bliżej fabryki?
Miejscowości nad jeziorem są droższe, a Rui potrzebuje dogodnego wyjazdu na drogi regionalne. Dietikon jest kompromisem między pracą, szkołą i kosztami. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy potrzebujecie 4,5 pokoju?
Tak, bo dzieci są w różnym wieku i mają inne godziny nauki oraz snu. Mniejszy lokal byłby tańszy, lecz tworzyłby codzienny koszt w postaci konfliktów i braku odpoczynku. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy Nebenkosten mogą przynieść dopłatę?
Tak, zaliczka nie zamyka kosztu. Zachowujemy dokumenty rozliczenia ogrzewania oraz wody i nie wydajemy całej rezerwy po łagodnej zimie. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Ile kosztuje parking?
Jedno miejsce kosztuje 130 CHF miesięcznie. Nie wynajmujemy drugiego, bo nie mamy drugiego prywatnego auta. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy kupilibyście mieszkanie?
Rozważamy to długoterminowo, ale ceny w kantonie Zürich wymagają dużego wkładu i odporności na koszty finansowania. Nie chcemy kupować wyłącznie ze strachu przed czynszem. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jak dojeżdżasz do pracy?
Najczęściej koleją i autobusem, a przy bardzo wczesnym wejściu korzystam z auta albo podwożenia. Transport publiczny jest częścią budżetu, nawet gdy rodzina ma samochód. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy okolica jest dobra dla dzieci?
Mamy szkołę, place, kluby i połączenia bez konieczności wożenia wszędzie samochodem. Ta codzienna samodzielność jest dla nas ważniejsza niż reprezentacyjny adres. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Co zrobicie po dużej podwyżce czynszu?
Najpierw sprawdzimy formalną poprawność i porównamy pełny koszt alternatywy. Przeprowadzka oznacza kaucję, transport, zmianę drogi do szkoły i możliwie większe wydatki na dojazdy. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Mieszkanie oceniamy przez pełny koszt i funkcję. Sam czynsz netto nie pokazuje miejsca parkingowego, prądu, dojazdów ani ewentualnej dopłaty do ogrzewania. Metraż nie mówi natomiast, czy układ pozwala dzieciom uczyć się, a dorosłym odpocząć przy różnych zmianach. Dietikon nie jest najtańszą miejscowością, ale ogranicza potrzebę drugiego auta i daje dzieciom większą samodzielność. Gdybyśmy znaleźli lokal tańszy o kilkaset franków, lecz daleko od szkoły oraz transportu, część oszczędności wróciłaby jako paliwo, czas i opieka. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jakie macie ubezpieczenie zdrowotne?
Wszyscy jesteśmy w Helsanie, lecz każdy członek rodziny ma osobną polisę. Dorośli korzystają z modelu lekarza rodzinnego, dzieci mają franczyzę zero. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Dlaczego masz franczyzę 1 000 CHF?
Korzystam z konsultacji częściej niż Rui, więc średnia franczyza daje rozsądny kompromis. Co roku porównuję składkę i spodziewane koszty, nie tylko najniższą miesięczną cenę. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Dlaczego Rui ma franczyzę 2 500 CHF?
Jest zdrowy i mamy rezerwę, dlatego akceptuje wyższe ryzyko. Nie oznacza to odkładania leczenia, szczególnie przy objawach wpływających na bezpieczne prowadzenie. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy dzieci mają własne polisy?
Tak, każda osoba w Szwajcarii ma własne ubezpieczenie podstawowe. W profilu oboje dzieci mają składkę po 175 CHF i franczyzę zero. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Ile rodzina płaci miesięcznie?
Modelowo 1 150 CHF za cztery polisy. Rzeczywista kwota zależy od kodu pocztowego, wieku, modelu i aktualnego cennika, dlatego sprawdza się ją w Priminfo. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy wypadek w pracy pokrywa Krankenkasse?
Przy naszym wymiarze pracy ubezpieczenie wypadkowe jest organizowane przez pracodawcę. Choroba, wypadek i leczenie dentystyczne to odrębne ścieżki rozliczenia. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Jak chronicie zdrowie na produkcji?
Używam właściwego obuwia, rotuję stanowiska, zgłaszam drętwienie dłoni i przestrzegam zasad maszyn. Wynik linii nie jest ważniejszy niż sprawne ręce. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy alergia na orzechy byłaby problemem?
Zakład ma procedury dla alergenów, ale pracownik z objawami powinien przejść ocenę medyczną i zawodową. Nie rozwiązuje się tego jedynie maseczką lub zmianą stanowiska na własną rękę. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Ile odkładacie na zdrowie?
Poza składkami przeznaczamy 150 CHF miesięcznie na franczyzy, udziały własne, okulary i dentystę. To pierwsza rezerwa, nie pełne pokrycie każdej sytuacji. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy model lekarza rodzinnego wam odpowiada?
Tak, bo mamy zaufaną praktykę i jasny pierwszy kontakt. Musimy jednak znać wyjątki i nie chodzić bez skierowania do przypadkowego specjalisty, jeśli polisa tego nie dopuszcza. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. W ubezpieczeniu zdrowotnym patrzymy na najgorszy rozsądny wariant, a nie tylko na składkę. Wysoka franczyza Ruiego jest akceptowalna, ponieważ kwota potrzebna na leczenie istnieje w płynnej rezerwie. Moja niższa franczyza odpowiada częstszemu korzystaniu, ale również nie gwarantuje zerowych rachunków. Dzieci mają franczyzę zero, jednak pozostaje udział własny oraz usługi spoza podstawowego zakresu. Co roku zbieramy rzeczywiste koszty i porównujemy warianty przed terminem zmiany. Nie wybieramy modelu, którego zasad pierwszego kontaktu nie będziemy umieli konsekwentnie przestrzegać. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Jaki macie samochód?
Używamy Volkswagena Tourana 2.0 TDI z 2017 roku, automatycznego i z napędem na przód. Siedem miejsc przydaje się okazjonalnie, ale zwykle korzystamy z pięciu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Dlaczego tylko jedno auto?
Drugie ułatwiłoby niektóre poranki, lecz oznaczałoby dodatkowe ubezpieczenie, podatek, parking, serwis i utratę wartości. Wolimy planować i korzystać z dobrego transportu publicznego. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Ile wydajecie na paliwo?
Średnio 250 CHF miesięcznie na prywatne przejazdy. Rui jeździ w pracy samochodem firmowym, więc paliwo służbowe nie obciąża budżetu rodziny. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Ile kosztuje ubezpieczenie auta?
Modelowo 1 400 CHF rocznie za OC i częściowe casco. Cena zależy od kierowców, przebiegu, miejsca oraz zakresu ochrony. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak liczycie podatek drogowy?
Przyjmujemy 450 CHF rocznie jako model, ale właściwą kwotę trzeba sprawdzić w kalkulatorze kantonu Zürich na podstawie danych pojazdu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Ile odkładacie na serwis?
Rocznie 1 400 CHF na zwykłą obsługę i naprawy oraz 600 CHF na opony. Starszy samochód rodzinny nie ma równych rachunków co miesiąc. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy Touran jest potrzebny do wyjazdu do Portugalii?
Czasem jedziemy autem, a czasem lecimy. Przed długą trasą porównujemy paliwo, opłaty, noclegi, czas i zmęczenie dwóch kierowców. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy Rui naprawia auto sam?
Wykonuje tylko proste kontrole, do których ma kompetencje. Hamulce, elektronika i bezpieczeństwo trafiają do warsztatu; zawodowe prowadzenie nie czyni go mechanikiem. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Kto korzysta z auta w tygodniu?
Rui zwykle dojeżdża nim do bazy, ale przy mojej bardzo wczesnej zmianie zamieniamy się albo organizujemy podwózkę. Kalendarz auta jest częścią rodzinnego planu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy planujecie samochód elektryczny?
Nie przed końcem użytkowania obecnego auta i sprawdzeniem ładowania przy mieszkaniu. Cena zakupu, ubezpieczenie i infrastruktura są równie ważne jak koszt energii. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Samochód rodzinny traktujemy jak narzędzie, nie symbol statusu. Koszt zaczyna się przed tankowaniem: ubezpieczenie, podatek, parking, serwis, opony i utrata wartości istnieją również wtedy, gdy Touran stoi. Drugie auto skróciłoby kilka trudnych poranków, ale obciążałoby budżet każdego miesiąca. Zamiast tego inwestujemy w planowanie, transport publiczny i okazjonalną podwózkę. Przed długą trasą liczymy nie tylko paliwo, ale także opłaty, nocleg i zmęczenie. Jeśli samolot jest droższy w nagłówku, lecz oszczędza dwa dni podróży, pełne porównanie może wyglądać inaczej. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jakie jest największe ryzyko finansowe?
Jednoczesny spadek dodatków sezonowych i dłuższa niezdolność jednego z nas do pracy. Dlatego nie opieramy czynszu na najlepszym miesiącu przed świętami. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy automatyzacja zagraża twojemu stanowisku?
Proste czynności są automatyzowane, ale rośnie znaczenie przezbrojenia, kontroli, danych i reagowania na odchylenia. Chcę rozwijać kompetencje razem z linią. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Co zrobisz, gdy dzieci będą bardziej samodzielne?
Rozważę zwiększenie etatu lub pozostanie na 80% z kursem jakościowym. Dodatkowy dzień nie musi automatycznie zostać sprzedany pracodawcy. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Czy chcecie wrócić do Portugalii?
Nie mamy planowanej daty. Rodzina i ocean są ważne, ale szkoła dzieci, praca i większość zabezpieczenia są już w Szwajcarii. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Na co odkładacie najpierw?
Najpierw podatki, zdrowie i fundusz awaryjny, później samochód oraz dzieci, a następnie trzeci filar i wyjazdy. Kolejność zmniejsza ryzyko kredytu na przewidywalne koszty. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Czy wpłacacie do filaru 3a?
Łącznie 250 CHF miesięcznie, z możliwością ograniczenia przy dużym wydatku. Płynna rezerwa czteroosobowej rodziny pozostaje ważniejsza od maksymalizacji zamkniętego konta. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. W naszej rodzinie tygodnia nie układa się według jednego biurowego rytmu. W niedzielę porównujemy moją zmianę, trasy Ruiego, szkołę, zajęcia i terminy. Najpierw zabezpieczamy opiekę oraz sen, a dopiero później dodatkową pracę i spotkania. Dzięki temu 80% naprawdę odciąża rodzinę, zamiast oznaczać cztery pełne dni w zakładzie i piąty dzień niewidzialnej pracy bez żadnego podziału. Kwoty w profilu są modelem naszej sytuacji, a nie gwarantowaną ofertą dla innej rodziny. Składka zdrowotna zależy od rocznika, gminy, modelu i franczyzy, podatek od pełnego zeznania, a dodatek od grafiku oraz umowy. Warto kopiować metodę: rozdzielać pensję od zasiłków, miesięczne rachunki od rocznych i firmowe dodatki od ustawowej kompensacji czasu. Raz w roku porównujemy cztery polisy zdrowotne, telefon, internet, samochód i oszczędności emerytalne. Nie zmieniamy dostawcy dla kilku franków, jeśli zakres jest gorszy, ale też nie przedłużamy wszystkiego z przyzwyczajenia. Przy rodzinie drobna różnica pomnożona przez cztery osoby ma znaczenie. Warunkiem jest porównywanie tej samej usługi, a nie promocyjnego nagłówka z pełną ceną. Nie każdy miesiąc musi zakończyć się identyczną nadwyżką. W miesiącu z serwisem, wycieczką szkolną albo dopłatą do ogrzewania wynik może być mały, a w spokojniejszym wraca. Patrzymy na cały rok i pilnujemy, aby przewidywalnego wydatku nie nazywać nagłą katastrofą. Wydanie pieniędzy z właściwej koperty nie oznacza porażki oszczędzania — jest dokładnie powodem, dla którego ta koperta powstała. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Mamy też zasadę minimalnej płynności. Część pieniędzy pozostaje dostępna natychmiast, nawet jeśli konto 3a lub długoterminowa inwestycja mogłyby dać korzyść podatkową. Rodzina nie zapłaci z zablokowanych środków za dentystę, kaucję po nagłej przeprowadzce ani tygodnie między świadczeniem a wypłatą ubezpieczenia. Dopiero nadwyżka ponad fundusz operacyjny może zostać zamknięta na dłużej. To mniej efektowne niż maksymalne wpłaty, ale znacznie lepiej odpowiada gospodarstwu z dziećmi i jednym prywatnym samochodem. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jaki macie cel na pięć lat?
Zbudować sześć miesięcy kosztów, zwiększyć emerytalne oszczędności Inês i umożliwić jej awans. Dopiero potem zdecydujemy, czy własne mieszkanie jest realnym celem. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Budżet prowadzimy w trzech warstwach: koszty miesięczne, rachunki roczne podzielone na dwanaście części oraz rezerwy bez konkretnej daty. Ubezpieczenie auta i Serafe nie znikają tylko dlatego, że nie przychodzą co miesiąc. Podobnie buty dzieci, okulary czy dopłata do ogrzewania nie powinny być nazywane całkowitym zaskoczeniem. Taki sposób liczenia pokazuje mniejszą nadwyżkę, ale za to pieniądze naprawdę istnieją, gdy przychodzi rachunek. Mamy prosty plan awaryjny. Najpierw ograniczamy wyjazdy, zakupy pracownicze, rozrywkę i dobrowolne przelewy, później czasowo zmniejszamy 3a. Nie rezygnujemy od razu z leczenia, obowiązkowych polis ani potrzebnej opieki szkolnej. Gdy problem jest trwały, przeliczamy mieszkanie, etaty i transport, zamiast miesiącami finansować stałą lukę z topniejącej rezerwy. Najbardziej zwyczajny obraz naszego domu to wspólny kalendarz i pudełka z przygotowanym jedzeniem. Kiedy zaczynam wcześnie, śniadanie dzieci organizuje Rui albo opieka; kiedy pracuję późno, przygotowuję poranek i obiad wcześniej. Dzieci mają obowiązki odpowiednie do wieku, ale jedenastolatek nie staje się zastępczym rodzicem siedmiolatka. Dorosła logistyka pozostaje odpowiedzialnością dorosłych. Dzieci będą kosztowały inaczej wraz z wiekiem. Opieka może zmaleć, lecz pojawią się transport, elektronika, edukacja, droższy sport i większa samodzielność. Nie zakładamy, że zwolniona pozycja automatycznie staje się oszczędnością. Budżet budujemy na nowo co rok, podobnie jak plan pracy. Rodzina nie jest stałym projektem, w którym raz dobrane liczby pozostają prawdziwe przez dekadę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Jeżeli popełnimy błąd, nie próbujemy go ukrywać przed sobą. Nieudany zakup albo przekroczona kategoria nie oznaczają automatycznie, że cały plan jest zły. Sprawdzamy przyczynę i decydujemy, czy trzeba zmienić limit, zachowanie czy jednorazowo użyć rezerwy. Takie podejście przypomina analizę odchylenia na produkcji: celem nie jest znalezienie winnego, lecz zapobieżenie powtórzeniu. Dzięki temu rozmowa o pieniądzach nie staje się oceną charakteru jednego z małżonków. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Czy praca z czekoladą nadal jest wyjątkowa?
Tak, choć codzienność to siatka na włosy, ekran maszyny i czyszczenie, a nie reklama. Satysfakcję daje produkt, którego jakość można zobaczyć i dotknąć. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Nie traktujemy sezonowego szczytu jako normalnego dochodu. Przed Wielkanocą lub Bożym Narodzeniem moja wypłata może być wyższa, lecz stałe rachunki mają działać także w spokojnym miesiącu. Dodatki najpierw uzupełniają podatek, zdrowie, samochód i fundusz awaryjny. Dopiero potem część może finansować przyjemności. To chroni nas przed sytuacją, w której mniej sobót na linii zmusza rodzinę do pożyczania na czynsz. W pracy nauczyłam się, że dokumentacja nie służy do ozdoby. Tak samo podchodzimy do finansów: zachowujemy paski płacowe, ewidencję dodatków, decyzje o zasiłkach, polisy i rozliczenia kosztów dodatkowych. Gdy liczba na rachunku się nie zgadza, możemy zapytać konkretnie. Pamięć po późnej zmianie nie jest wystarczającym dowodem ani podstawą do sporu z kadrami. Czekolada pojawia się w domu, ale nie organizuje naszego życia. Mam limit zakupów pracowniczych, część produktów przeznaczamy na prezenty, a dzieci nie dostają słodyczy bez zasad. To pomaga oddzielić przywilej pracownika od impulsywnego kupowania. Zniżka jest oszczędnością tylko wtedy, gdy kupilibyśmy produkt również bez niej; nadmiar nawet za pół ceny pozostaje wydatkiem. Rozróżniamy jednorazowy rachunek od trwałej zmiany. Naprawa samochodu zużywa rezerwę, natomiast stały wzrost czynszu lub utrata dodatków wymaga nowego miesięcznego planu. W pierwszym przypadku nie panikujemy; w drugim nie udajemy, że oszczędności mogą bez końca zasypywać lukę. Ta różnica pozwala wybrać właściwą reakcję i ustalić moment, kiedy naprawdę trzeba zmienić koszt albo dochód. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. W praktyce raz w miesiącu robimy krótkie zamknięcie budżetu. Sprawdzamy wpływy, rzeczywiście zapłacone rachunki i stan kopert rocznych. Nie rozliczamy się wzajemnie z każdej kawy, lecz szukamy odchyleń większych niż zwykle. Jeżeli żywność wzrosła, pytamy, czy był to jednorazowy zapas, goście albo trwała zmiana cen. Jeżeli dodatki były wyższe, nie podnosimy od razu limitu wydatków. Takie spotkanie trwa krócej niż późniejsze odtwarzanie trzech miesięcy historii i pozwala szybko poprawić automatyczny przelew. Dla mnie sukces nie oznacza maksymalnej wypłaty w każdym miesiącu. Sukcesem jest to, że rachunki są opłacone, dzieci mają stabilny tydzień, a my nie musimy wykorzystywać karty kredytowej przy zwykłym serwisie auta. Dopiero na tej podstawie można myśleć o awansie, wakacjach czy własnym mieszkaniu. Taka kolejność jest mniej spektakularna niż szybki skok poziomu życia, ale daje rodzinie znacznie większą odporność na chorobę, zmianę grafiku lub wzrost kosztów.
Co jest najbardziej portugalskie w waszym domu?
Język, wspólne jedzenie, kontakt z dziadkami i sposób przyjmowania gości. Nie próbujemy jednak odtwarzać Portugalii kosztem udziału dzieci w lokalnym życiu. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Wysoki dochód gospodarstwa nie oznacza luksusu, bo Zürich szybko zamienia brutto w czynsz, składki i opiekę. Nie używamy tego jako wymówki, lecz jako powód do dokładnego planowania. Wiemy również, że większe mieszkanie i płatna opieka mają wartość: dzieci mają przestrzeń, a ja mogę utrzymać pracę. Celem nie jest najniższy możliwy koszt, tylko układ, który rodzina jest w stanie powtarzać przez lata. Automatyczne przelewy wykonujemy po wypłacie. Podatek, samochód, dzieci, zdrowie i trzeci filar trafiają na osobne cele, zanim zaczniemy zwykłe zakupy. Nie odkładamy wyłącznie tego, co przypadkiem zostanie pod koniec miesiąca. Przy czterech osobach zawsze istnieje uzasadnienie dla kolejnego wydatku, dlatego oszczędzanie potrzebuje decyzji wcześniejszej niż wizyta w sklepie. Dietikon jest kompromisem, a nie pocztówkowym wyborem. Mamy połączenia, szkoły i dostęp do pracy, a czynsz jest bardziej osiągalny niż bezpośrednio nad jeziorem. Nie mierzymy jakości życia odległością od centrum Zürichu. Ważniejsze jest to, że dzieci mogą dojść do szkoły, a my nie potrzebujemy dwóch prywatnych aut do wykonania każdego obowiązku. Co kilka miesięcy sprawdzamy, czy 80% nadal działa zgodnie z celem. Jeżeli dzień wolny wypełniają wyłącznie obowiązki, a Rui nie przejmuje swojej części, problemem nie jest samo pensum, tylko podział pracy. Z kolei zwiększenie etatu ma sens dopiero po policzeniu opieki, transportu, podatku i energii rodziny. Dodatkowe brutto nie jest automatycznie równe poprawie życia. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Nie każda korzyść pracownicza trafia do budżetu jako gotówka. Sklep zakładowy, paczka świąteczna, stołówka lub szkolenie mają wartość, lecz nie zapłacą czynszu. Z kolei stabilny grafik może być finansowo ważniejszy niż drobna premia, ponieważ ogranicza opiekę i odwoływanie zmian. Przy porównaniu pracy zapisujemy więc osobno pensję, dodatki, świadczenia, czas dojazdu i przewidywalność. Dopiero razem pokazują one prawdziwą jakość zatrudnienia, zwłaszcza dla osoby pracującej na niepełnym etacie. Zostawiamy również miejsce na decyzję, że obecny układ kiedyś przestanie pasować. Zwiększenie etatu, zmiana stanowiska, inne mieszkanie albo rezygnacja z samochodu nie byłyby dowodem, że wcześniejszy plan był błędny. Dobry plan odpowiada na aktualne warunki i ma punkt ponownej oceny. Raz na pół roku pytamy więc, czy rozwiązanie nadal poprawia bezpieczeństwo, zdrowie i czas rodziny. Jeśli działa tylko dlatego, że jedna osoba stale nadrabia zmęczeniem, trzeba je przebudować.
Jak opisałabyś wasz budżet jednym zdaniem?
To klasyczny budżet rodziny z dwojgiem pracujących rodziców: dobre dochody, bardzo wysokie koszty Zürichu, niewielka zwykła nadwyżka i konieczność odkładania trzynastych pensji. Ten szczegół ma znaczenie, ponieważ w czteroosobowej rodzinie każda decyzja o pracy wpływa jednocześnie na dochód, opiekę, transport i odpoczynek. Najważniejszym zasobem poza pieniędzmi jest energia dwojga dorosłych. Jeżeli cała administracja, opieka i pamiętanie terminów spadłyby na mnie, pensja Ruiego wyglądałaby lepiej tylko na papierze. Dzielimy więc nie tylko widoczne obowiązki, ale również planowanie. Raz na kilka tygodni sprawdzamy, czy któreś z nas nie przejęło zbyt wielu zadań. Ta rozmowa zapobiega konfliktom skuteczniej niż idealnie podzielona lista sprzątania. Duże decyzje podejmujemy po odpoczynku, nie po późnej zmianie ani długiej trasie. Zmęczenie zwiększa ryzyko błędu przy maszynie, ale także przy przelewie, zakupie auta czy kłótni o grafik. Pilną myśl zapisujemy i wracamy do niej następnego dnia. Ta zasada jest mała, lecz wielokrotnie uchroniła nas przed decyzją podjętą tylko po to, by szybko zakończyć niewygodną rozmowę. Portugalia jest stałą częścią emocji i budżetu. Bilety w szkolne wakacje, bagaż, dojazd i prezenty kosztują więcej niż cena pokazana w pierwszym wyniku wyszukiwania. Odkładamy co miesiąc, dzięki czemu odwiedziny nie niszczą rezerwy. Jednocześnie nie wysyłamy pieniędzy rodzinie kosztem własnego ubezpieczenia czy podatku — pomoc musi być regularna i możliwa do utrzymania. Ważne jest dla mnie, by praca na 80% nie oznaczała mniejszego szacunku ani zatrzymania rozwoju. Proszę o szkolenia, zapisuję kompetencje i rozmawiam o kolejnych krokach. Jednocześnie nie udaję pełnej dyspozycyjności. Przejrzyste granice są uczciwsze dla zespołu niż zgoda na każdą sobotę, po której trzeba gorączkowo szukać opieki albo odwołać zmianę. Na końcu stosujemy prosty test: czy rozwiązanie działa w spokojnym miesiącu bez wielu dodatków, czy nie opiera się na niewidzialnej pracy jednej osoby i czy pozostawia margines na zdrowie lub potrzeby dzieci. Jeśli nie, zmieniamy plan, nawet gdy na pierwszy rzut oka wygląda taniej. Ten profil nie jest reklamą czekoladowej fabryki ani idealnej rodziny. Pokazuje zwykłe gospodarstwo w drogim kantonie, któremu stabilność dają dwie pensje, rozsądne 80% oraz dokładne liczenie kosztów. Myśląc o przyszłości, nie zakładamy, że obecne koszty i dochody pozostaną nieruchome. Dzieci będą potrzebowały innej opieki, samochód się zestarzeje, a praca może stać się bardziej zautomatyzowana. Dlatego cel pięcioletni obejmuje kompetencje, a nie tylko saldo konta. Mój kurs jakościowy i możliwość awansu zmniejszają zależność od fizycznego stanowiska, a zainteresowanie Ruiego dyspozycją otwiera drogę poza codzienne prowadzenie. Oszczędności mają kupować czas na taką zmianę, a nie jedynie rosnąć jako liczba bez konkretnej funkcji. Najlepszym miernikiem pozostaje dla nas rok, nie pojedynczy miesiąc. W skali roku widać trzynaste pensje, wakacje, sezonowe dodatki, składki klubowe, podatek i naprawy. Miesięczna tabela jest potrzebna do płynności, ale może tworzyć fałszywy obraz, jeśli grudniową wypłatę uzna się za całkowicie wolne pieniądze albo roczny rachunek za niespodziankę. Po zakończeniu roku porównujemy plan z wykonaniem i aktualizujemy kwoty, zamiast mechanicznie kopiować stary budżet. W rozmowie z inną rodziną podkreśliłabym, aby nie kopiowała naszych liczb bez sprawdzenia własnych danych. Inny kod pocztowy zmieni składkę, inna opieka zmieni koszt pracy na 80%, a inny zakład może stosować odmienny grafik oraz dodatki. Nasz profil jest realistycznym przykładem sposobu myślenia. Najważniejsze są pełne koszty, dokumenty i margines bezpieczeństwa, a nie to, czy komuś uda się znaleźć dokładnie taki sam czynsz lub pensję.
Praca w fabryce czekolady brzmi jak reklama, ale moja codzienność to siatka na włosy, kontrola temperatury, zmiana folii i odpowiedzialność za numer partii. Lubię ten porządek. Dzięki 80% mogę rozwijać się zawodowo i nadal mieć jeden dzień, w którym rodzina nie walczy o każdą godzinę.