O moim życiu w Szwajcarii
Mam na imię Ádám, mam 42 lata i pochodzę z okolic Szegedu na Węgrzech. Od siedmiu lat mieszkam w Szwajcarii. Pracuję na pełny etat przy rozbiorze, porcjowaniu i kontroli jakości w zakładzie mięsnym w regionie St. Gallen. Z żoną Eszter, która ma 39 lat i obecnie nie pracuje zarobkowo, oraz dziećmi — jedenastoletnią Lili i sześcioletnim Máté — wynajmujemy starsze mieszkanie 4,5 pokoju w Gossau. Jedna pensja utrzymuje całą rodzinę. Dzięki świadczeniom na dzieci i redukcji składek zdrowotnych budżet się domyka, ale zwykły miesięczny margines pozostaje niemal zerowy.
Jedna pensja dla czterech osób
Dochód Ádáma
- Podstawa
- 5 250 CHF
- Chłód
- 220 CHF
- Grafik
- 280 CHF
- 2 × Kinderzulage
- 490 CHF
- Netto
- 5 327,98 CHF
Zdrowie
- Pełne składki
- 1 165 CHF
- IPV
- –650 CHF
- Z konta
- 515 CHF
- Dorośli
- Franchise 2 500
Miesięczny wynik
- Netto
- 5 327,98 CHF
- Koszty
- 5 309,25 CHF
- Zostaje
- 18,73 CHF
- Fundusz w kosztach
- 100 CHF
Koszty życia (miesięcznie)
| Kategoria | Kwota | Udział |
|---|---|---|
| Czynsz za mieszkanie 4,5 pokoju Starsze mieszkanie około 103 m² w Gossau. | 1 650 CHF | |
| Żywność i posiłki do pracy Czteroosobowa rodzina, gotowanie w domu. | 900 CHF | |
| Krankenkasse po IPV Pełne składki 1 165 CHF minus przyznana średnia redukcja 650 CHF przekazywana ubezpieczycielom. | 515 CHF | |
| Nebenkosten Ogrzewanie, woda i części wspólne. | 250 CHF | |
| Paliwo Jedna spłacona Skoda Fabia Combi. | 180 CHF | |
| Ubrania i obuwie rodziny Szczególnie zmienne potrzeby dzieci. | 180 CHF | |
| Transport publiczny rodziny Dojazdy Eszter i potrzeby szkolne; Ádám jeździ autem na wczesne zmiany. | 170 CHF | |
| Serwis i naprawy samochodu Rezerwa dla auta z 2014 roku. | 150 CHF | |
| Szkoła i zajęcia dzieci Sport, materiały, wycieczki i opłaty. | 120 CHF | |
| Podróże na Węgry Paliwo, nocleg i koszty jednej większej podróży. | 120 CHF | |
| Rozrywka rodzinna Niedrogie wyjścia i aktywności. | 100 CHF | |
| Leki, dentysta i udział własny Rezerwa przy wysokich franczyzach dorosłych. | 100 CHF | |
| Pomoc rodzinie na Węgrzech Elastyczna pomoc dla rodziców. | 100 CHF | |
| Fundusz awaryjny Regularne odkładanie mimo bardzo małego marginesu. | 100 CHF | |
| Prezenty i wydatki nieregularne Urodziny, dokumenty i drobne awarie. | 100 CHF | |
| Ubezpieczenie samochodu OC i częściowe casco. | 90 CHF | |
| Energia elektryczna Średnia poza Nebenkosten. | 85 CHF | |
| Chemia i wyposażenie domu Środki czystości i drobne rzeczy. | 80 CHF | |
| Parking Miejsce przy mieszkaniu i drobne opłaty. | 60 CHF | |
| Opony Zakup, wymiana i przechowanie. | 50 CHF | |
| Internet domowy Bez rozbudowanej telewizji. | 50 CHF | |
| Telefony – Yallo Dwa abonamenty dorosłych i kontrolowana łączność dziecka. | 45 CHF | |
| OC prywatne i Hausrat Ochrona najemców i mienia. | 40 CHF | |
| Podatek drogowy Modelowy koszt roczny w kantonie St. Gallen. | 420 CHF/rok ≈ 35 CHF/mies. | |
| Serafe Roczna opłata gospodarstwa. | 335 CHF/rok ≈ 28 CHF/mies. | |
| Bank – Raiffeisen Modelowy koszt wspólnego pakietu. | 8 CHF | |
| Winieta autostradowa Roczna opłata dla jednego auta. | 40 CHF/rok ≈ 3 CHF/mies. | |
| Suma miesięcznie | 5 309 CHF | 100% |
Zarobki (miesięcznie)
Ádám – operator rozbioru i porcjowania mięsa, 100%
- Brutto
- 6 240 CHF
- Netto
- 5 328 CHF
- 13. pensja
- Tak
- Pensum
- 100%
Szczegółowe składniki wynagrodzenia
| Składnik | CHF / miesiąc | CHF / rok | Notatki |
|---|---|---|---|
| Pensja podstawowa | 5 250 CHF | 63 000 CHF | Doświadczony pracownik produkcji i rozbioru. |
| Dodatek chłodniczy | 220 CHF | 2 640 CHF | Modelowa rekompensata za stałą pracę w niskiej temperaturze. |
| Wczesne godziny i weekendy | 280 CHF | 3 360 CHF | Średnia zależna od grafiku; dodatki nie są automatycznie kumulowane. |
| Kinderzulagen – 2 dzieci | 490 CHF | 5 880 CHF | 245 CHF na każde dziecko w kantonie St. Gallen. |
| Suma brutto | 6 240 CHF | 74 880 CHF | |
| 13. pensja | — | 5 750 CHF | Modelowy średni miesięczny brutto z pracy, bez zasiłków rodzinnych; wypłata roczna. |
| Roczna suma brutto | — | 80 630 CHF |
Miesięczne odliczenia i opłaty
| Pozycja | % brutto | CHF / miesiąc | Notatki |
|---|---|---|---|
| AHV / IV / EO | 5,3% | − 305 CHF | Od 5 750 CHF wynagrodzenia pracowniczego, bez Kinderzulagen. |
| ALV | 1,1% | − 63 CHF | Od wynagrodzenia pracowniczego. |
| NBU | 1,2% | − 69 CHF | Modelowa składka wypadkowa poza pracą. |
| BVG / Pensionskasse | 6,6% | − 380 CHF | Modelowa kwota zależna od planu i wynagrodzenia skoordynowanego. |
| KTG | 0,5% | − 29 CHF | Połowa modelowej składki zbiorowego ubezpieczenia chorobowego. |
| Vollzugskostenbeitrag GAV | 0,0% | − 2 CHF | Miesięczna składka pracownika przewidziana w GAV. |
| Quellensteuer B2N | 1,0% | − 64 CHF | Tabela 2026 St. Gallen, 6 201–6 250 CHF, małżeństwo z jednym dochodem i dwojgiem dzieci, bez Kirchensteuer. |
| Suma odliczeń | 15,7% | − 912 CHF | |
| Wynagrodzenie netto | 5 328 CHF |
Podsumowanie budżetu
- Łączne netto
- 5 328 CHF
- Koszty życia (miesięcznie)
- −5 309 CHF
- Oszczędności 0% dochodu netto
- 19 CHF
Ubezpieczenie zdrowotne

- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 2 500 CHF
- Składka
- 450 CHF/mies.
Lekarz rodzinny sprawdza się przy zwykłych problemach, ale wysoka franczyza wymaga rezerwy. Cenię czytelną aplikację i przewidywalną ścieżkę kontaktu. Nie polecałbym takiej franczyzy rodzinie, która nie ma dostępu do gotówki na gorszy rok.

- Model
- Telemedycyna (Telmed)
- Franszyza
- 2 500 CHF
- Składka
- 430 CHF/mies.
Model Telmed jest tańszy i pomaga ustalić pierwszy krok, ale wymaga telefonu przed zwykłą wizytą. Eszter zapisuje zalecenie, ponieważ niemiecki A2 nie zawsze wystarcza przy szybkim medycznym słownictwie. Przy częstszym leczeniu ponownie policzyłaby niższą franczyzę.
- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 0 CHF
- Składka
- 145 CHF/mies.
Dla dziecka ważniejsza jest przewidywalność niż minimalna składka. Franczyza 0 i znana pediatra ułatwiają kontakt. Polisa jest oddzielna, choć IPV oraz płatność są widoczne na rodzinnym rachunku.

- Model
- Lekarz rodzinny (Hausarzt)
- Franszyza
- 0 CHF
- Składka
- 140 CHF/mies.
Rodzina wybrała franczyzę 0 oraz model lekarza rodzinnego. Przy infekcjach i kontrolach nie chcemy kalkulować pierwszych setek franków. Nadal pozostają zasady modelu i możliwe udziały własne.
Suma składek 1 165 CHF/mies.
Mój samochód
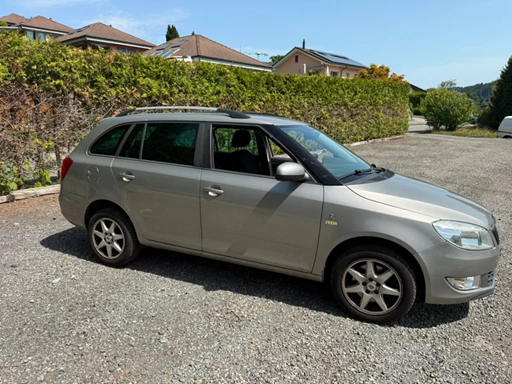
Skoda Fabia Combi 1.2 TSI
- Rok produkcji
- 2014
- Paliwo
- Benzyna
- Silnik
- 1.2 l (1197 cm³)
- Moc
- 105 KM (77 kW)
- Skrzynia biegów
- Manualna
- Napęd
- Napęd na przód
Moje uwagi o kosztach auta w Szwajcarii
• Samochód jest spłacony i potrzebny głównie do bardzo wczesnych zmian Ádáma.
• Rodzina ma tylko jedno auto; Eszter korzysta również z transportu publicznego.
• Pełny koszt modelowy to około 568,33 CHF miesięcznie.
• Winieta, podatek, opony i naprawy są ujęte osobno, mimo że nie pojawiają się co miesiąc.
• Kolejne auto lub leasing nie mieszczą się w budżecie.

Wspólne konto rodziny i trzy rezerwy
Codzienne wydatki, zdrowie, samochód i rachunki roczne
- Koszt modelowy
- 8 CHF / mies.
- Rezerwy
- Zdrowie + auto + awaryjne
- Węgry
- Porównanie kursu
Pakiet rodzinny.
Pieniądze mają nazwane przeznaczenie.
Przelew nie zawsze idzie bezpośrednio bank-bank.
Moja opinia o Raiffeisen: Lokalny bank jest wygodny, ale największą wartością jest automatyczne oddzielenie pieniędzy na konkretne cele. Przy jednej pensji nie możemy mylić salda z wolną gotówką. Przed wysłaniem forintów sprawdzamy pełny kurs i prowizję.

Dwa proste abonamenty bez drogich telefonów
Łączność w Szwajcarii i aplikacje do kontaktu z Węgrami
- Koszt
- 45 CHF / mies.
- Węgry
- Wi-Fi / pakiet
- Urządzenia
- Bez wysokich rat
Łączny modelowy rachunek.
Roaming sprawdzany przed wyjazdem.
Telefony używane dłużej.
Moja opinia o Yallo: Oferta jest wystarczająca dla rodziców i rodzinnego kontaktu. Nie kupujemy najnowszych urządzeń razem z wysoką ratą. Minusem jest konieczność pilnowania warunków roamingu oraz promocji, które nie zawsze pozostają takie same.
IPV jako kluczowy element rodzinnego budżetu
Redukcja trafia do ubezpieczycieli, a nie jako swobodna gotówka
- Pełne składki
- 1 165 CHF
- IPV w profilu
- 650 CHF / mies.
- Rodzina płaci
- 515 CHF / mies.
- Termin
- Co roku
Cztery osobne polisy.
Założona zatwierdzona średnia na 2026.
Różnica obciąża konto.
Prawo i kwotę trzeba ponownie ustalić.
Moja opinia o SVA St.Gallen: Bez IPV jedna pensja nie pokryłaby realistycznie pełnego budżetu. Traktujemy ją jako obniżenie składek, nie premię. Najważniejsze jest złożenie wniosku w terminie i użycie rzeczywistej decyzji SVA, a nie kwoty z przykładowego profilu.
Zasady branży mięsnej
43 godziny, trzynasta pensja, urlop i ochrona chorobowa
- Pełny tydzień
- 43 godziny
- 13. pensja
- Tak
- Urlop Ádáma
- 5 tygodni
- Składka wykonawcza
- 2 CHF / mies.
Normalny czas pracy w GAV.
Obliczana z przeciętnego miesięcznego brutto.
Po przekroczeniu właściwego stażu.
Po stronie pracownika.
Moja opinia o GAV Metzgereigewerbe: GAV daje punkt odniesienia do czasu pracy, trzynastej pensji, urlopu, choroby i bezpieczeństwa. Nie zastępuje jednak sprawdzania konkretnego zakresu firmy ani paska płacowego. Najbardziej cenię jasne zasady, które nie zależą wyłącznie od dobrej woli jednego kierownika.
Offers we use
Links to the providers behind the numbers above. Nothing is loaded from them until you choose to open it.
-
GAV dla szwajcarskiej branży mięsnej
gav-service.ch
Aktualne zasady dotyczące między innymi zakresu, czasu pracy, trzynastej pensji, urlopu i bezpieczeństwa.
-
Tabele Quellensteuer 2026
sg.ch
Oficjalna strona z taryfami, w tym wariantem B dla małżeństwa z jednym dochodem.
-
Kalkulator IPV 2026
svasg.ch
Wstępne narzędzie do sprawdzenia możliwej redukcji składek; ostatecznie liczy się decyzja SVA.
-
Zasady i terminy IPV
svasg.ch
Informacje o właściwym dochodzie, odliczeniach na dzieci oraz corocznym wniosku.
Dodatkowe informacje
- Kanton
- St. Gallen
- Miasto
- Gossau (SG)
- Typ rodziny
- 👨👩👧👦 Para + 2 dzieci
- Wiek dorosłych
- 42 i 39
- Dzieci
- 2
- Wiek dzieci
- 11 i 6
- Pozwolenie na pobyt
- Pozwolenie B (pobytowe)
- Mieszkanie
- Wynajem
- Powierzchnia
- 103 m²
- Umowa o pracę
- Na czas nieokreślony
- Języki
- NiemieckiB1AngielskiA2
- Kraj pochodzenia
- Węgry
Pytania i odpowiedzi
Na czym polega twoja praca w zakładzie mięsnym?
Pracuję jako doświadczony operator rozbioru i porcjowania. Przygotowuję elementy mięsa do dalszej obróbki, sprawdzam jakość, zmieniam partie zgodnie z planem i pomagam nowym osobom opanować technikę. Część dnia spędzam przy stole z nożem, część przy linii pakującej i kontroli oznaczeń.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak wygląda początek zmiany?
Przebieram się w czystą odzież zakładową, przechodzę procedurę higieniczną i sprawdzam przydział. Odprawa obejmuje plan partii, stan maszyn, nietypowe zamówienia i zdarzenia z poprzedniej zmiany. Przed pierwszym cięciem kontroluję nóż, rękawicę oraz porządek przy stanowisku.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak wcześnie zaczynasz?
Najczęściej około piątej rano, zależnie od działu i zamówień. Dzięki temu produkt może przejść pakowanie oraz wysyłkę tego samego dnia. Wczesny początek oznacza pobudkę przed czwartą i dojazd samochodem, bo komunikacja nie zawsze pasuje do zmiany.
Pracuję 43 godziny tygodniowo, co odpowiada normalnemu pełnemu wymiarowi wskazanemu w branżowym GAV. Najczęściej zaczynam bardzo wcześnie, a część sobót przypada przy większym zapotrzebowaniu. W modelu oddzielam 220 CHF dodatku za stałą pracę w chłodzie od średnich 280 CHF za wczesne godziny, soboty i inne elementy grafiku. Te składniki nie są obietnicą identycznego przelewu w każdym miesiącu.
Wczesna zmiana wpływa na całą rodzinę. Wstaję, kiedy dzieci śpią, a Eszter sama organizuje śniadanie i szkołę. Zaletą jest wcześniejszy powrót, jeśli produkcja kończy się zgodnie z planem. Wadą jest zmęczenie pod wieczór i konieczność pilnowania snu. Nie biorę każdej dodatkowej soboty automatycznie, bo jedyny żywiciel rodziny nie może ignorować zdrowia tylko dlatego, że nadgodzina zwiększa przelew.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile godzin pracujesz tygodniowo?
Pełny etat obejmuje 43 godziny tygodniowo zgodnie z branżowym GAV. Nie jest to zwykłe czterdzieści godzin plus niewidoczne trzy. Ewidencja ma pokazywać rzeczywisty czas, przerwy i nadgodziny, a ręczne korekty nie powinny działać wyłącznie na niekorzyść pracownika.
Wczesna zmiana wpływa na całą rodzinę. Wstaję, kiedy dzieci śpią, a Eszter sama organizuje śniadanie i szkołę. Zaletą jest wcześniejszy powrót, jeśli produkcja kończy się zgodnie z planem. Wadą jest zmęczenie pod wieczór i konieczność pilnowania snu. Nie biorę każdej dodatkowej soboty automatycznie, bo jedyny żywiciel rodziny nie może ignorować zdrowia tylko dlatego, że nadgodzina zwiększa przelew.
Każde wydłużenie zmiany zapisuję i porównuję z ewidencją. GAV przewiduje zasady czasu pracy, odpoczynku i rozliczania nadgodzin, ale papier nie pomoże, jeśli pracownik nie sprawdzi salda. Dodatki za nakładającą się pracę nocną, niedzielną i nadgodziny nie muszą się automatycznie sumować; obowiązuje właściwa reguła lub korzystniejsza zasada zakładowa. Dlatego na pasku chcę widzieć jasne pozycje, a nie jedną nieopisaną premię.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy często pracujesz w soboty?
Część sobót pojawia się przy większych zamówieniach, sezonie grillowym i świętach. Nie zakładam każdej soboty jako stałej części dochodu. W średnim dodatku grafikowym 280 CHF mieszczą się wczesne godziny i część weekendowych obciążeń, ale rzeczywisty pasek może się różnić.
Każde wydłużenie zmiany zapisuję i porównuję z ewidencją. GAV przewiduje zasady czasu pracy, odpoczynku i rozliczania nadgodzin, ale papier nie pomoże, jeśli pracownik nie sprawdzi salda. Dodatki za nakładającą się pracę nocną, niedzielną i nadgodziny nie muszą się automatycznie sumować; obowiązuje właściwa reguła lub korzystniejsza zasada zakładowa. Dlatego na pasku chcę widzieć jasne pozycje, a nie jedną nieopisaną premię.
Pracuję 43 godziny tygodniowo, co odpowiada normalnemu pełnemu wymiarowi wskazanemu w branżowym GAV. Najczęściej zaczynam bardzo wcześnie, a część sobót przypada przy większym zapotrzebowaniu. W modelu oddzielam 220 CHF dodatku za stałą pracę w chłodzie od średnich 280 CHF za wczesne godziny, soboty i inne elementy grafiku. Te składniki nie są obietnicą identycznego przelewu w każdym miesiącu.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy pracujesz w nocy?
Nie mam stałej pełnej zmiany nocnej, ale część pracy zaczyna się bardzo wcześnie i może obejmować godziny objęte szczególnymi zasadami. Nie nazywam całego poranka nocą tylko po to, by zawyżyć dodatek. Liczą się konkretne godziny oraz zakładowe reguły.
Pracuję 43 godziny tygodniowo, co odpowiada normalnemu pełnemu wymiarowi wskazanemu w branżowym GAV. Najczęściej zaczynam bardzo wcześnie, a część sobót przypada przy większym zapotrzebowaniu. W modelu oddzielam 220 CHF dodatku za stałą pracę w chłodzie od średnich 280 CHF za wczesne godziny, soboty i inne elementy grafiku. Te składniki nie są obietnicą identycznego przelewu w każdym miesiącu.
Wczesna zmiana wpływa na całą rodzinę. Wstaję, kiedy dzieci śpią, a Eszter sama organizuje śniadanie i szkołę. Zaletą jest wcześniejszy powrót, jeśli produkcja kończy się zgodnie z planem. Wadą jest zmęczenie pod wieczór i konieczność pilnowania snu. Nie biorę każdej dodatkowej soboty automatycznie, bo jedyny żywiciel rodziny nie może ignorować zdrowia tylko dlatego, że nadgodzina zwiększa przelew.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak rozliczane są nakładające się dodatki?
GAV wskazuje, że dodatki za jednoczesną nadgodzinę, noc lub niedzielę nie są automatycznie kumulowane; stosuje się wyższy właściwy dodatek, chyba że zakład ma korzystniejszą regulację zmianową. Dlatego pytam o podstawę każdej pozycji i nie mnożę procentów samodzielnie.
Wczesna zmiana wpływa na całą rodzinę. Wstaję, kiedy dzieci śpią, a Eszter sama organizuje śniadanie i szkołę. Zaletą jest wcześniejszy powrót, jeśli produkcja kończy się zgodnie z planem. Wadą jest zmęczenie pod wieczór i konieczność pilnowania snu. Nie biorę każdej dodatkowej soboty automatycznie, bo jedyny żywiciel rodziny nie może ignorować zdrowia tylko dlatego, że nadgodzina zwiększa przelew.
Każde wydłużenie zmiany zapisuję i porównuję z ewidencją. GAV przewiduje zasady czasu pracy, odpoczynku i rozliczania nadgodzin, ale papier nie pomoże, jeśli pracownik nie sprawdzi salda. Dodatki za nakładającą się pracę nocną, niedzielną i nadgodziny nie muszą się automatycznie sumować; obowiązuje właściwa reguła lub korzystniejsza zasada zakładowa. Dlatego na pasku chcę widzieć jasne pozycje, a nie jedną nieopisaną premię.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co oznacza dodatek chłodniczy?
W profilu wynosi średnio 220 CHF miesięcznie i rekompensuje stałą pracę w niskiej temperaturze. Nie zastępuje ciepłej odzieży, przerw ani oceny ryzyka. Traktuję go jako składnik związany z warunkami stanowiska, a nie premię uznaniową za dobre zachowanie.
Pracuję z ostrymi nożami, piłami, maszynami porcjującymi, śliską podłogą i ciężkimi pojemnikami. Używam fartucha, obuwia antypoślizgowego, ochrony przed przecięciem i innych środków przewidzianych dla stanowiska. Najważniejsza jest jednak organizacja: ostrze odkłada się w ustalone miejsce, strefę utrzymuje w porządku, a zator usuwa dopiero po bezpiecznym zatrzymaniu urządzenia. Sprzęt ochronny nie usprawiedliwia ryzykownego skrótu.
Zimno nie jest jedynie dyskomfortem. Po kilku godzinach zmniejsza czucie w dłoniach i może pogorszyć precyzję, dlatego odzież warstwowa, właściwe rękawice i przerwy mają znaczenie. Przemoczone ubranie wymieniam, a przy drętwieniu nie próbuję pracować szybciej. Dodatek chłodniczy rekompensuje część niedogodności, ale nie kupuje pracodawcy prawa do ignorowania temperatury, ergonomii i czasu regeneracji.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak zimno jest na hali?
Temperatura zależy od strefy, ale musi chronić produkt i proces. Dla człowieka oznacza to długie przebywanie w chłodzie, ruch między strefami oraz potrzebę odpowiedniej odzieży. Najbardziej przeszkadza utrata czucia w dłoniach, bo wpływa na precyzję cięcia.
Zimno nie jest jedynie dyskomfortem. Po kilku godzinach zmniejsza czucie w dłoniach i może pogorszyć precyzję, dlatego odzież warstwowa, właściwe rękawice i przerwy mają znaczenie. Przemoczone ubranie wymieniam, a przy drętwieniu nie próbuję pracować szybciej. Dodatek chłodniczy rekompensuje część niedogodności, ale nie kupuje pracodawcy prawa do ignorowania temperatury, ergonomii i czasu regeneracji.
Powtarzalne cięcie obciąża nadgarstek, łokieć, bark i plecy. Dobry, ostry nóż zmniejsza potrzebną siłę, lecz musi być bezpiecznie ostrzony i używany. Rotacja zadań, wysokość stołu oraz technika są ważniejsze niż udowadnianie wytrzymałości. Jeśli ból utrzymuje się po wolnym dniu, zgłaszam go i dokumentuję. Dla rodziny opartej na jednym dochodzie przewlekły uraz jest ryzykiem finansowym, dlatego profilaktyka nie może czekać na całkowitą niezdolność do pracy.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakich narzędzi używasz?
Głównie noży odpowiednich do danego cięcia, ostrzałek, pojemników i urządzeń wspierających porcjowanie. Narzędzie musi być ostre, czyste i odkładane w ustalone miejsce. Tępy nóż jest nie tylko wolniejszy; wymaga większej siły i zwiększa ryzyko poślizgnięcia.
Powtarzalne cięcie obciąża nadgarstek, łokieć, bark i plecy. Dobry, ostry nóż zmniejsza potrzebną siłę, lecz musi być bezpiecznie ostrzony i używany. Rotacja zadań, wysokość stołu oraz technika są ważniejsze niż udowadnianie wytrzymałości. Jeśli ból utrzymuje się po wolnym dniu, zgłaszam go i dokumentuję. Dla rodziny opartej na jednym dochodzie przewlekły uraz jest ryzykiem finansowym, dlatego profilaktyka nie może czekać na całkowitą niezdolność do pracy.
Pracuję z ostrymi nożami, piłami, maszynami porcjującymi, śliską podłogą i ciężkimi pojemnikami. Używam fartucha, obuwia antypoślizgowego, ochrony przed przecięciem i innych środków przewidzianych dla stanowiska. Najważniejsza jest jednak organizacja: ostrze odkłada się w ustalone miejsce, strefę utrzymuje w porządku, a zator usuwa dopiero po bezpiecznym zatrzymaniu urządzenia. Sprzęt ochronny nie usprawiedliwia ryzykownego skrótu.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy sam kupujesz noże?
Zakład zapewnia potrzebne wyposażenie. GAV przewiduje niewielkie rekompensaty, jeżeli po uzgodnieniu pracownik sam zapewnia określone narzędzia lub pranie odzieży. W profilu Ádám korzysta ze sprzętu pracodawcy, więc nie dopisuję fikcyjnego dodatku za własne noże.
Pracuję z ostrymi nożami, piłami, maszynami porcjującymi, śliską podłogą i ciężkimi pojemnikami. Używam fartucha, obuwia antypoślizgowego, ochrony przed przecięciem i innych środków przewidzianych dla stanowiska. Najważniejsza jest jednak organizacja: ostrze odkłada się w ustalone miejsce, strefę utrzymuje w porządku, a zator usuwa dopiero po bezpiecznym zatrzymaniu urządzenia. Sprzęt ochronny nie usprawiedliwia ryzykownego skrótu.
Zimno nie jest jedynie dyskomfortem. Po kilku godzinach zmniejsza czucie w dłoniach i może pogorszyć precyzję, dlatego odzież warstwowa, właściwe rękawice i przerwy mają znaczenie. Przemoczone ubranie wymieniam, a przy drętwieniu nie próbuję pracować szybciej. Dodatek chłodniczy rekompensuje część niedogodności, ale nie kupuje pracodawcy prawa do ignorowania temperatury, ergonomii i czasu regeneracji.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak chronisz dłonie?
Używam rękawicy i ochrony przed przecięciem właściwej dla wykonywanego zadania, a drugą ręką prowadzę nóż zgodnie z nauczoną techniką. Nie łapię spadającego ostrza i nie pracuję z uszkodzoną ochroną. Po zmianie obserwuję drętwienie oraz przeciążenie chwytu.
Zimno nie jest jedynie dyskomfortem. Po kilku godzinach zmniejsza czucie w dłoniach i może pogorszyć precyzję, dlatego odzież warstwowa, właściwe rękawice i przerwy mają znaczenie. Przemoczone ubranie wymieniam, a przy drętwieniu nie próbuję pracować szybciej. Dodatek chłodniczy rekompensuje część niedogodności, ale nie kupuje pracodawcy prawa do ignorowania temperatury, ergonomii i czasu regeneracji.
Powtarzalne cięcie obciąża nadgarstek, łokieć, bark i plecy. Dobry, ostry nóż zmniejsza potrzebną siłę, lecz musi być bezpiecznie ostrzony i używany. Rotacja zadań, wysokość stołu oraz technika są ważniejsze niż udowadnianie wytrzymałości. Jeśli ból utrzymuje się po wolnym dniu, zgłaszam go i dokumentuję. Dla rodziny opartej na jednym dochodzie przewlekły uraz jest ryzykiem finansowym, dlatego profilaktyka nie może czekać na całkowitą niezdolność do pracy.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy miałeś wypadek?
Nie miałem ciężkiego wypadku, ale widziałem skaleczenia oraz zdarzenia bliskie wciągnięciu materiału przez maszynę. Takie przypadki analizujemy, nawet jeśli ktoś wrócił do pracy po opatrunku. Brak trwałego urazu nie oznacza, że procedura była wystarczająca.
Powtarzalne cięcie obciąża nadgarstek, łokieć, bark i plecy. Dobry, ostry nóż zmniejsza potrzebną siłę, lecz musi być bezpiecznie ostrzony i używany. Rotacja zadań, wysokość stołu oraz technika są ważniejsze niż udowadnianie wytrzymałości. Jeśli ból utrzymuje się po wolnym dniu, zgłaszam go i dokumentuję. Dla rodziny opartej na jednym dochodzie przewlekły uraz jest ryzykiem finansowym, dlatego profilaktyka nie może czekać na całkowitą niezdolność do pracy.
Pracuję z ostrymi nożami, piłami, maszynami porcjującymi, śliską podłogą i ciężkimi pojemnikami. Używam fartucha, obuwia antypoślizgowego, ochrony przed przecięciem i innych środków przewidzianych dla stanowiska. Najważniejsza jest jednak organizacja: ostrze odkłada się w ustalone miejsce, strefę utrzymuje w porządku, a zator usuwa dopiero po bezpiecznym zatrzymaniu urządzenia. Sprzęt ochronny nie usprawiedliwia ryzykownego skrótu.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co robisz przy zatorze maszyny?
Zatrzymuję urządzenie i stosuję właściwe odłączenie energii. Nie wkładam ręki za osłonę, gdy maszyna może ruszyć. Jeśli usunięcie problemu wykracza poza zadanie operatora, wzywam technika i opisuję sekwencję alarmów zamiast przypadkowo resetować sterowanie.
Pracuję z ostrymi nożami, piłami, maszynami porcjującymi, śliską podłogą i ciężkimi pojemnikami. Używam fartucha, obuwia antypoślizgowego, ochrony przed przecięciem i innych środków przewidzianych dla stanowiska. Najważniejsza jest jednak organizacja: ostrze odkłada się w ustalone miejsce, strefę utrzymuje w porządku, a zator usuwa dopiero po bezpiecznym zatrzymaniu urządzenia. Sprzęt ochronny nie usprawiedliwia ryzykownego skrótu.
Zimno nie jest jedynie dyskomfortem. Po kilku godzinach zmniejsza czucie w dłoniach i może pogorszyć precyzję, dlatego odzież warstwowa, właściwe rękawice i przerwy mają znaczenie. Przemoczone ubranie wymieniam, a przy drętwieniu nie próbuję pracować szybciej. Dodatek chłodniczy rekompensuje część niedogodności, ale nie kupuje pracodawcy prawa do ignorowania temperatury, ergonomii i czasu regeneracji.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak wygląda higiena osobista?
Zmiana odzieży, mycie i dezynfekcja rąk, właściwe przejście między strefami oraz zakrycie włosów są podstawą. Prywatne przedmioty nie trafiają na linię. Skaleczenie musi być zabezpieczone zgodnie z procedurą, a chorobę mogącą wpływać na produkt zgłasza się przełożonemu.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak kontrolowana jest temperatura mięsa?
Partie mają pomiary przy przyjęciu i podczas procesu, a chłodnia oraz produkcja są monitorowane. Jeśli wynik odbiega od zakresu, nie rozwiązuję sprawy przez przesunięcie termometru. Zatrzymuję partię, potwierdzam pomiar i przekazuję informację jakości.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co oznacza identyfikowalność partii?
Każdy etap powinien pozwolić ustalić pochodzenie i drogę produktu. Etykieta, czas, numer partii oraz stanowisko muszą się zgadzać. Jeśli dwa pojemniki zostaną zamienione, problem może dotyczyć nie tylko ceny, lecz również wycofania produktu i bezpieczeństwa klienta.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy wyrzuca się dużo produktu?
Zakład stara się wykorzystać różne elementy zgodnie z przeznaczeniem, ale produkt niespełniający wymagań nie może zostać ukryty w dobrej partii. Odpady i produkty uboczne są oddzielane. Uczciwa wydajność oznacza ograniczanie strat bez obniżania standardu.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy tempo jest bardzo wysokie?
Tak, szczególnie przy dużych zamówieniach. Doświadczony pracownik wygląda na szybkiego, bo wykonuje równe ruchy i wcześniej przygotowuje stanowisko, a nie dlatego, że ignoruje ochronę. Tempo, którego nie można utrzymać przez całą zmianę, zwykle zwiększa liczbę błędów.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy masz normy produkcyjne?
Dział mierzy ilość i jakość, ale surowiec nie jest identyczny. Sama liczba kilogramów bez uwzględnienia rodzaju cięcia i reklamacji byłaby myląca. Jeśli maszyna zwalnia albo partia wymaga dodatkowej kontroli, zapis powinien pokazywać przyczynę.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy uczysz nowych pracowników?
Tak, pokazuję bezpieczny chwyt, kolejność pracy, oznaczenia oraz moment, w którym trzeba wezwać przełożonego. Nie daję komuś najtrudniejszego noża i nie oczekuję pełnego tempa pierwszego dnia. Dobre wdrożenie kosztuje czas, ale zmniejsza urazy i straty.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy węgierskie kwalifikacje zostały uznane?
Doświadczenie pomogło w zatrudnieniu, lecz formalna równoważność z EFZ wymaga odpowiedniej procedury. GAV wskazuje znaczenie pisemnego uznania zagranicznego dyplomu. Ádám nie wpisuje sobie szwajcarskiego tytułu samodzielnie; jego pensja jest wynegocjowana na podstawie doświadczenia i obowiązków.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego zarabiasz więcej niż część minimów GAV?
Podstawa 5 250 CHF uwzględnia wieloletnie doświadczenie, samodzielność i szkolenie nowych osób. GAV pokazuje dolne stawki dla określonych kategorii, a nie maksymalny możliwy zarobek. Wynagrodzenie może być wyższe, jeżeli pracodawca docenia odpowiedzialność i rynek pracy.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy GAV obejmuje twój zakład?
Profil zakłada przedsiębiorstwo, którego dominującą działalnością jest przetwórstwo mięsa i które podlega ogólnie obowiązującemu GAV. Trzeba jednak sprawdzić konkretną firmę, ponieważ dokument przewiduje wyjątki, między innymi dla części dużych detalistów i powiązanych zakładów.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile masz urlopu?
Ádám jest po czwartym roku pracy u obecnego pracodawcy, dlatego profil przyjmuje pięć tygodni urlopu zgodnie z progiem GAV. Urlop jest płatny w miesięcznej pensji i nie dopisuję osobnego procentu. Dla pracownika godzinowego sposób wykazania byłby inny.
Każde wydłużenie zmiany zapisuję i porównuję z ewidencją. GAV przewiduje zasady czasu pracy, odpoczynku i rozliczania nadgodzin, ale papier nie pomoże, jeśli pracownik nie sprawdzi salda. Dodatki za nakładającą się pracę nocną, niedzielną i nadgodziny nie muszą się automatycznie sumować; obowiązuje właściwa reguła lub korzystniejsza zasada zakładowa. Dlatego na pasku chcę widzieć jasne pozycje, a nie jedną nieopisaną premię.
Pracuję 43 godziny tygodniowo, co odpowiada normalnemu pełnemu wymiarowi wskazanemu w branżowym GAV. Najczęściej zaczynam bardzo wcześnie, a część sobót przypada przy większym zapotrzebowaniu. W modelu oddzielam 220 CHF dodatku za stałą pracę w chłodzie od średnich 280 CHF za wczesne godziny, soboty i inne elementy grafiku. Te składniki nie są obietnicą identycznego przelewu w każdym miesiącu.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy masz trzynastą pensję?
Tak. GAV przewiduje ją dla pracowników, a wysokość opiera na średnim miesięcznym brutto w roku. W profilu roczny składnik to 5 750 CHF wynagrodzenia pracowniczego bez zasiłków na dzieci. Nie dzielę tej kwoty na dwanaście w zwykłym netto.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile wynosi pensja podstawowa?
Podstawa wynosi 5 250 CHF brutto. To kwota przed dodatkiem chłodniczym, elementami grafiku i świadczeniami rodzinnymi. Oddzielenie podstawy pokazuje, jaki dochód pozostaje, jeśli liczba sobót albo szczególnych godzin jest mniejsza.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak powstaje 6 240 CHF brutto?
To 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF za grafik oraz 490 CHF świadczeń na dwoje dzieci. Nie doliczam nadgodzin, których nie można zagwarantować. Dzięki temu suma odpowiada zwykłemu, nie rekordowemu miesiącowi.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile wynoszą zasiłki na dzieci?
Kanton St. Gallen przewiduje w modelu 245 CHF miesięcznie na dziecko, więc Lili i Máté dają łącznie 490 CHF. Świadczenie jest wykazane osobno, nie podlega zwykłym składkom AHV, lecz wchodzi do obrazu podatku źródłowego i dochodu rodziny.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakie masz potrącenia?
Model obejmuje 304,75 CHF AHV/IV/EO, 63,25 CHF ALV, 69 CHF NBU, 380 CHF BVG, 28,75 CHF KTG, 2 CHF składki wykonawczej GAV oraz 64,27 CHF podatku B2N. Razem 912,02 CHF.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile dostajesz netto?
Regularne netto wynosi 5 327,98 CHF. To jedyny dochód z pracy w gospodarstwie, już razem ze świadczeniami na dzieci. Rodzina nie ma drugiej pensji, dlatego awaria auta lub rachunek zdrowotny nie może zostać przykryty przelewem Eszter.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego podatek źródłowy jest stosunkowo niski?
Taryfa B2N uwzględnia małżeństwo z jednym żywicielem i dwojgiem dzieci. Przy przedziale 6 201–6 250 CHF stawka bez podatku kościelnego wynosi w tabeli 2026 modelowo 1,03 procent. Zmiana pracy Eszter oznaczałaby inną klasyfikację i nową kalkulację.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co się stanie, gdy Eszter podejmie pracę?
Rodzina zyska drugi dochód, ale taryfa źródłowa może przejść z B do odpowiedniego wariantu dla dwóch pracujących małżonków. Zmieni się również właściwy dochód dla IPV, a mogą pojawić się koszty opieki, posiłków i transportu. Dopiero saldo netto pokaże pełny efekt.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego Eszter obecnie nie pracuje?
Po narodzinach młodszego dziecka połączenie opieki, słabszego niemieckiego i grafiku Ádáma było trudne. Druga niska pensja po kosztach nie dawała wystarczającej poprawy. Teraz sytuacja się zmienia, ale powrót ma być przygotowany, a nie wymuszony jednym trudnym rachunkiem.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy Eszter chce wrócić do pracy?
Tak, rozważa 30–40 procent w godzinach szkolnych. Chodzi na niemiecki i sprawdza stołówki, sklepy oraz proste stanowiska administracyjne. Nie chce jednak pracy, której koniec zawsze koliduje z odbiorem Máté i zmusza do kosztownej opieki awaryjnej.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy opieka domowa Eszter ma wartość?
Tak. Gotowanie, szkoła, wizyty, zakupy i administracja oszczędzają czas oraz część płatnych usług. Brak wynagrodzenia nie oznacza braku pracy. Jednocześnie rodzina chce, aby Eszter miała własne składki i drogę zawodową, a nie była ekonomicznie zależna bez końca.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile kosztuje mieszkanie?
Czynsz podstawowy wynosi 1 650 CHF, a Nebenkosten 250 CHF, razem 1 900 CHF. To ponad jedna trzecia regularnego netto. Starszy standard i położenie poza centrum pozwalają utrzymać cztery i pół pokoju dla czteroosobowej rodziny.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego wybraliście Gossau?
Czynsz jest bardziej osiągalny niż w atrakcyjniejszych częściach St. Gallen, dzieci mają szkołę blisko, a do zakładu można szybko dojechać. Gossau daje dostęp do kolei i usług, ale nie kosztuje jak ścisłe centrum. To kompromis, nie marzenie o przedmieściach.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy dzieci mają własne pokoje?
Tak, ale są małe. Rodzice mają jedną sypialnię, a Lili i Máté osobne pokoje, co ułatwia naukę i sen. Salon łączy funkcję wspólnej przestrzeni i miejsca dla gości. Nie ma dodatkowego biura ani pokoju przeznaczonego tylko na rzeczy.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile wydajecie na jedzenie?
Około 900 CHF miesięcznie, w tym posiłki Ádáma do pracy i szkolne przekąski. Eszter planuje menu, zamraża porcje i porównuje ceny. Budżet nie zakłada jedzenia poza domem co tydzień, ale obejmuje produkty potrzebne przy ciężkiej pracy i rozwoju dzieci.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy dostajesz mięso taniej?
Czasem zakład oferuje określone produkty pracownikom, ale wybór i cena nie są stałym dochodem. Nie wpisuję zniżki do wynagrodzenia ani nie zakładam, że wyżywi rodzinę. Kupujemy mięso rozsądnie i nie budujemy całego jadłospisu wokół tego, co zostało dostępne.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakie macie ubezpieczenia zdrowotne?
Ádám ma CSS, Eszter Helsanę, Lili KPT, a Máté Concordię. Każdy ma osobną podstawową polisę. Dorośli wybrali modele oszczędnościowe z wysoką franczyzą, dzieci lekarza rodzinnego z franczyzą 0 CHF.
Każda z czterech osób ma własną polisę podstawową. Pełne składki modelowe wynoszą razem 1 165 CHF miesięcznie, ale rodzina otrzymuje zatwierdzoną w profilu redukcję składek w średniej wysokości 650 CHF, przekazywaną bezpośrednio ubezpieczycielom. Z konta wychodzi więc około 515 CHF. Nie traktujemy IPV jako dodatku gotówkowego; jest to obniżenie konkretnego rachunku i trzeba je co roku ponownie ustalić.
Dorośli mają franczyzę 2 500 CHF, dzieci 0 CHF. Taki wybór zmniejsza składki dorosłych, lecz zwiększa ryzyko, jeśli Ádám lub Eszter zaczną regularnie się leczyć. Budżet odkłada 100 CHF miesięcznie na leki, udziały własne i dentystę, ale to nie wystarczy na jednoczesne wykorzystanie obu wysokich franczyz. Dlatego część trzynastej pensji pozostaje płynna zamiast od razu trafiać do 3a.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile wynoszą pełne składki?
Modelowe składki brutto to 450 CHF dla Ádáma, 430 CHF dla Eszter, 145 CHF dla Lili i 140 CHF dla Máté, razem 1 165 CHF. Nie jest to jedna rodzinna polisa. Każdą osobę można przenieść oddzielnie do innego ubezpieczyciela.
Dorośli mają franczyzę 2 500 CHF, dzieci 0 CHF. Taki wybór zmniejsza składki dorosłych, lecz zwiększa ryzyko, jeśli Ádám lub Eszter zaczną regularnie się leczyć. Budżet odkłada 100 CHF miesięcznie na leki, udziały własne i dentystę, ale to nie wystarczy na jednoczesne wykorzystanie obu wysokich franczyz. Dlatego część trzynastej pensji pozostaje płynna zamiast od razu trafiać do 3a.
Prawo do IPV zależy od właściwego dochodu i sytuacji z odpowiedniego roku, a nie od samej obecnej pensji. SVA St. Gallen stosuje własne zasady, odliczenie na dzieci i terminy wniosku. W profilu zakładam już wydaną decyzję na 650 CHF miesięcznie. Przy realnym profilu należałoby wpisać kwotę z dokumentu, a nie kopiować tę wartość. Spóźniony wniosek może ograniczyć okres świadczenia.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile płacicie po IPV?
Profil zakłada zatwierdzoną średnią redukcję 650 CHF miesięcznie, przekazywaną ubezpieczycielom. Z konta rodziny wychodzi więc około 515 CHF. Kwota zależy od decyzji na dany rok i nie powinna być kopiowana bez kalkulacji SVA.
Prawo do IPV zależy od właściwego dochodu i sytuacji z odpowiedniego roku, a nie od samej obecnej pensji. SVA St. Gallen stosuje własne zasady, odliczenie na dzieci i terminy wniosku. W profilu zakładam już wydaną decyzję na 650 CHF miesięcznie. Przy realnym profilu należałoby wpisać kwotę z dokumentu, a nie kopiować tę wartość. Spóźniony wniosek może ograniczyć okres świadczenia.
Każda z czterech osób ma własną polisę podstawową. Pełne składki modelowe wynoszą razem 1 165 CHF miesięcznie, ale rodzina otrzymuje zatwierdzoną w profilu redukcję składek w średniej wysokości 650 CHF, przekazywaną bezpośrednio ubezpieczycielom. Z konta wychodzi więc około 515 CHF. Nie traktujemy IPV jako dodatku gotówkowego; jest to obniżenie konkretnego rachunku i trzeba je co roku ponownie ustalić.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego IPV jest tak ważna?
Bez niej pełne składki zwiększyłyby budżet o 650 CHF, a regularny miesiąc miałby duży deficyt. Dopłata jest jednym z elementów, które pozwalają jednej pracowniczej pensji utrzymać czworo ludzi. Dlatego termin wniosku i prawidłowe dane są realną częścią finansów.
Każda z czterech osób ma własną polisę podstawową. Pełne składki modelowe wynoszą razem 1 165 CHF miesięcznie, ale rodzina otrzymuje zatwierdzoną w profilu redukcję składek w średniej wysokości 650 CHF, przekazywaną bezpośrednio ubezpieczycielom. Z konta wychodzi więc około 515 CHF. Nie traktujemy IPV jako dodatku gotówkowego; jest to obniżenie konkretnego rachunku i trzeba je co roku ponownie ustalić.
Dorośli mają franczyzę 2 500 CHF, dzieci 0 CHF. Taki wybór zmniejsza składki dorosłych, lecz zwiększa ryzyko, jeśli Ádám lub Eszter zaczną regularnie się leczyć. Budżet odkłada 100 CHF miesięcznie na leki, udziały własne i dentystę, ale to nie wystarczy na jednoczesne wykorzystanie obu wysokich franczyz. Dlatego część trzynastej pensji pozostaje płynna zamiast od razu trafiać do 3a.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego dorośli mają franczyzę 2 500 CHF?
Niższa składka pomaga co miesiąc, ale rodzina bierze na siebie ryzyko kosztownego roku. Wybór ma sens tylko przy rezerwie. Gdyby pojawiło się regularne leczenie, przed końcem terminu zmiany polis trzeba porównać niższą franczyzę z dodatkową składką.
Dorośli mają franczyzę 2 500 CHF, dzieci 0 CHF. Taki wybór zmniejsza składki dorosłych, lecz zwiększa ryzyko, jeśli Ádám lub Eszter zaczną regularnie się leczyć. Budżet odkłada 100 CHF miesięcznie na leki, udziały własne i dentystę, ale to nie wystarczy na jednoczesne wykorzystanie obu wysokich franczyz. Dlatego część trzynastej pensji pozostaje płynna zamiast od razu trafiać do 3a.
Prawo do IPV zależy od właściwego dochodu i sytuacji z odpowiedniego roku, a nie od samej obecnej pensji. SVA St. Gallen stosuje własne zasady, odliczenie na dzieci i terminy wniosku. W profilu zakładam już wydaną decyzję na 650 CHF miesięcznie. Przy realnym profilu należałoby wpisać kwotę z dokumentu, a nie kopiować tę wartość. Spóźniony wniosek może ograniczyć okres świadczenia.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego dzieci mają franczyzę 0 CHF?
Przy dzieciach wizyty, infekcje i kontrole są mniej przewidywalne. Rodzina woli wyższą składkę i mniejsze ryzyko pierwszych rachunków. Franczyza 0 nie usuwa wszystkich udziałów własnych, ale ułatwia decyzję o potrzebnej konsultacji.
Prawo do IPV zależy od właściwego dochodu i sytuacji z odpowiedniego roku, a nie od samej obecnej pensji. SVA St. Gallen stosuje własne zasady, odliczenie na dzieci i terminy wniosku. W profilu zakładam już wydaną decyzję na 650 CHF miesięcznie. Przy realnym profilu należałoby wpisać kwotę z dokumentu, a nie kopiować tę wartość. Spóźniony wniosek może ograniczyć okres świadczenia.
Każda z czterech osób ma własną polisę podstawową. Pełne składki modelowe wynoszą razem 1 165 CHF miesięcznie, ale rodzina otrzymuje zatwierdzoną w profilu redukcję składek w średniej wysokości 650 CHF, przekazywaną bezpośrednio ubezpieczycielom. Z konta wychodzi więc około 515 CHF. Nie traktujemy IPV jako dodatku gotówkowego; jest to obniżenie konkretnego rachunku i trzeba je co roku ponownie ustalić.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy odkładacie na lekarza i dentystę?
Tak, 100 CHF miesięcznie. Pula jest niewystarczająca na jednoczesne wysokie koszty obojga dorosłych, więc część trzynastej pensji uzupełnia ją co roku. Nie odkładamy wizyty dziecka po to, by budżet wyglądał lepiej w danym miesiącu.
Każda z czterech osób ma własną polisę podstawową. Pełne składki modelowe wynoszą razem 1 165 CHF miesięcznie, ale rodzina otrzymuje zatwierdzoną w profilu redukcję składek w średniej wysokości 650 CHF, przekazywaną bezpośrednio ubezpieczycielom. Z konta wychodzi więc około 515 CHF. Nie traktujemy IPV jako dodatku gotówkowego; jest to obniżenie konkretnego rachunku i trzeba je co roku ponownie ustalić.
Dorośli mają franczyzę 2 500 CHF, dzieci 0 CHF. Taki wybór zmniejsza składki dorosłych, lecz zwiększa ryzyko, jeśli Ádám lub Eszter zaczną regularnie się leczyć. Budżet odkłada 100 CHF miesięcznie na leki, udziały własne i dentystę, ale to nie wystarczy na jednoczesne wykorzystanie obu wysokich franczyz. Dlatego część trzynastej pensji pozostaje płynna zamiast od razu trafiać do 3a.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy macie samochód?
Tak, jedną spłaconą Skodę Fabię Combi z 2014 roku. Ádám używa jej przy wczesnych zmianach, rodzina do większych zakupów i wyjazdów. Eszter nie potrzebuje drugiego auta; korzysta z transportu publicznego i chodzi pieszo.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile naprawdę kosztuje auto?
Około 568,33 CHF miesięcznie: 180 CHF paliwa, 90 CHF ubezpieczenia, 150 CHF rezerwy serwisowej, 50 CHF opon, 60 CHF parkingu oraz rocznie 420 CHF podatku i 40 CHF winiety. Brak raty nie oznacza darmowego samochodu.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego nie sprzedacie auta?
Przy rozpoczęciu pracy około piątej auto skraca dojazd i zmniejsza ryzyko spóźnienia. Jest też użyteczne dla rodziny. Sprzedaż dałaby oszczędność, ale wymagałaby realnego połączenia na każdą zmianę lub kosztownych taksówek. Co roku ponownie sprawdzamy ten bilans.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy kupicie większy samochód?
Nie teraz. Fabia jest ciasna na długą podróż, ale działa i jest spłacona. Większy samochód oznaczałby wyższą cenę, paliwo i ubezpieczenie. Rodzina woli bagażnik dachowy lub dokładniejsze pakowanie niż nowy leasing.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak dzieci dojeżdżają do szkoły?
Chodzą pieszo lub korzystają z lokalnego transportu zależnie od zajęć. Budżet 170 CHF na transport publiczny obejmuje głównie Eszter, rodzinne bilety i potrzeby dzieci. Nie wożę ich autem na każdy krótki odcinek tylko dlatego, że samochód stoi pod domem.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile kosztują dzieci poza jedzeniem?
Budżet przewiduje 180 CHF na ubrania, 120 CHF na szkołę oraz zajęcia i część rodzinnej rozrywki. Rzeczywiste miesiące są nierówne: buty, wycieczka i sport potrafią skumulować się jesienią. Dlatego roczna średnia jest ważniejsza niż jeden spokojny miesiąc.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy dzieci chodzą na płatne zajęcia?
Lili ma niedrogie zajęcia sportowe, a Máté lokalną aktywność w określonych okresach. Rodzina nie zapisuje ich na wiele kursów jednocześnie. Chce jednak zachować przynajmniej jedną regularną aktywność, zamiast usuwać rozwój dzieci z powodu napiętego budżetu.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy otrzymujecie inne świadczenia?
Profil uwzględnia Kinderzulagen i zatwierdzoną IPV. Nie dopisuje pomocy społecznej, dodatku mieszkaniowego ani przypadkowych świadczeń. Jeśli sytuacja się zmieni, rodzina sprawdzi prawo, ale budżet nie powinien opierać się na pieniądzach bez decyzji.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy korzystacie z pomocy społecznej?
Nie. Dochód z pracy, zasiłki i IPV pokrywają modelowe koszty, choć margines jest minimalny. IPV nie jest tym samym co pomoc społeczna; to przewidziany system redukcji składek dla osób spełniających warunki. Rodzina nie ukrywa korzystania z należnego wsparcia.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak wygląda cały miesięczny budżet?
Regularne netto wynosi 5 327,98 CHF, a wydatki 5 309,25 CHF. Zostaje 18,73 CHF. Wydatki zawierają 100 CHF funduszu awaryjnego, ale nie regularną wpłatę 3a. Trzynasta pensja jest konieczna do większego budowania rezerwy.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy 18,73 CHF oznacza, że nic nie oszczędzacie?
Nie całkiem, ponieważ 100 CHF funduszu awaryjnego jest już kategorią budżetu. Oprócz tego część trzynastej pensji zostaje na koncie. Końcowa nadwyżka pokazuje jednak, że zwykły miesiąc praktycznie nie toleruje przekroczeń.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego nie wpłacacie do 3a?
Przy wysokiej franczyzie, starym aucie i jednym dochodzie płynna rezerwa ma pierwszeństwo. Pieniądze w 3a są związane. Rodzina może wpłacić część trzynastej pensji po zabezpieczeniu zdrowia i auta, ale nie wpisuje sztywnej miesięcznej kwoty kosztem rachunków.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co robicie z trzynastą pensją?
Najpierw uzupełniamy fundusz zdrowotny i awaryjny, następnie planujemy serwis auta oraz podróż do Węgier. Jeśli pozostaje kwota, część może trafić do 3a albo na oszczędności dzieci. Nie finansujemy nią nowej stałej raty.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak duży jest wasz fundusz awaryjny?
Celem są trzy miesiące podstawowych kosztów, ale rodzina jeszcze nie osiągnęła pełnej kwoty. Regularne 100 CHF plus część trzynastej pensji budują go stopniowo. Pula podróżna i pieniądze na serwis auta nie są liczone jako fundusz ogólny.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co się stanie, jeśli Ádám zachoruje?
GAV przewiduje zbiorowe ubezpieczenie dzienne chorobowe dla odpowiednich pracowników, zasadniczo na 80 procent utraconego wynagrodzenia po właściwych zasadach. To ważna ochrona, ale spadek dochodu nadal byłby odczuwalny. Rodzina ograniczyłaby podróże i wydatki dobrowolne.
Dorośli mają franczyzę 2 500 CHF, dzieci 0 CHF. Taki wybór zmniejsza składki dorosłych, lecz zwiększa ryzyko, jeśli Ádám lub Eszter zaczną regularnie się leczyć. Budżet odkłada 100 CHF miesięcznie na leki, udziały własne i dentystę, ale to nie wystarczy na jednoczesne wykorzystanie obu wysokich franczyz. Dlatego część trzynastej pensji pozostaje płynna zamiast od razu trafiać do 3a.
Prawo do IPV zależy od właściwego dochodu i sytuacji z odpowiedniego roku, a nie od samej obecnej pensji. SVA St. Gallen stosuje własne zasady, odliczenie na dzieci i terminy wniosku. W profilu zakładam już wydaną decyzję na 650 CHF miesięcznie. Przy realnym profilu należałoby wpisać kwotę z dokumentu, a nie kopiować tę wartość. Spóźniony wniosek może ograniczyć okres świadczenia.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy masz ubezpieczenie od wypadku?
Jako pełnoetatowy pracownik jestem objęty ubezpieczeniem zawodowym i pozazawodowym zgodnie z właściwymi zasadami, a część NBU jest potrącana z pensji. Polisa zdrowotna może mieć wyłączone pokrycie wypadku, jeśli ubezpieczenie pracodawcy spełnia warunki.
Prawo do IPV zależy od właściwego dochodu i sytuacji z odpowiedniego roku, a nie od samej obecnej pensji. SVA St. Gallen stosuje własne zasady, odliczenie na dzieci i terminy wniosku. W profilu zakładam już wydaną decyzję na 650 CHF miesięcznie. Przy realnym profilu należałoby wpisać kwotę z dokumentu, a nie kopiować tę wartość. Spóźniony wniosek może ograniczyć okres świadczenia.
Każda z czterech osób ma własną polisę podstawową. Pełne składki modelowe wynoszą razem 1 165 CHF miesięcznie, ale rodzina otrzymuje zatwierdzoną w profilu redukcję składek w średniej wysokości 650 CHF, przekazywaną bezpośrednio ubezpieczycielom. Z konta wychodzi więc około 515 CHF. Nie traktujemy IPV jako dodatku gotówkowego; jest to obniżenie konkretnego rachunku i trzeba je co roku ponownie ustalić.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy boisz się utraty pracy?
Tak, ponieważ cała rodzina opiera się na jednym wynagrodzeniu. Stała umowa, doświadczenie i GAV zmniejszają ryzyko, lecz go nie usuwają. Ádám utrzymuje CV, świadectwa i kontakty oraz nie ignoruje zmian technologicznych w zakładzie.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak GAV chroni rodzinę?
Reguluje między innymi czas pracy, trzynastą pensję, urlop, zasady nadgodzin, ubezpieczenie chorobowe i bezpieczeństwo. Nie gwarantuje komfortowego budżetu ani automatycznego awansu, ale ogranicza część niepewności. Pracownik nadal musi znać zakres dokumentu i pilnować ewidencji.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy należysz do związku?
Profil nie opiera się na formalnym członkostwie, ale Ádám zna Metzgereipersonal-Verband i komisję parytetową. W razie sporu o ewidencję lub stosowanie GAV wie, gdzie szukać informacji. Samo członkostwo nie zastępuje dokumentowania godzin i korespondencji.
Po wielu latach w branży wiem, że rutyna może być równie niebezpieczna jak brak doświadczenia. Człowiek przyzwyczaja się do noża, zimna i ruchu taśmy, a potem łatwo wykonać skrót. Dlatego sprawdzam rękawicę ochronną, stan ostrza, osłony oraz przestrzeń wokół stanowiska. Nowym osobom tłumaczę, że szybkie tempo przyjdzie z techniką. Próba nadrobienia wszystkiego siłą kończy się gorszą jakością, przeciążeniem dłoni albo wypadkiem.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy opłacasz składkę GAV?
Tak, model uwzględnia 2 CHF miesięcznego Vollzugskostenbeitrag po stronie pracownika. To mała pozycja, ale pokazuje, że potrącenia obejmują więcej niż AHV i BVG. Fundusz służy między innymi wykonaniu GAV, szkoleniom i bezpieczeństwu.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak znosisz powtarzalną pracę?
Najtrudniejsze jest utrzymanie uwagi po wielu podobnych cięciach. Zmieniam pozycję, korzystam z rotacji i nie przyspieszam chaotycznie. Po pracy potrzebuję odpoczynku dłoni oraz ruchu całego ciała, a nie kolejnych godzin z telefonem w tej samej pozycji.
Zimno nie jest jedynie dyskomfortem. Po kilku godzinach zmniejsza czucie w dłoniach i może pogorszyć precyzję, dlatego odzież warstwowa, właściwe rękawice i przerwy mają znaczenie. Przemoczone ubranie wymieniam, a przy drętwieniu nie próbuję pracować szybciej. Dodatek chłodniczy rekompensuje część niedogodności, ale nie kupuje pracodawcy prawa do ignorowania temperatury, ergonomii i czasu regeneracji.
Powtarzalne cięcie obciąża nadgarstek, łokieć, bark i plecy. Dobry, ostry nóż zmniejsza potrzebną siłę, lecz musi być bezpiecznie ostrzony i używany. Rotacja zadań, wysokość stołu oraz technika są ważniejsze niż udowadnianie wytrzymałości. Jeśli ból utrzymuje się po wolnym dniu, zgłaszam go i dokumentuję. Dla rodziny opartej na jednym dochodzie przewlekły uraz jest ryzykiem finansowym, dlatego profilaktyka nie może czekać na całkowitą niezdolność do pracy.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy boli cię bark lub łokieć?
Czasem pojawia się sztywność po intensywnym tygodniu. Obserwuję, czy ból utrzymuje się po odpoczynku, i zgłaszam problem. Nie czekam, aż nóż wypadnie z ręki. Wczesna fizjoterapia może być tańsza niż długa nieobecność jedynego żywiciela.
Powtarzalne cięcie obciąża nadgarstek, łokieć, bark i plecy. Dobry, ostry nóż zmniejsza potrzebną siłę, lecz musi być bezpiecznie ostrzony i używany. Rotacja zadań, wysokość stołu oraz technika są ważniejsze niż udowadnianie wytrzymałości. Jeśli ból utrzymuje się po wolnym dniu, zgłaszam go i dokumentuję. Dla rodziny opartej na jednym dochodzie przewlekły uraz jest ryzykiem finansowym, dlatego profilaktyka nie może czekać na całkowitą niezdolność do pracy.
Pracuję z ostrymi nożami, piłami, maszynami porcjującymi, śliską podłogą i ciężkimi pojemnikami. Używam fartucha, obuwia antypoślizgowego, ochrony przed przecięciem i innych środków przewidzianych dla stanowiska. Najważniejsza jest jednak organizacja: ostrze odkłada się w ustalone miejsce, strefę utrzymuje w porządku, a zator usuwa dopiero po bezpiecznym zatrzymaniu urządzenia. Sprzęt ochronny nie usprawiedliwia ryzykownego skrótu.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak odpoczywasz po pracy?
Jem z rodziną, krótko spaceruję i staram się wcześnie spać. Nie każde popołudnie po wczesnej zmianie jest pełnym wolnym dniem; organizm jest już po wielu godzinach pracy. Dzieci wiedzą, że czasem potrzebuję pół godziny ciszy przed wspólnymi obowiązkami.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy praca wpływa na apetyt i jedzenie?
Praca fizyczna w chłodzie zwiększa głód, dlatego zabieram konkretny posiłek i wodę. Bez przygotowania łatwo kupować drogie przekąski albo jeść za dużo wieczorem. Eszter planuje porcje, lecz Ádám sam pakuje i sprząta swoje rzeczy, żeby nie przerzucać całej obsługi na żonę.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy dzieci rozumieją, czym się zajmujesz?
Wiedzą, że tata przygotowuje żywność w zakładzie, używa ostrych narzędzi i zaczyna bardzo wcześnie. Nie pokazuję im drastycznych szczegółów, ale uczę szacunku do jedzenia oraz pracy. Rozmawiamy też o tym, że mięso ma koszt środowiskowy i nie powinno być marnowane.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy w domu jecie dużo mięsa?
Nie codziennie tylko dlatego, że Ádám pracuje w branży. Rodzina je również warzywa, nabiał, rośliny strączkowe i proste dania węgierskie. Zniżka pracownicza nie powinna dyktować całej diety ani prowadzić do marnowania produktu.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak dzielicie obowiązki domowe?
Eszter wykonuje większą część w dni robocze, ale Ádám po pracy zajmuje się określonymi zadaniami, zakupami samochodem i częścią weekendu. Jedna pensja nie oznacza, że pracujący ma pełne zwolnienie z domu. Oboje potrzebują czasu wolnego i własnego rozwoju.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Kto prowadzi budżet?
Eszter kontroluje rachunki i codzienne zakupy, Ádám sprawdza pasek, auto oraz większe płatności. Raz w miesiącu omawiają wszystko razem. Nie chcą sytuacji, w której jedna osoba zna hasła i długi, a druga tylko pyta, czy można coś kupić.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Z jakiego banku korzystacie?
Mają wspólne konto w Raiffeisen i osobne pule na zdrowie, auto oraz roczne rachunki. Modelowy koszt to 8 CHF miesięcznie. Przy przelewach do Węgier porównują kurs z wyspecjalizowaną aplikacją, zamiast zakładać, że bank-bank zawsze jest najtańszy.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakie macie telefony?
Dwa proste abonamenty Yallo kosztują łącznie 45 CHF miesięcznie. Dzieci nie mają drogich abonamentów; starsza córka korzysta z niedrogiego rozwiązania kontrolowanego w rodzinnej puli. Telefony nie są kupowane w wysokich ratach.
Rodzina wynajmuje starsze mieszkanie 4,5 pokoju o powierzchni około 103 m² w Gossau. Czynsz podstawowy wynosi 1 650 CHF, a zaliczki 250 CHF. Lokal jest tańszy niż podobny w centrum St. Gallen, dzieci mają osobne małe pokoje, a Ádám dojeżdża do zakładu kilkanaście minut. Oszczędność na czynszu trzeba jednak zestawić z kosztem jednego starego samochodu i transportu publicznego.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Ile kosztuje internet?
Około 50 CHF miesięcznie za domowe łącze bez rozbudowanej telewizji. Internet służy szkole, kursowi niemieckiego Eszter, bankowości i kontaktowi z dziadkami. Rezygnacja byłaby pozorną oszczędnością, bo rodzina potrzebuje stabilnego dostępu.
Jedzenie kosztuje około 900 CHF miesięcznie. Eszter gotuje w domu, planuje większe zakupy i korzysta z tańszych marek, ale nie tworzymy budżetu opartego wyłącznie na najniższej jakości. Dwoje rosnących dzieci, szkolne przekąski i posiłek Ádáma przy ciężkiej pracy fizycznej mają realny koszt. Zniżka pracownicza na wybrane produkty nie jest traktowana jak gotówka ani pewne źródło żywności.
Samochód jest spłacony, lecz kosztuje około 568,33 CHF miesięcznie po uwzględnieniu paliwa, ubezpieczenia, serwisu, opon, parkingu, podatku i winiety. To stara Skoda Fabia Combi, a nie luksus. Ádám potrzebuje jej przy bardzo wczesnym rozpoczęciu pracy, a rodzina używa jej do większych zakupów i wyjazdów. Drugi samochód nie mieści się w budżecie.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy wysyłacie pieniądze na Węgry?
Budżet przewiduje 100 CHF miesięcznie pomocy dla rodziców. Kwota jest elastyczna i może zostać zmniejszona przy rachunku zdrowotnym. Ádám nie pożycza w Szwajcarii tylko po to, by utrzymać wrażenie niezmiennego wsparcia.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Niemiecki Ádáma jest na poziomie B1, wystarczającym do pracy, szkolenia i prostego kontaktu z urzędem. Dialekt rozumie coraz lepiej, ale w sprawach bezpieczeństwa prosi o Hochdeutsch i powtórzenie. Eszter ma A2 i właśnie język jest główną barierą przed powrotem do zatrudnienia. Węgierski pozostaje językiem domu, choć schemat raportu nie ma go na liście języków do oznaczenia flagą.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak często jeździcie na Węgry?
Zwykle raz w roku większym wyjazdem i czasem krócej, jeśli budżet pozwala. Rodzina odkłada 120 CHF miesięcznie na paliwo, nocleg po drodze i wydatki. Podróż autem jest długa, więc nie oszczędza kosztem zmęczenia kierowcy.
Niemiecki Ádáma jest na poziomie B1, wystarczającym do pracy, szkolenia i prostego kontaktu z urzędem. Dialekt rozumie coraz lepiej, ale w sprawach bezpieczeństwa prosi o Hochdeutsch i powtórzenie. Eszter ma A2 i właśnie język jest główną barierą przed powrotem do zatrudnienia. Węgierski pozostaje językiem domu, choć schemat raportu nie ma go na liście języków do oznaczenia flagą.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy tęsknicie za Węgrami?
Tak, zwłaszcza za rodziną, językiem i poczuciem, że nie trzeba tłumaczyć każdego zwyczaju. Dzieci mają jednak szkołę oraz przyjaciół w Gossau. Powrót nie jest prostym cofnięciem czasu; cała rodzina zmieniła się przez siedem lat.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Dlaczego wyjechałeś?
Szukałem stabilniejszej pracy i wyższej pensji dla rodziny. Na Węgrzech miałem doświadczenie, lecz dochód i warunki były mniej przewidywalne. Pierwsze lata w Szwajcarii nie były łatwym skokiem do bogactwa: agencja, język i drogie mieszkanie pochłaniały dużo energii.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Niemiecki Ádáma jest na poziomie B1, wystarczającym do pracy, szkolenia i prostego kontaktu z urzędem. Dialekt rozumie coraz lepiej, ale w sprawach bezpieczeństwa prosi o Hochdeutsch i powtórzenie. Eszter ma A2 i właśnie język jest główną barierą przed powrotem do zatrudnienia. Węgierski pozostaje językiem domu, choć schemat raportu nie ma go na liście języków do oznaczenia flagą.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak znalazłeś pierwszą pracę?
Przez pośrednika i kontakt znajomego w branży. Początkowo wykonywałem prostsze zadania i miałem mniej pewny grafik. Stopniowo zdobyłem lokalne referencje, lepszy niemiecki i stałą umowę. Sieć otworzyła drzwi, ale nie zastąpiła kwalifikacji.
Niemiecki Ádáma jest na poziomie B1, wystarczającym do pracy, szkolenia i prostego kontaktu z urzędem. Dialekt rozumie coraz lepiej, ale w sprawach bezpieczeństwa prosi o Hochdeutsch i powtórzenie. Eszter ma A2 i właśnie język jest główną barierą przed powrotem do zatrudnienia. Węgierski pozostaje językiem domu, choć schemat raportu nie ma go na liście języków do oznaczenia flagą.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Na jakim poziomie znasz niemiecki?
Ádám ma B1 i radzi sobie z instrukcją, odprawą oraz prostym pismem. W złożonych sprawach podatkowych korzysta z pomocy lub tłumaczenia. Eszter ma A2 i uczy się dalej. Dzieci mówią swobodnie i czasem pomagają w codziennym słowie, ale nie powinny tłumaczyć poufnych dokumentów.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy rozumiesz dialekt St. Gallen?
W znanym kontekście większość, lecz sam odpowiadam głównie Hochdeutsch. Przy hałasie i masce nawet zwykłe słowo może być niejasne. Polecenie dotyczące noża lub maszyny powtarzam własnymi słowami, żeby potwierdzić znaczenie.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Niemiecki Ádáma jest na poziomie B1, wystarczającym do pracy, szkolenia i prostego kontaktu z urzędem. Dialekt rozumie coraz lepiej, ale w sprawach bezpieczeństwa prosi o Hochdeutsch i powtórzenie. Eszter ma A2 i właśnie język jest główną barierą przed powrotem do zatrudnienia. Węgierski pozostaje językiem domu, choć schemat raportu nie ma go na liście języków do oznaczenia flagą.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy dzieci mówią po węgiersku?
Tak, rodzice konsekwentnie używają go w domu i podczas rozmów z dziadkami. Dzieci czasem odpowiadają po niemiecku, szczególnie po szkole. Nie karzemy ich za mieszanie języków, ale tworzymy okazje do czytania oraz rozmowy po węgiersku.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy dzieci czują się Szwajcarami czy Węgrami?
Nie zmuszamy ich do jednego wyboru. Żyją w St. Gallen, chodzą do lokalnej szkoły i mają węgierską rodzinę. Ich poczucie przynależności może się zmieniać. Zadaniem rodziców jest dać im język i bezpieczeństwo, nie gotową odpowiedź.
Dzieci wychowują się między językami. W domu mówimy po węgiersku, w szkole używają niemieckiego i szybko przejęły dialekt. Chcemy, aby rozmawiały z dziadkami bez tłumacza i jednocześnie czuły, że Gossau jest ich zwykłym miejscem życia. Nie wymagamy od nich wyboru jednej tożsamości. Ważniejsze są relacje, szkoła i pewność, że akcent rodziców nie jest powodem do wstydu.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy pozwolenie B daje wam stabilność?
Daje legalny pobyt i dostęp do pracy, ale wymaga odnowienia i jest związane z podatkiem źródłowym. Rodzina pilnuje dokumentów oraz nie zakłada automatycznego przejścia na C. Każdy kolejny wniosek będzie oceniany według właściwych warunków.
Niemiecki Ádáma jest na poziomie B1, wystarczającym do pracy, szkolenia i prostego kontaktu z urzędem. Dialekt rozumie coraz lepiej, ale w sprawach bezpieczeństwa prosi o Hochdeutsch i powtórzenie. Eszter ma A2 i właśnie język jest główną barierą przed powrotem do zatrudnienia. Węgierski pozostaje językiem domu, choć schemat raportu nie ma go na liście języków do oznaczenia flagą.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy chcecie pozwolenie C?
Tak, gdy spełnią wymagania. Większa stabilność administracyjna byłaby ważna dla rodziny, ale może też oznaczać zwykłe rozliczenie podatkowe zamiast obecnego potrącenia. Rodzina przygotuje się na rezerwę podatkową, aby zmiana statusu nie stworzyła fałszywego wzrostu netto.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy kupicie kiedyś mieszkanie?
Na razie nie. Wkład własny, ceny regionu i minimalna rezerwa są poza bieżącym zasięgiem. Rodzina nie chce opróżnić wszystkich środków tylko po to, by zostać właścicielem bez marginesu. Najpierw ważniejszy jest drugi dochód i bezpieczeństwo zdrowotne.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakiej pracy szuka Eszter?
Stanowiska 30–40 procent w godzinach szkolnych: stołówka, piekarnia, sklep albo pomoc administracyjna po dalszym kursie. Nie chce umowy z ciągłą dyspozycyjnością wieczorami, bo wtedy rodzina musiałaby kupić opiekę i Ádám nie zawsze może zmienić zmianę.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy drugi dochód rozwiąże wszystkie problemy?
Nie, ale może stworzyć realny margines i własne ubezpieczenie zawodowe Eszter. Trzeba odjąć podatek, składki, transport, posiłki, opiekę i możliwy spadek IPV. Nawet po tych kosztach umiarkowane pensum prawdopodobnie poprawi bezpieczeństwo.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy planujesz awans?
Ádám chce rozwinąć się w kontroli jakości lub jako prowadzący małego zespołu. Ma praktykę, ale potrzebuje lepszej dokumentacji po niemiecku i formalnego szkolenia. Awans powinien podnieść podstawę, nie tylko dodać odpowiedzialność bez czasu.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakie szkolenie byłoby najważniejsze?
Kontrola jakości, identyfikowalność, higiena, ergonomia i prowadzenie zespołu. GAV przewiduje wsparcie edukacji zawodowej w określonych ramach. Ádám chce ustalić z przełożonym konkretną ścieżkę, a nie zbierać przypadkowe certyfikaty bez zastosowania.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy automatyzacja zagraża twojej pracy?
Maszyny przejmują część porcjowania i pakowania, ale nadal potrzebują ustawienia, kontroli wyjątków, czyszczenia i reakcji na jakość surowca. Najbardziej zagrożona jest osoba znająca tylko jeden powtarzalny ruch. Dlatego Ádám uczy się całego procesu.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy praca jest szanowana?
W zespole fachowość jest widoczna, ale poza zakładem ludzie czasem widzą tylko ciężką, nieatrakcyjną pracę. Ádám nie wstydzi się zawodu. Oczekuje jednak, że szacunek będzie oznaczał uczciwy czas, bezpieczeństwo i płacę, a nie jedynie pochwałę.
Zakład mięsny działa jak łańcuch połączonych stanowisk: przyjęcie surowca, kontrola temperatury, rozbiór, porcjowanie, pakowanie, etykietowanie, chłodnia i wysyłka. Na mojej zmianie odpowiadam głównie za rozbiór oraz przygotowanie elementów do pakowania. Nie pracuję sam przy stole. Tempo jednej osoby wpływa na kolejną, dlatego ważne są równe cięcia, właściwe odkładanie produktu, czyste narzędzia i natychmiastowe zgłoszenie problemu z temperaturą lub oznaczeniem partii.
Największa odpowiedzialność nie polega na tym, żeby przez osiem godzin ciąć najszybciej. Trzeba rozpoznawać partie, unikać pomyłek między produktami, kontrolować jakość i zatrzymać pracę, gdy opakowanie, nóż albo maszyna nie są bezpieczne. Każda partia ma identyfikowalność, a etykieta zawiera informacje ważne dla klienta. Źle oznaczony produkt nie staje się dobry tylko dlatego, że wygląda poprawnie. Dokumentacja i higiena są częścią produkcji, nie dodatkiem dla biura.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co jest najtrudniejsze?
Odpowiedzialność za czteroosobową rodzinę przy jednej pensji oraz fizyczna powtarzalność w chłodzie. Gorszy tydzień w pracy nie kończy się po wyjściu z hali, bo Ádám wie, że zdrowie i zatrudnienie utrzymują cały budżet.
Eszter ma 39 lat i obecnie nie pracuje zarobkowo. Opiekuje się jedenastoletnią Lili i sześcioletnim Máté, organizuje szkołę, wizyty, posiłki, zakupy i większość kontaktów administracyjnych. Nie nazywam jej dochodu zerem w znaczeniu braku wkładu. Budżet pokazuje jedną pensję, ale codzienne funkcjonowanie opiera się na dużej ilości nieodpłatnej pracy, która ogranicza koszt zewnętrznej opieki.
Decyzja o jednej pensji nie była planem na całe życie. Po narodzinach Máté opieka, język Eszter i mój wczesny grafik sprawiły, że druga praca dawała niewielką korzyść po odjęciu opieki oraz transportu. Teraz, gdy młodsze dziecko jest w szkole, Eszter uczy się niemieckiego i rozważa 30–40 procent w stołówce albo sklepie. Liczymy jednak koszty, a nie tylko brutto z ogłoszenia.
Raz w miesiącu Ádám i Eszter siadają z paskiem, rachunkami oraz kalendarzem dzieci. Sprawdzają nie tylko saldo, ale również przeznaczenie pieniędzy: część należy do ubezpieczyciela, część do serwisu auta, a część jest rezerwą na podróż. Kwota widoczna na koncie nie jest automatycznie wolna. Dzięki temu wydatek roczny nie pojawia się jako niespodzianka. Jeśli kategoria stale się nie zgadza, poprawiają budżet zamiast oskarżać się o pojedynczy zakup.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co jest najlepsze?
Stała umowa, przewidywalne zasady GAV, szkoła dzieci i możliwość planowania. Rodzina nie żyje luksusowo, ale nie zmienia co sezon mieszkania ani pracy. Największą wartością jest poczucie, że kolejne kroki można przygotować, zamiast stale reagować na kryzys.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Profil pokazuje klasę pracującą, która nie korzysta z luksusowych usług, a mimo to ma niemal zerową końcową nadwyżkę. Powodem nie jest jeden ekstrawagancki koszt, tylko suma mieszkania, zdrowia, jedzenia, dzieci i transportu. Jednocześnie budżet nie oznacza ubóstwa bez żadnej stabilności: jest stała umowa, trzynasta pensja, BVG, zasiłki i IPV. Uczciwy opis musi pokazać zarówno odporność systemu, jak i jego zależność od zdrowia jednej osoby.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Czy wrócicie na Węgry?
Nie planują powrotu w najbliższych latach. Dzieci mają centrum życia w Gossau, a Ádám stabilną pracę. Nie wykluczają innej decyzji później, zwłaszcza jeśli zdrowie rodziców się pogorszy. Chcą wybierać na podstawie realnych warunków, nie nostalgii.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Ważna jest praca Eszter, choć nie występuje w sekcji zarobków. Opieka nad dziećmi, gotowanie, organizacja szkoły i administracja mają realną wartość. Gdyby wróciła do pracy, część tych zadań nie zniknie, tylko trzeba będzie podzielić je między rodziców lub kupić usługę. Dlatego drugi dochód nie jest prostym dodawaniem brutto. Rodzina ocenia także czas, logistykę, zmianę podatku i potencjalną korektę dopłat zdrowotnych.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jakiej rady udzieliłbyś nowemu pracownikowi?
Naucz się słów bezpieczeństwa, dbaj o ostry nóż, zapisuj godziny i nie podpisuj klasyfikacji płacowej bez zrozumienia. Nie wynajmuj mieszkania opartego na maksymalnej liczbie sobót. Sprawdź GAV i formalne uznanie kwalifikacji.
Ádám pochodzi z okolic Szegedu i mieszka w Szwajcarii od siedmiu lat. Węgierskie doświadczenie w rozbiorze mięsa pomogło znaleźć pierwszą pracę, ale nie wszystkie kwalifikacje mają automatycznie rangę szwajcarskiego EFZ. Zaczynał przez pośrednika, później przeszedł na stałą umowę i nauczył się dokumentacji jakościowej. Obecna pensja wynika z doświadczenia i odpowiedzialności, nie z samego faktu pochodzenia.
Pozwolenie B oznacza w profilu podatek źródłowy oraz konieczność pilnowania terminów i zmian rodzinnych. Dzieci i małżeństwo muszą być prawidłowo zgłoszone, ponieważ wpływają na kod taryfy. Rodzina zachowuje akty urodzenia, dokumenty szkolne, umowę najmu i zaświadczenia. Obywatelstwo UE ułatwia część mobilności, lecz nie zwalnia z obowiązków administracyjnych.
Nie każdą wartość można ustalić raz na zawsze. Składki zdrowotne, IPV, taryfa podatku, czynsz i dodatki zależą od roku oraz dokumentów. Ten raport jest modelem 2026, a nie gwarancją dla każdej węgierskiej rodziny. Po otrzymaniu nowej decyzji rodzina najpierw aktualizuje pełny obraz, zamiast zmieniać tylko jedną liczbę. Takie podejście jest podobne do identyfikowalności partii w zakładzie: wynik musi mieć źródło, datę i właściwy kontekst.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak wygląda dobry miesiąc?
Dodatek grafikowy jest pełny, auto nie wymaga naprawy, dzieci nie mają skumulowanych opłat, a rachunek zdrowotny jest niski. Wtedy budżet się domyka i 100 CHF trafia do rezerwy. Rodzina nie zwiększa od razu wydatków, bo zna następny sezon.
Regularne brutto Ádáma wynosi 6 240 CHF: 5 250 CHF podstawy, 220 CHF dodatku chłodniczego, średnio 280 CHF składników grafikowych oraz 490 CHF zasiłków na dwoje dzieci. Po składkach pracowniczych i modelowym podatku źródłowym B2N zostaje 5 327,98 CHF netto. Miesięczne wydatki po przeliczeniu kosztów rocznych wynoszą 5 309,25 CHF. Margines 18,73 CHF jest niemal zerowy, chociaż budżet zawiera już 100 CHF funduszu awaryjnego.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Dzieci nie powinny ponosić całego ciężaru napiętego budżetu, ale rodzice uczą je granic. Lili i Máté wiedzą, że wyjazd, zajęcia i nowy sprzęt trzeba planować. Nie słyszą jednak codziennie, że są kosztem. Rodzina utrzymuje małą pulę na rozrywkę i szkolne potrzeby, bo całkowite usunięcie normalnego życia uczyniłoby plan niewykonalnym. Oszczędność ma chronić relacje, a nie zamieniać każdy posiłek w spór.
Rodzina wraca do tych liczb regularnie, ponieważ dobry budżet musi zmieniać się razem z życiem. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Jak wygląda trudny miesiąc?
Serwis auta, dentysta i wycieczka szkolna mogą pojawić się razem. Końcowe 18,73 CHF nie wystarczy, więc rodzina używa odpowiednich rezerw albo części trzynastej pensji. Najpierw tnie rozrywkę i podróże, nie składki, jedzenie oraz potrzeby zdrowotne.
Podatek źródłowy w modelu to 64,27 CHF, czyli 1,03 procent przy przedziale 6 201–6 250 CHF w tabeli St. Gallen na 2026 rok, taryfa B2N bez podatku kościelnego. Taryfa pasuje do małżeństwa, w którym pracuje jedna osoba i uwzględnione są dwoje dzieci. To model oparty na prawidłowo zgłoszonej sytuacji; faktyczną klasyfikację nadaje urząd i trzeba zgłaszać zmiany.
Trzynasta pensja jest bardzo ważna. Branżowy GAV przewiduje roczny trzynasty miesiąc obliczany z przeciętnego miesięcznego brutto. W profilu wpisuję 5 750 CHF rocznie z wynagrodzenia za pracę, bez zasiłków rodzinnych. Po składkach i wyższym podatku w miesiącu wypłaty netto będzie mniejsze. Rodzina przeznacza tę kwotę na rezerwę, większy serwis auta, rachunki zdrowotne i podróż do Węgier, nie na stałe raty.
Największym zagrożeniem jest kumulacja: awaria auta, rachunek medyczny i słabszy miesiąc w tym samym czasie. Pojedynczą rzecz można pokryć z trzynastej pensji, lecz kilku naraz nie da się rozwiązać bez rezerwy. Dlatego rodzina nie bierze drugiego auta, nie finansuje elektroniki kredytem i utrzymuje starsze mieszkanie. Nie usuwa to ryzyka, ale ogranicza liczbę stałych zobowiązań, których nie można szybko zmniejszyć.
To rozwiązanie nie jest idealne, ale obecnie można je utrzymać bez długu konsumenckiego. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co dla was oznacza stabilność?
To opłacone mieszkanie, cztery polisy, jedzenie, działające auto do pracy i brak kredytu konsumenckiego. Stabilność nie oznacza swobodnego wydawania. Oznacza, że rodzina zna ryzyka i ma plan poprawy przez kwalifikacje Ádáma oraz przyszły powrót Eszter do pracy.
Największym celem nie jest natychmiastowy zakup domu, lecz zbudowanie płynnej rezerwy. Przy końcowej nadwyżce 18,73 CHF nie da się tego zrobić wyłącznie z regularnych miesięcy. Rodzina odkłada 100 CHF w samym budżecie, a większy krok wykonuje z trzynastej pensji. Fundusz ma chronić przed chorobą jedynego żywiciela, naprawą auta i koniecznością nagłej podróży do Węgier.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám nie ocenia swojego życia wyłącznie przez porównanie pensji ze stawką na Węgrzech. W Szwajcarii zarabia więcej, lecz płaci cztery polisy, wysoki czynsz i szwajcarskie ceny żywności. Zyskuje stabilną umowę, ochronę GAV oraz szanse edukacyjne dzieci. Pełne porównanie obejmuje dochód netto, czas pracy, zdrowie, usługi publiczne i perspektywę rodziny. Samo przeliczenie franków na forinty tworzyłoby mylący obraz bogactwa.
Najlepszą poprawą byłaby wyższa stała podstawa lub rozsądny drugi dochód, nie coraz więcej zmęczenia. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
O czym marzycie?
O większej rezerwie, pracy Eszter dopasowanej do szkoły i stanowisku Ádáma mniej obciążającym dłonie. Chcieliby też odwiedzać dziadków bez liczenia każdego kilometra. Nie marzą o pokazowym luksusie, lecz o miesiącu, w którym niespodziewany rachunek nie usuwa całego planu.
Eszter planuje wejść na rynek pracy małym pensum, kiedy harmonogram szkoły i jej niemiecki na to pozwolą. Nawet 30 procent może znacząco zmienić sytuację, ale trzeba odjąć transport, posiłki, ewentualną opiekę i wyższe obciążenia. Drugi dochód może też zmienić taryfę podatkową oraz IPV. Rodzina nie zapisuje całego przyszłego brutto jako nowej nadwyżki, zanim nie policzy pełnego efektu.
Ádám chce przejść w stronę kontroli jakości lub prowadzenia małego zespołu. Zmniejszyłoby to część powtarzalnego obciążenia, ale wymaga lepszego niemieckiego, dokumentacji i szkoleń. Nie zakłada, że awans pojawi się za sam staż. Prosi o konkretne wymagania i wykorzystuje możliwości edukacyjne związane z GAV. Długoterminowo większa stawka podstawowa jest bezpieczniejsza niż utrzymywanie rodziny coraz większą liczbą sobót.
W tej rodzinie każdą decyzję sprawdzamy w scenariuszu bez najlepszego dodatku. Czynsz, składki i jedzenie muszą być możliwe do pokrycia wtedy, gdy grafik przyniesie mniej sobót albo choroba ograniczy wypłatę. Jeżeli rozwiązanie działa tylko przy nadgodzinach, uznajemy je za zbyt drogie. Nie oznacza to rezygnacji ze wszystkiego. Oznacza rozdzielenie kosztów podstawowych od celów, które mogą poczekać. Przy jednej pensji taki podział jest ważniejszy niż efektowna suma brutto.
Przy jednej pensji najważniejsza jest przewidywalność, a nie imponujący pojedynczy miesiąc. Po każdej zmianie pensji, składki, IPV albo sytuacji rodzinnej przeliczylibyśmy całość od nowa, zamiast bezrefleksyjnie kopiować ten wynik na kolejny rok. Zapisujemy też, które kwoty są potwierdzone dokumentem, które są średnią z kilku miesięcy, a które pozostają ostrożnym założeniem. Dzięki temu nie mylimy urzędowej decyzji z prognozą ani wyjątkowo dobrej wypłaty z trwałym poziomem życia.
Co polecasz zobaczyć?
Wodospad w Jaun robi największe wrażenie właśnie przez swoje położenie. Woda wypływa spod skał i spada tuż obok spokojnej, alpejskiej miejscowości. Całość wygląda bardzo naturalnie i ma zupełnie inny klimat niż najbardziej znane atrakcje turystyczne.
Najbardziej podoba mi się to, że można połączyć wizytę przy wodospadzie ze spacerem po Jaun i okolicy. Góry, drewniane domy i spokojna atmosfera sprawiają, że jest to bardzo przyjemne miejsce na krótką wycieczkę.
Nie jest to ogromna atrakcja, przy której spędza się cały dzień, ale właśnie w tym jest jej urok.
Największy ciężar nie leży w jednym pojemniku mięsa, tylko w świadomości, że od moich dłoni i zdrowia zależy cały dom. Dlatego chcę poprawiać stałą pensję i kwalifikacje, a nie utrzymywać rodzinę wyłącznie kolejnymi sobotami.